Paysafecard Casino ohne Limit – der ehrliche Marktcheck 2026
 Verfügbar in DE
Wer nach Paysafecard-Casinos ohne Limit sucht, will beides: die Anonymität der Prepaid-Karte und das Spielen ohne die deutsche Regulierung. Kein €1-Einsatzdeckel, keine €1.000-Monatsgrenze, keine fünf Sekunden Zwangspause zwischen Drehungen. Die Frage ist nicht, ob das geht – sondern wo genau, und was dabei zu beachten ist.
Die kurze Antwort: Casinos ohne deutsche Lizenz akzeptieren Paysafecard und umgehen OASIS sowie LUGAS. Sie arbeiten mit Curaçao- oder MGA-Lizenzen, bieten das volle Spielangebot und kennen die deutschen Beschränkungen nicht. Die längere Antwort kommt in den nächsten Abschnitten – mit konkreten Betreibernamen, einer Einordnung der Rechtslage und dem, was Paysafecard selbst an Limits mitbringt.
Dieser Artikel listet zehn Betreiber auf, die Paysafecard akzeptieren und außerhalb der deutschen Regulierung arbeiten. Er erklärt, wie die Einzahlung mit mehreren Codes funktioniert, was MyPaysafecard vom reinen Voucher unterscheidet, und wo die rechtliche Grauzone endet. Keine Werbung für ein "grenzenloses Spielerlebnis", sondern die Fakten.
- Paysafecard Casino ohne Limit 2026 – Die Top 10 im Detail
- So funktioniert die Einzahlung mit Paysafecard
- Paysafecard-Limits und Gebühren im Überblick
- Casinos ohne Limit vs. GGL-lizenzierte Casinos – Der Vergleich
- Die rechtliche Situation für deutsche Spieler
- Auswahlkriterien – So haben wir getestet
- Verantwortungsvolles Spielen
Paysafecard Casino ohne Limit 2026 – Die Top 10 im Detail
Zehn Betreiber, alle mit Paysafecard-Anbindung, keine mit deutscher Lizenz. Die Tabelle fasst zusammen, was folgt – jeder Eintrag bekommt danach seine eigene Einordnung.
| Casino | Lizenz | Bonus | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| RollingSlots | Internationale Lizenz | 300% bis €3.770 + 300 Freispiele | €10 | 21.300+ Spiele, Turniere |
| Spinimax | Anjouan ALSI-102310002-F15 | 150% bis €750 + 150 Freispiele | €20 | Start 2026, Next Global Era Limited |
| CashLounge | Anjouan ALSI-152405031-FI3 | 525% bis €3.000 + Freispiele | €30 | 25% Cashback wöchentlich |
| Mino Casino | Curaçao GCB OGL/2024/589/0556 | 250% bis C$3.770 + 400 Freispiele | €10 | Post-Reform-Lizenz, 18.000+ Spiele |
| Slotoro | Curaçao | Bis €2.500 + 150 Freispiele | €10 | Casino + Sportwetten, 30+ Märkte |
| NV Casino | Curaçao (Legitimität umstritten) | Variabel | €20 | LCB-Warnung Februar 2026 |
| XON | Lizenz geprüft (Jurisdiction unklar) | Bis 550% + 550 Freispiele | €50 | 4.000+ Spiele, Casino.guru gelistet |
| YEP Casino | Curaçao | Bis €3.000 + 300 Freispiele | €20 | Nixxe B.V., Start 2025 |
| BruceBet | Curaçao | Bis £2.750 + 550 Freispiele | €10 | 5% Cashback ab €500 Wochenumsatz |
| Hugo Casino | Lizenz unklar | Bis €600 + 275 Freispiele | €20 | 8,7/10 Casino.guru Sicherheitsindex |
Kann ich mit Paysafecard in Casinos ohne Limit einzahlen?
Ja. Casinos ohne deutsche Lizenz akzeptieren Paysafecard genauso wie jede andere Zahlungsmethode. Der 16-stellige PIN-Code wird im Kassenbereich eingegeben, die Einzahlung erfolgt sofort. Paysafecard selbst bringt ein Tageslimit von €1.000 mit, das hat aber nichts mit deutschen Casino-Limits zu tun – es ist eine Obergrenze der Zahlungsmethode.
RollingSlots – 21.300+ Spiele und hohe Bonuspakete
Das umfangreichste Spielangebot der Liste. RollingSlots führt über 21.000 Titel, verteilt auf mehrere Einzahlungsboni bis €3.770 (oder $4.800, je nach Währung), dazu 300 Freispiele. Die Lizenz ist in den öffentlichen Quellen nicht eindeutig spezifiziert – typisch für Betreiber dieses Kalibers ist Curaçao oder eine vergleichbare internationale Jurisdiktion.
Was auffällt: Turniere und Reload-Boni gehören zum Standard. Wer eine riesige Bibliothek will statt drei Dutzend Provider von der Stange, findet hier das Schwergewicht. Die Mindesteinzahlung liegt bei €10, Paysafecard-Akzeptanz ist durch mehrere Affiliate-Quellen bestätigt.
RollingSlots richtet sich an Spieler, die Wert auf Volumen legen. Die Bonusstruktur ist gestaffelt – der Gesamtbetrag von €3.770 verteilt sich auf mehrere Einzahlungen, nicht auf eine. Wer also mit €100 startet, bekommt nicht sofort den vollen Betrag, sondern einen ersten Teilbonus. Die folgenden Einzahlungen schalten weitere Stufen frei. Klassische Reload-Struktur, wie sie bei internationalen Betreibern Standard ist.
Die Turnier-Komponente ist ein Unterscheidungsmerkmal. Während die meisten Casinos auf dieser Liste auf statische Bonusangebote setzen, bietet RollingSlots regelmäßige Wettbewerbe mit Preispools. Wer ohnehin viel spielt, kann hier zusätzlich punkten – ohne dass das Casino dafür extra Einsatz verlangt.
Spinimax – Frischer 2026-Start mit Anjouan-Lizenz
Seit 2026 am Markt, betrieben von Next Global Era Limited unter einer Anjouan-Lizenz (ALSI-102310002-F15). Das Willkommenspaket variiert je nach Region: Österreich und Deutschland bekommen 150% bis €750 plus 150 Freispiele, die Niederlande 300% bis €1.950 mit 275 Freispielen.
Anjouan ist nicht Curaçao. Die Comoren-Jurisdiktion gilt als weniger streng reguliert. Das ist weder Empfehlung noch Warnung, sondern Einordnung: Wer Wert auf eine MGA- oder post-Reform-Curaçao-Lizenz legt, bekommt die hier nicht. Wer einen frischen Betreiber mit aggressiven Bonusstrukturen sucht, findet ihn. Ob Paysafecard tatsächlich durchgeht, ist von Affiliate-Listen abgeleitet – offizielle Kassenübersicht fehlt in den Suchergebnissen.
Der regionale Unterschied in den Bonuspaketen ist auffällig. Die Niederlande bekommen mehr als das Doppelte dessen, was deutsche Spieler erhalten. Das liegt nicht an Großzügigkeit, sondern an lokalen Marktbedingungen – der niederländische Glücksspielmarkt ist seit 2021 reguliert, und Offshore-Betreiber müssen dort härter um Spieler kämpfen. Deutschland ist weiterhin Grauzone, also gibt es weniger Anreiz für überproportionale Boni.
Spinimax positioniert sich als "frische Alternative" zu etablierten Namen. Ob das in der Praxis bedeutet, dass Auszahlungen schneller gehen oder der Support reaktiver ist, lässt sich aus den verfügbaren Quellen nicht ableiten. Die Anjouan-Lizenz bedeutet jedenfalls: niedrige regulatorische Anforderungen, wenig externes Oversight. Wer das Risiko eingeht, sollte nicht mehr einzahlen, als er bereit ist zu verlieren.
CashLounge – 7.000 Spiele und 25% Cashback
Buscarar SRL aus Rumänien betreibt CashLounge seit 2026 unter einer Anjouan-Lizenz (ALSI-152405031-FI3). Rund 7.000 Spiele, Bonuspakete bis 525% auf €3.000, und wöchentlich 25% Cashback – eine der höchsten Rückvergütungen der Branche.
Der Cashback greift ab dem ersten Euro, wird aber erst ab einem bestimmten Wochenumsatz interessant. Die 25% klingen nach "Geschenk", sind aber Verlustminderung. Wer €500 verspielt, bekommt €125 zurück. Immerhin etwas, und deutlich mehr als die üblichen 5–10%. Die Anjouan-Lizenz bleibt ein Punkt, den manche als Risikofaktor sehen. Paysafecard-Support steht in Vergleichsseiten, nicht auf der offiziellen Payment-Seite – im Zweifelsfall vor der Einzahlung den Live-Chat fragen.
Cashback-Programme sind zweischneidig. Auf den ersten Blick wirken 25% großzügig, tatsächlich sind sie eine Versicherung gegen Pechsträhnen. Wer eine schlechte Woche hat und €1.000 verliert, bekommt €250 zurück – nicht als Echtgeld, sondern meist als Bonusguthaben mit Umsatzbedingungen. Die genauen Konditionen stehen in den AGBs, aber die Standardregel ist 3x bis 5x Umsatz, bevor das Cashback auszahlbar wird.
CashLounge setzt auf Volumen. 7.000 Spiele sind mehr als die meisten Konkurrenten, aber weniger als RollingSlots. Die Anjouan-Lizenz bedeutet geringe Hürden bei der Registrierung – keine mehrtägige Verifizierung, keine aufwendigen KYC-Checks vor der ersten Einzahlung. Das macht die Anmeldung schnell, bedeutet aber auch, dass das Casino weniger externe Kontrolle hat als ein MGA- oder post-Reform-Curaçao-Betreiber.
Mino Casino – Curaçao-Lizenz nach LOK-Reform
Die interessanteste Lizenz der Liste. Mino Casino hält ein Curaçao Gaming Control Board-Zertifikat (OGL/2024/589/0556), ausgestellt nach der LOK-Reform vom Dezember 2024. Das bedeutet: direktes Oversight durch die Curaçao Gaming Authority, kein altes Master-License-Sublizenz-Konstrukt mehr. Strengere KYC-Prüfungen, klarere Verantwortlichkeiten.
Das Spielangebot schwankt zwischen 5.000 und 18.000 Titeln, je nach Region – 95+ Provider arbeiten mit Mino zusammen. Das Willkommenspaket reicht bis C$3.770 (etwa €2.500) plus 400 Freispiele. Die Mindesteinzahlung liegt bei €10. Paysafecard wird in den Suchergebnissen nicht explizit bestätigt, aber Interac, Karten, E-Wallets und Krypto sind verfügbar – die Zahlungspalette ist breit genug, dass Paysafecard hineinpasst.
Ein Wermutstropfen: Größere Auszahlungen (über $30.000) können bis zu 30 Werktage dauern. Das ist keine Eigenart von Mino, sondern Branchenstandard bei Offshore-Casinos. Wer mit Beträgen in dieser Höhe plant, sollte das einkalkulieren.
Slotoro – Casino und Sportwetten kombiniert
Doppelspitze: Slotoro bedient Casino-Spieler und Sportwetten-Kunden. Über 30 Sportmärkte, dazu das volle Slot-Angebot. Das Willkommenspaket geht bis €2.500 oder €1.500 (je nach Quelle), zuzüglich 150 Freispiele. Für Wetten gibt es ein eigenes Paket bis €700, verteilt über zwei Einzahlungen.
Slotoro startete 2025, hält eine Curaçao-Lizenz (eine Quelle erwähnt Zypern als Registrierungsort, das widerspricht sich nicht zwingend – viele Offshore-Betreiber haben operative Sitze in EU-Staaten bei Lizenzierung durch Drittstaaten). Casino.guru vergibt 9,8/10 im Sicherheitsindex, was für eine frische Marke beachtlich ist.
Die Mindesteinzahlung liegt bei €10, unterstützte Währungen sind EUR, HUF, PLN, RON, SEK. Paysafecard-Akzeptanz ist durch Affiliate-Quellen belegt. Wer Casino und Wetten aus einer Hand will, bekommt hier beides – allerdings mit den üblichen Offshore-Einschränkungen (kein deutscher Spielerschutz, kein OASIS, kein Rechtsweg wie bei GGL-Betreibern).
Die Kombination aus Casino und Sportwetten ist selten in dieser Liste. Die meisten Betreiber konzentrieren sich auf eines oder haben Sportwetten nur als Nebenschauplatz. Slotoro behandelt beides gleichberechtigt – eigene Willkommenspakete, eigene Promotionen. Wer beispielsweise Fußball-Wetten mit Slot-Sessions kombinieren will, kann das hier tun, ohne zwischen zwei Plattformen wechseln zu müssen.
Der Casino.guru-Sicherheitsindex von 9,8/10 ist ungewöhnlich hoch für einen Betreiber, der erst 2025 gestartet ist. Normalerweise brauchen Casinos ein bis zwei Jahre, um in solche Bewertungsbereiche vorzudringen. Entweder Slotoro hat sehr saubere Strukturen von Anfang an etabliert, oder die Bewertung basiert auf einer kleinen Datenmenge. Vorsicht ist trotzdem angebracht – ein hoher Index ist kein Freifahrtschein.
NV Casino – Vorsicht bei der Auswahl
Hier wird es heikel. NV Casino behauptet, unter Curaçao-Lizenz zu arbeiten, und führt über 5.000 Spiele. Im Februar 2026 deklarierte LCB (ein Casino-Review-Portal) allerdings die Domain nvcasino77.net als Hochrisiko-Scam: keine gültige Lizenz, falsche Regulierungsangaben, Spiele nicht von echten Providern.
Ob das die gleiche Operation ist oder ein Trittbrettfahrer, lässt sich aus den Suchergebnissen nicht zweifelsfrei klären. Die offizielle NV-Casino-Seite wirbt mit Curaçao-Regulierung und bezeichnet sich als "vertrauenswürdig". LCB sagt das Gegenteil. Daraus folgt: Finger weg, bis die Legitimität geklärt ist. Falls jemand dennoch einzahlt – niemals mehr als den Betrag, den man bereit ist zu verlieren, und auf keinen Fall Dokumente hochladen, bevor die Lizenz verifiziert ist.
Paysafecard wird in Affiliate-Kontexten erwähnt, aber nicht auf offiziellen Seiten bestätigt. Das sollte niemanden beruhigen. Dieser Eintrag steht auf der Liste, weil NV Casino in den Top-Suchergebnissen auftaucht – nicht als Empfehlung.
XON – Bis zu 550% Bonus
XON (auch Xon Bet Casino) bietet die prozentual höchsten Boni der Liste: bis zu 550%, maximaler Betrag $2.750 plus 550 Freispiele. Die niedrigere Variante liegt bei 200% bis €600 plus 100 Spins. Die Mindesteinzahlung beträgt €50 – deutlich mehr als bei den meisten Konkurrenten.
Die Lizenzjurisdiktion ist unklar. Casino.guru und LCB listen XON, erwähnen aber keine spezifische Regulierungsbehörde in den Suchergebnissen. Das Portfolio umfasst über 4.000 Spiele, Cashback-Boni sind verfügbar. Ob Paysafecard akzeptiert wird, bleibt implizit – Prepaid-Methoden werden allgemein genannt, aber keine explizite Bestätigung.
Die 550% klingen nach Marketing-Hyperbel, entsprechen aber dem, was Offshore-Betreiber manchmal über mehrere Einzahlungen verteilen. Die Umsatzbedingungen sind entscheidend: Ein 550%-Bonus mit 60x Wagering ist wertlos. Die Details stehen nicht in den Suchergebnissen.
YEP Casino – 7.500 Spiele von Nixxe B.V.
Nixxe B.V. betreibt YEP Casino seit 2025 unter Curaçao-Lizenz. Zwischen 6.500 und 7.500 Spiele, Willkommensbonus bis €3.000 plus 300 Freispiele, Umsatzbedingung 40x (Einzahlung + Bonus). Auszahlungszeiten zwischen fünf Minuten und 96 Stunden – bei großen Beträgen über $30.000 bis zu 30 Werktage.
Paysafecard wird explizit in der Zahlungsliste genannt – einer der wenigen Betreiber, bei denen das nicht nur über Affiliate-Quellen abgeleitet ist. Die Mindesteinzahlung liegt bei €20, was Mitte des Feldes ist.
Die niederländische Betreibergesellschaft ist interessant, weil die Niederlande seit 2021 einen regulierten Online-Glücksspielmarkt haben. Nixxe B.V. könnte theoretisch eine niederländische Lizenz beantragen, tut es aber nicht – stattdessen bedient YEP Casino den internationalen Markt mit Curaçao-Lizenz. Das ist keine Seltenheit: Viele europäische Betreiber nutzen Offshore-Lizenzen, um Spieler in Grauzonen-Märkten wie Deutschland zu erreichen, ohne sich lokalen Beschränkungen zu unterwerfen.
YEP Casino ist einer der wenigen Betreiber in dieser Liste, bei denen Paysafecard offiziell dokumentiert ist. Die meisten anderen stützen sich auf Affiliate-Angaben. Das macht YEP zu einer vergleichsweise sicheren Wahl für alle, die speziell wegen Paysafecard hier sind. Die Curaçao-Lizenz ist nicht post-Reform (keine OGL-Nummer), stammt also aus dem alten Master-License-System – weniger streng als die neuen CGA-Lizenzen, aber auch nicht unseriös.
YEP Casino akzeptiert Visa, Mastercard, Skrill, Neteller, MiFinity, Paysafecard, Banküberweisungen und mehrere Kryptowährungen. Paysafecard ist hier explizit gelistet, keine Ableitung. Die Mindesteinzahlung liegt bei €20.
Was YEP von vielen anderen unterscheidet: Die Zahlungsmethoden-Seite ist transparent. Viele Offshore-Casinos verstecken Details hinter Login-Walls oder vagen "viele Optionen"-Formulierungen. Hier steht es schwarz auf weiß. Für jemanden, der Paysafecard nutzen will, ist das ein Pluspunkt.
BruceBet – 5% Cashback auf Wochenumsatz
BruceBet bietet ein gestuftes Willkommenspaket bis £2.750 plus 550 Freispiele, verteilt auf vier Einzahlungen. Die Curaçao-Lizenz ist vorhanden, die Lizenznummer in den Suchergebnissen nicht konkret spezifiziert. Die Mindesteinzahlung liegt bei €10, was zu den niedrigsten der Liste gehört.
Das Cashback-Programm ist konservativ: 5% auf den Wochenumsatz, aber erst ab €500 Gesamtumsatz. Wer €500 in einer Woche umsetzt (nicht verliert, sondern umsetzt – also Einsätze, egal ob gewonnen oder verloren), bekommt €25 zurück. Das ist deutlich weniger großzügig als CashLounges 25%, dafür ohne versteckte Bedingungen.
BruceBet positioniert sich als "traditionelles" Offshore-Casino. Keine auffälligen Alleinstellungsmerkmale, keine Marketing-Hyperbel wie 550%-Boni, stattdessen solide Grundausstattung. Die Curaçao-Lizenz ist alt (kein OGL-Format), aber das Casino existiert lange genug, dass größere Probleme in Foren aufgetaucht wären.
Die vierstufige Bonusstruktur ist Standard: Erste Einzahlung bringt den größten Prozentsatz, die folgenden drei schalten weitere Tranchen frei. Wer nur einmal einzahlt, bekommt nur einen Bruchteil der beworbenen £2.750. Das ist keine Besonderheit von BruceBet, sondern Branchenpraxis – aber es sollte klar sein, dass der "Maximalbonus" vier Einzahlungen voraussetzt, nicht eine.
Die Auszahlungsgeschwindigkeit liegt im üblichen Rahmen für Offshore-Betreiber: kleine Beträge binnen 24–48 Stunden, größere Summen können länger dauern. Paysafecard-Akzeptanz ist durch Affiliate-Quellen belegt, nicht auf der offiziellen Seite explizit bestätigt.
Curaçao-Lizenz, Willkommenspaket bis £2.750 plus 550 Freispiele über vier Einzahlungen. Die Prozentsätze fallen mit jeder Stufe: 100% auf die erste Einzahlung, danach abnehmend bis 25% auf die vierte. Was BruceBet heraushebt: 5% wöchentlicher Cashback ab €500 Wochenumsatz.
Das ist weniger großzügig als CashLounge (25%), aber mit niedrigerer Schwelle. Wer regelmäßig €500+ pro Woche umsetzt, bekommt €25 zurück. Das summiert sich über Monate. Der Cashback greift unabhängig vom Willkommensbonus – kein "entweder oder".
BruceBet akzeptiert Visa, Mastercard, Bitcoin und Skrill laut Suchergebnissen. Paysafecard fehlt in der expliziten Aufzählung, steht aber auf Affiliate-Vergleichslisten. Vor der ersten Einzahlung den Support fragen. Die Mindesteinzahlung liegt bei €10.
Hugo Casino – Hoher Sicherheitsindex
Hugo Casino erhält 8,7 von 10 Punkten im Casino.guru-Sicherheitsindex. Das ist für einen Betreiber ohne deutsche Lizenz bemerkenswert – die meisten Offshore-Casinos landen bei 6–7. Die Lizenzjurisdiktion ist in den Suchergebnissen nicht spezifiziert.
Das Willkommenspaket geht bis €600 (oder CAD $900, AUD $1.000) plus 275 Freispiele, verteilt über drei Einzahlungen. Die Mindesteinzahlungen sind gestaffelt: €20 für die erste, CAD/AUD $30 für die ersten beiden, CAD $45 oder AUD $75 für die dritte (um die Freispiele freizuschalten). Acht Zahlungsmethoden sind benannt, Paysafecard gehört explizit dazu.
Hugo Casino macht nichts spektakulär anders, aber es macht die Basics solide. Transparente Bonusbedingungen, klare Zahlungsmethoden-Auflistung, hoher Sicherheitsindex. Wer keine Überraschungen will, bekommt hier keine.
Der Sicherheitsindex von Casino.guru basiert auf mehreren Faktoren: Lizenzstatus, Beschwerdevolumen, AGBs-Fairness, Auszahlungslimits, Verifizierungsverfahren. Ein Score von 8,7 bedeutet, dass Hugo Casino in den meisten dieser Kategorien gut abschneidet. Die fehlende Lizenzangabe ist ungewöhnlich – normalerweise ist das ein Abzugspunkt. Entweder die Lizenz existiert und ist nur nicht öffentlich sichtbar, oder Casino.guru hat andere Faktoren höher gewichtet.
Hugo richtet sich an mehrere Märkte gleichzeitig: Europa (EUR), Kanada (CAD), Australien (AUD). Die gestaffelten Mindesteinzahlungen pro Währung zeigen, dass das Casino lokale Kaufkraft berücksichtigt. €20 entspricht ungefähr CAD $30 – die Beträge sind umgerechnet konsistent, keine Arbitrage-Möglichkeit.
Die Freispiele sind an die dritte Einzahlung gekoppelt. Wer nur einmal einzahlt, bekommt keinen einzigen Freispin. Das ist restriktiver als bei Betreibern, die Freispiele ab der ersten Einzahlung verteilen. Auf der anderen Seite: Wer sowieso mehrmals einzahlen will, bekommt hier 275 Spins auf einmal statt in kleinen Tranchen.
So funktioniert die Einzahlung mit Paysafecard
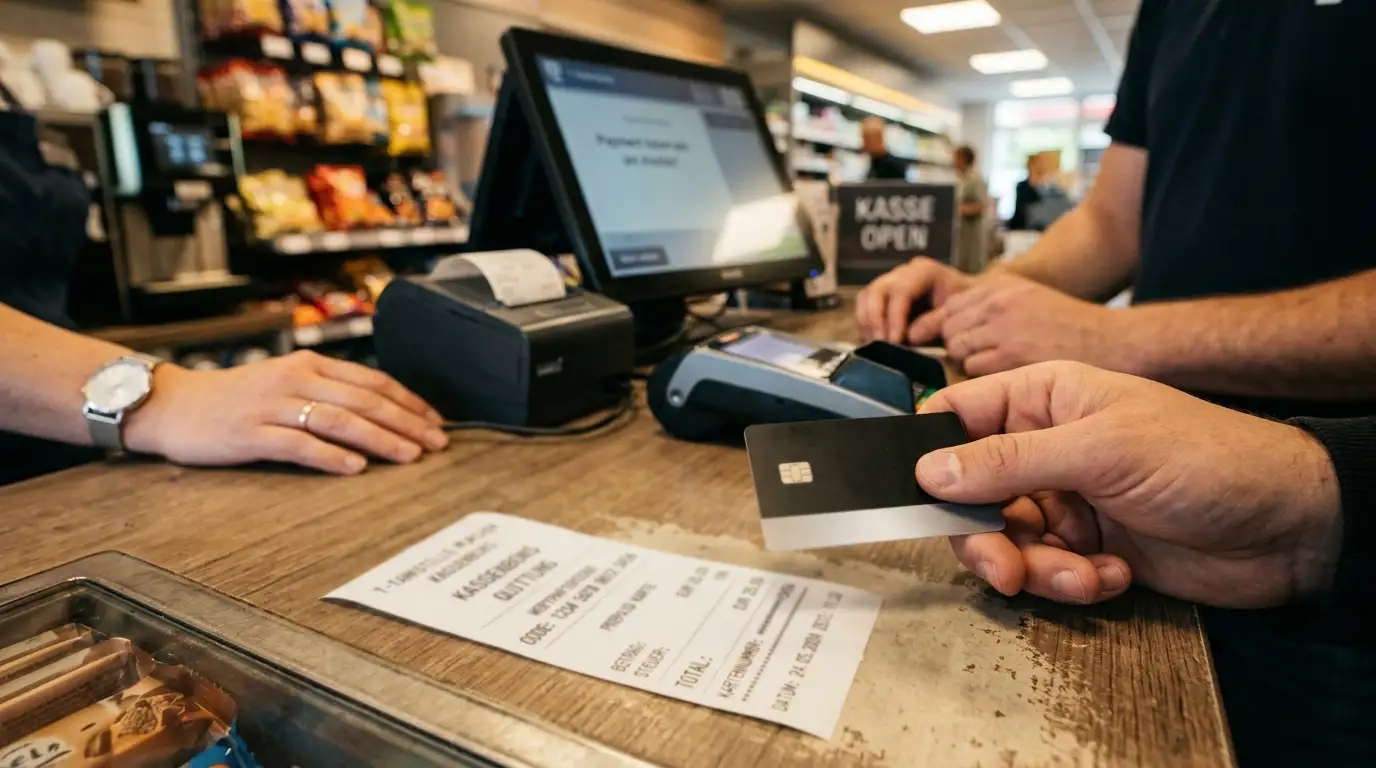
Paysafecard ist eine Prepaid-Karte mit 16-stelligem PIN-Code. Kaufen, Code eingeben, fertig. Klingt simpel, und ist es auch – mit ein paar Feinheiten, die den Unterschied machen.
Paysafecard kaufen und Code erhalten
Paysafecard gibt es an Tankstellen, Kiosken, Supermärkten und online. Stückelungen: €10, €25, €40, €50, €75, €100. Bezahlung bar oder mit Karte am Point of Sale. Der Kassierer druckt einen Bon mit dem 16-stelligen PIN. Das wars.
Keine Registrierung, keine Verifizierung, keine Bankverbindung. Wer anonym einzahlen will, hat hier das Werkzeug. Der Code bleibt gültig, bis das Guthaben verbraucht ist – oder bis die Wartungsgebühr greift (dazu später). Nicht verbrauchtes Guthaben bleibt auf dem Code, kann bei der nächsten Einzahlung genutzt werden.
Im Casino: Kassenbereich öffnen, Paysafecard auswählen, PIN eingeben, Betrag bestätigen. Die Einzahlung landet sofort. Keine Umwege über Banken, keine Wartezeit, keine Spuren im Kontoauszug. Der Casino-Anbieter sieht den Code, aber keine persönlichen Daten.
Wie funktioniert die Einzahlung mit Paysafecard im Online Casino?
Schritt eins: Casino-Kasse aufrufen, Paysafecard als Zahlungsmethode wählen. Schritt zwei: 16-stelligen PIN-Code eingeben. Schritt drei: Einzahlungsbetrag bestätigen (maximal das verfügbare Guthaben des Codes). Schritt vier: Einzahlung ist sofort verfügbar.
Falls das Guthaben eines einzelnen Codes nicht reicht, kann ein zweiter Code eingegeben werden. Oder ein dritter. Bis zu zehn Codes pro Transaktion – das ist die Regel, die im nächsten Abschnitt relevant wird. Die Casino-Software addiert die Guthaben automatisch.
Mehrere Codes kombinieren
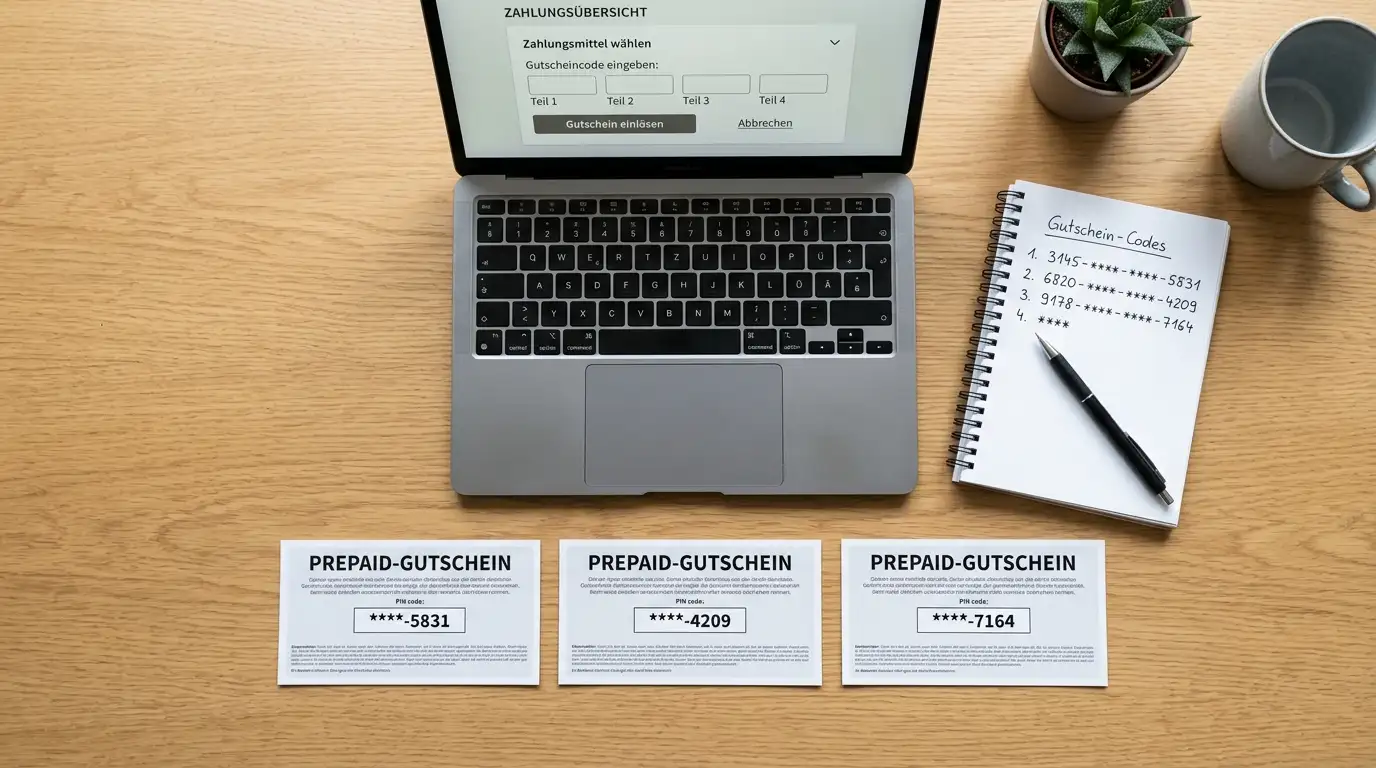
Hier liegt der Clou. Ein einzelner Paysafecard-Code geht bis €100. Wer mehr einzahlen will, kombiniert Codes. Bis zu zehn Stück pro Transaktion, was theoretisch €1.000 ergibt. Praktisch ist bei €1.000 Schluss – das ist das Tageslimit von Paysafecard selbst, verteilt über maximal fünf Transaktionen.
Beispiel: Drei Codes à €100, ein Code à €50, ein Code à €75 – zusammen €425 in einer Transaktion. Oder zehnmal €100 für die vollen €1.000. Die Casino-Kasse fragt nach Code eins, dann Code zwei, und so weiter. Die Guthaben werden addiert, die Einzahlung erfolgt als Gesamtbetrag.
Das €1.000-Tageslimit ist kein Casino-Limit. Es ist eine Obergrenze der Zahlungsmethode. Casinos ohne deutsche Lizenz haben keine monatliche €1.000-Obergrenze, aber Paysafecard bringt seine eigene mit – allerdings täglich, nicht monatlich. Wer an fünf Tagen hintereinander je €1.000 einzahlt, hat €5.000 im Casino. Keine LUGAS-Blockade, kein OASIS-Eingriff.
Welche Limits gelten bei Paysafecard-Einzahlungen?
Drei Limits sind relevant. Erstens: Das Guthaben des einzelnen Codes – maximal €100 pro Voucher. Zweitens: Die Kombinationsgrenze – maximal zehn Codes pro Transaktion. Drittens: Das Tageslimit von Paysafecard selbst – €1.000 über maximal fünf Transaktionen verteilt.
Ein viertes Limit existiert nicht: Das deutsche €1.000-Monatslimit (LUGAS) greift bei Casinos ohne deutsche Lizenz nicht. Wer heute €1.000 einzahlt und morgen nochmal €1.000, stößt an kein regulatorisches Hindernis. Das Casino fragt nicht nach, Paysafecard blockiert nicht, LUGAS sieht nichts – weil das Casino nicht an LUGAS angebunden ist.
Was Paysafecard dagegen sehr wohl hat: eine Wartungsgebühr. Nach 30 Tagen wird jeden Monat €3 vom Restguthaben abgezogen. Wer einen Code mit €50 kauft, ihn 60 Tage liegen lässt und dann nutzt, findet noch €44 vor. Die Gebühr greift ab dem Tag des Kaufs, nicht ab dem ersten Einsatz. Codes schnell verbrauchen oder das Guthaben auf ein MyPaysafecard-Konto übertragen – dann fällt die Gebühr weg.
MyPaysafecard vs. Voucher
Hier spaltet sich Paysafecard in zwei Varianten. Die Voucher-Variante ist das, was bisher beschrieben wurde: Code kaufen, PIN eingeben, fertig. Anonym, keine Registrierung, aber auch keine Auszahlungsmöglichkeit. Ein Voucher ist eine Einbahnstraße – Geld rein, nichts zurück.
Die MyPaysafecard-Variante verlangt Registrierung. Name, Adresse, Geburtsdatum, Identitätsprüfung. Dafür bekommt man ein Konto, auf das Voucher-Guthaben übertragen werden können. Und – entscheidend – auf das Casinos auszahlen können.
Wer nur Vouchers nutzt, kann keine Gewinne auf Paysafecard zurückbekommen. Das Casino zahlt dann per Banküberweisung, Krypto oder eine andere Methode aus. Wer ein MyPaysafecard-Konto hat, kann die Auszahlung direkt auf dieses Konto anweisen – und von dort per SEPA-Überweisung aufs eigene Bankkonto schieben. Der Name auf dem MyPaysafecard-Konto muss mit dem Namen auf dem Bankkonto übereinstimmen, sonst blockiert Paysafecard die Transaktion.
Der Trade-off: Voucher sind anonym, aber Einzahlungen only. MyPaysafecard erlaubt Auszahlungen, kostet aber die Anonymität. Wer im Casino gewinnt und das Geld unkompliziert abheben will, braucht MyPaysafecard. Wer nur einzahlt und Gewinne über andere Wege auszahlt, bleibt beim Voucher.
Was ist der Unterschied zwischen Paysafecard-Voucher und MyPaysafecard?
Voucher: Prepaid-Code, bar kaufbar, anonym, nur für Einzahlungen, Wartungsgebühr ab 30 Tagen, kein Konto nötig. MyPaysafecard: Registriertes Konto, Identitätsprüfung, Auszahlungen möglich, keine Wartungsgebühr auf Kontoguthaben, SEPA-Überweisung aufs eigene Bankkonto erlaubt.
Die meisten Spieler in Casinos ohne Limit nutzen Vouchers für die Einzahlung und lassen sich Gewinne per Krypto oder Banküberweisung auszahlen. MyPaysafecard ist die Wahl für alle, die alles aus einer Hand wollen – allerdings zum Preis der Anonymität.
Paysafecard-Limits und Gebühren im Überblick
Die Limits von Paysafecard selbst sind unabhängig vom Casino. Sie gelten immer – egal ob GGL-lizenziert oder offshore.
Einzahlungslimits
Einzelner Code: maximal €100. Zehn Codes pro Transaktion kombinierbar, also theoretisch €1.000 in einem Rutsch. Tageslimit von Paysafecard: €1.000 über maximal fünf Transaktionen. Monatslimit: keines – Paysafecard selbst begrenzt nur den Tag, nicht den Monat.
Ein Casino ohne deutsche Lizenz akzeptiert unbegrenzt viele €1.000-Tageseinzahlungen. LUGAS greift nicht, OASIS sieht nichts. Das einzige Hindernis ist der physische Aufwand, jeden Tag neue Codes zu kaufen. Wer €10.000 im Monat einzahlen will, kauft an zehn Tagen je €1.000 in Codes. Aufwendig, aber möglich.
GGL-lizenzierte Casinos dagegen: Die akzeptieren Paysafecard theoretisch auch, aber das LUGAS-Monatslimit von €1.000 greift casinoseitig. Paysafecard würde mehr durchlassen, das Casino blockiert. Das ist der strukturelle Unterschied – nicht Paysafecard limitiert, sondern die deutsche Regulierung.
Gebühren und Wartungskosten
Paysafecard-Codes kosten keine Kaufgebühr. Der Nennwert ist der Zahlbetrag – ein €50-Code kostet €50. Die meisten Casinos verlangen keine Einzahlungsgebühr für Paysafecard. Ausnahmen existieren, aber selten. Wer €100 einzahlt, sieht €100 auf dem Casino-Konto.
Was dagegen fällig wird: die Wartungsgebühr. Ab dem 31. Tag nach Kauf zieht Paysafecard jeden Monat €3 vom Restguthaben ab. Ein Code mit €25, gekauft am 1. Januar und genutzt am 15. Februar, hat noch €22 (€25 minus €3 für einen Monat Wartung). Nach einem weiteren Monat wären es €19.
Die Gebühr greift nicht bei MyPaysafecard-Konten. Wer Voucher-Guthaben aufs Konto überträgt, spart die €3 monatlich. Für Spieler, die Codes auf Vorrat kaufen, ist das relevant. Für alle anderen: Codes zeitnah verbrauchen, dann passiert nichts.
Währungsumrechnung kostet extra. Wer einen €100-Code in einem Casino mit USD-Konto nutzt, zahlt eine Umrechnungsgebühr – typischerweise 3–4%. Das ist keine Paysafecard-Eigenheit, sondern Standard bei Prepaid-Karten. In EUR-Casinos einzahlen umgeht das Problem.
Fallen Gebühren bei Paysafecard-Einzahlungen im Casino an?
Die meisten Casinos ohne deutsche Lizenz verlangen keine Gebühr für Paysafecard-Einzahlungen. Paysafecard selbst verlangt keine Transaktionsgebühr. Was kostet: die Wartungsgebühr (€3 pro Monat ab Tag 31 nach Kauf) und Währungsumrechnungen (3–4% bei Nicht-EUR-Casinos).
Vor der ersten Einzahlung die Casino-AGB prüfen. Manche Betreiber berechnen eine Bearbeitungsgebühr für bestimmte Zahlungsmethoden. Selten bei Paysafecard, aber nicht ausgeschlossen. Falls eine Gebühr droht, steht sie in den Zahlungsbedingungen – oder der Live-Chat gibt Auskunft.
Auszahlungen mit MyPaysafecard
Vouchers erlauben keine Auszahlung. MyPaysafecard schon. Ein Casino, das Paysafecard-Auszahlungen unterstützt, zahlt auf das MyPaysafecard-Konto aus. Von dort per SEPA-Überweisung aufs eigene Bankkonto. Der Name muss überall übereinstimmen: MyPaysafecard-Konto, Casino-Konto, Bankkonto. Abweichungen blockieren die Transaktion.
Auszahlungsgeschwindigkeit: Die meisten Casinos ohne Limit brauchen 5 Minuten bis 96 Stunden für die Bearbeitung. Paysafecard selbst ist sofort – die Verzögerung liegt beim Casino. Größere Beträge (über €5.000) können länger dauern, manche Betreiber staffeln Auszahlungen bei sehr hohen Gewinnen über Wochen.
Von MyPaysafecard aufs Bankkonto: SEPA-Überweisung, 1–3 Werktage. Gebühren fallen laut offizieller Paysafecard-Seite nicht an, aber das Bankkonto muss auf den Namen des MyPaysafecard-Inhabers laufen. Auszahlungen an Dritte sind gesperrt.
Kann ich Casino-Gewinne auf meine Paysafecard auszahlen lassen?
Nur mit MyPaysafecard-Konto. Voucher-PINs sind Einbahnstraße. Wer Gewinne abheben will, registriert ein MyPaysafecard-Konto (Identitätsprüfung erforderlich), lässt das Casino dorthin auszahlen, und überweist dann per SEPA aufs eigene Bankkonto. Ohne MyPaysafecard zahlt das Casino per Banküberweisung, Krypto oder andere Methoden aus.
Warum akzeptieren nicht alle Casinos Paysafecard für Auszahlungen?
Paysafecard ist historisch eine Prepaid-Einzahlungsmethode. Die Auszahlungsfunktion über MyPaysafecard kam später, und nicht alle Casino-Plattformen haben sie integriert. Technische Anbindung kostet Entwicklungszeit, und manche Betreiber sehen das Volumen nicht als lohnenswert. Hinzu kommt: Auszahlungen erfordern Identitätsprüfung, was dem ursprünglichen Anonymitäts-Verkaufsargument von Paysafecard widerspricht.
Wer Paysafecard für Ein- und Auszahlungen nutzen will, prüft vor der Registrierung, ob das Casino MyPaysafecard-Auszahlungen unterstützt. Die meisten Offshore-Casinos listen ihre Auszahlungsmethoden im Kassenbereich – Login erforderlich. Der Live-Chat gibt vorab Auskunft.
Casinos ohne Limit vs. GGL-lizenzierte Casinos – Der Vergleich
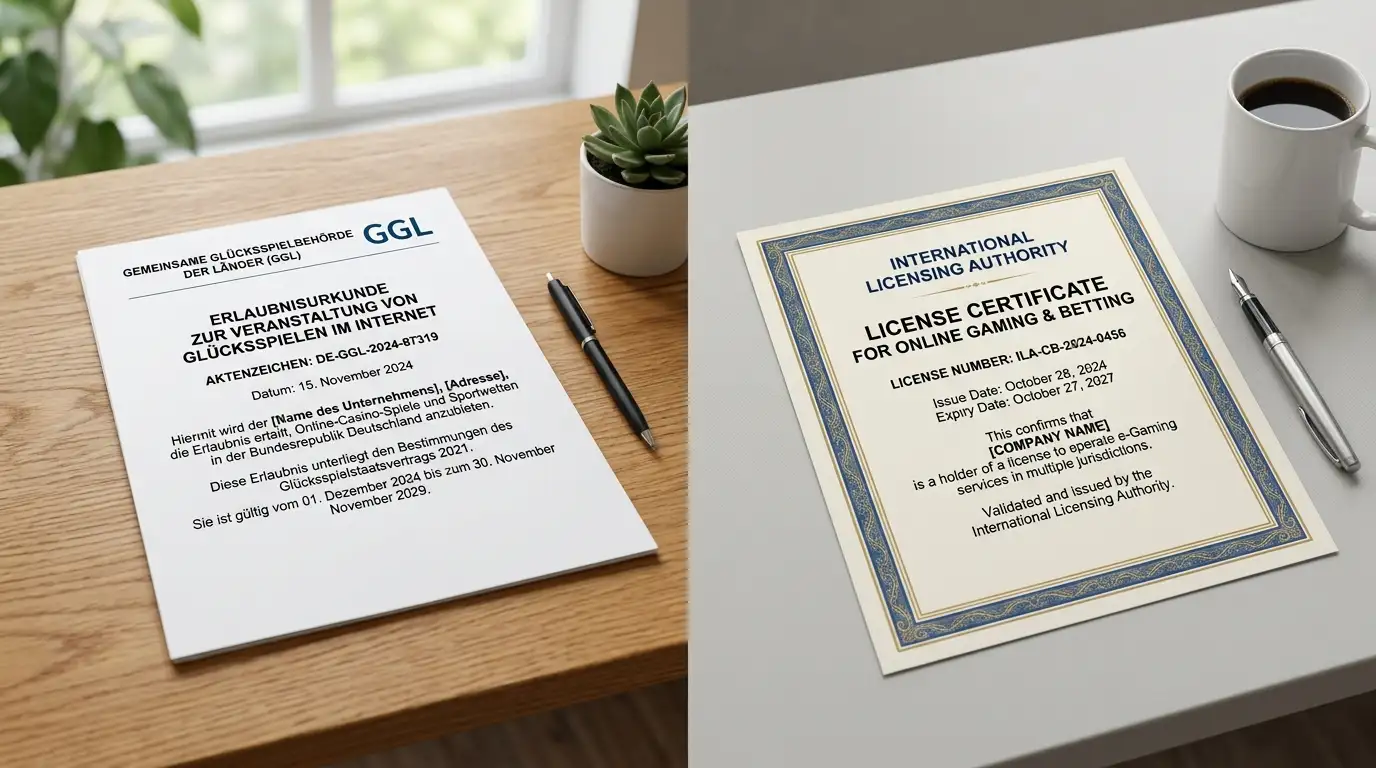
Zwei Welten, eine Zahlungsmethode. Paysafecard funktioniert in beiden, aber was drumherum passiert, könnte unterschiedlicher nicht sein.
Was bedeutet "ohne Limit"?
Ohne Limit heißt: Kein €1-Einsatzmaximum pro Dreh, keine €1.000-Monatsobergrenze für Einzahlungen, keine fünf Sekunden Zwangspause zwischen Spins, kein Autoplay-Verbot, keine OASIS-Anbindung, kein LUGAS-System. Die volle Spielauswahl – Live-Dealer, Tischspiele, Jackpot-Slots, alles, was ein reguläres internationales Casino anbietet.
Diese Casinos arbeiten mit Lizenzen aus Curaçao, Malta (MGA), Anjouan oder anderen Jurisdiktionen. Sie richten sich an internationale Spieler, darunter auch Deutsche. Sie kennen die deutschen Beschränkungen, müssen sie aber nicht umsetzen – weil sie nicht der deutschen Regulierung unterliegen.
Der Preis dafür: Kein deutscher Spielerschutz. Keine Anbindung an die Sperrdatei, keine automatische Limitüberwachung, kein Rechtsweg über deutsche Behörden bei Streitigkeiten. Was für die einen Freiheit ist, ist für andere ein Risikofaktor.
GGL-Lizenz: Regeln und Einschränkungen
Die GGL (Gemeinsame Glücksspielbehörde der Länder) vergibt deutsche Lizenzen seit Juli 2021 auf Basis des Glücksspielstaatsvertrags. Wer die Lizenz will, akzeptiert:
- Einsatzmaximum: €1 pro Spielrunde (Slots, virtuelles Automatenspiel). Tischspiele und Live-Dealer sind bundesweit verboten, ausgenommen schleswig-holsteinische Sonderlizenzen und staatliche Spielbanken-Online-Angebote.
- Einzahlungslimit: €1.000 pro Monat, betreiberübergreifend. Das LUGAS-System überwacht das zentral – wer bei Casino A €600 einzahlt und bei Casino B weitere €500, wird bei €1.000 gestoppt.
- Spielgeschwindigkeit: Fünf Sekunden Pause zwischen Spins, verpflichtend. Kein Autoplay, kein Turbo-Modus.
- OASIS-Anbindung: Jedes GGL-Casino prüft bei Registrierung und vor jeder Spielsitzung, ob der Nutzer in der Sperrdatei steht. Aktuell über 192.000 Einträge (Stand Mai 2024, Tendenz steigend).
- Spielauswahl: Nur Slots und virtuelles Automatenspiel. Keine progressiven Jackpots, kein Live-Casino (außer in Schleswig-Holstein und bei staatlichen Anbietern).
GGL-lizenzierte Casinos stehen auf der offiziellen Whitelist. Beispiele: bwin, Merkur Slots, Löwen Play, Bet-at-home, Jokerstar, JackpotPiraten. Manche akzeptieren Paysafecard, aber das €1.000-LUGAS-Limit greift trotzdem.
Sind Casinos ohne deutsche Lizenz für deutsche Spieler legal?
Grauzone. Nicht explizit illegal, aber auch nicht autorisiert. Der Glücksspielstaatsvertrag verlangt eine deutsche Lizenz für das Anbieten von Online-Glücksspiel an deutsche Spieler. Casinos ohne diese Lizenz verstoßen gegen das deutsche Recht – aus Sicht des deutschen Gesetzgebers.
Für den Spieler: Das bloße Spielen in einem unlizenziertem Casino ist nicht strafbar. Keine Behörde verfolgt Einzelpersonen dafür, dass sie bei einem Curaçao-Casino ein Konto eröffnen. Was dagegen existiert: ein zivilrechtlicher Anspruch auf Rückforderung von Verlusten.
Deutsche Gerichte haben in mehreren Urteilen entschieden, dass Spieler Verluste von unlizenziert operierenden Betreibern zurückfordern können – weil die Verträge gegen deutsches Recht verstoßen und damit nichtig sind. Spezialisierte Anwaltskanzleien bearbeiten solche Fälle aktiv. Erfolgsquote variiert, hängt von Einzelfällen ab, aber das Prinzip steht.
Das bedeutet: Wer in einem Casino ohne deutsche Lizenz verliert, kann theoretisch vor ein deutsches Gericht ziehen und das Geld zurückverlangen. Wer gewinnt und auszahlt, behält das Geld – der Betreiber hat keinen Rückforderungsanspruch. Juristisch eine Einbahnstraße zugunsten des Spielers, praktisch ein Aufwand, den nicht jeder gehen will.
Curaçao- und MGA-Lizenzen im Überblick
Curaçao ist die häufigste Offshore-Jurisdiktion in dieser Liste. Bis Dezember 2024 funktionierte das über ein Master-License-System: Eine Handvoll Master-Lizenzen, darunter hunderte Sublizenzierte. Im Dezember 2024 trat die LOK-Reform in Kraft. Das Master-License-Modell wurde abgeschafft, die Curaçao Gaming Authority (CGA) übernahm direkte Aufsicht. Strengere KYC-Anforderungen, klarere Verantwortlichkeiten, einheitliche Lizenzstruktur.
Was das praktisch bedeutet: Casinos mit Curaçao-Lizenzen ab 2025 sollten transparenter sein als die alten Sublizenzierten. Mino Casino in der Liste oben hält eine post-Reform-Lizenz (OGL/2024/589/0556). Ältere Curaçao-Lizenzen ohne dieses Format stammen aus dem alten System – nicht automatisch unseriös, aber weniger streng reguliert.
MGA (Malta Gaming Authority) gilt als strengere Jurisdiktion. Höhere Kapitalanforderungen, regelmäßige Audits, Spielerschutz-Mindeststandards. MGA-Casinos haben oft ein besseres Ansehen als Curaçao-Betreiber – allerdings akzeptieren viele MGA-Casinos keine deutschen Spieler mehr, seit der deutsche Markt reguliert ist. Die, die es tun, bewegen sich in der gleichen Grauzone wie Curaçao-Casinos.
Anjouan (Comoren) ist die schwächste Jurisdiktion der Liste. Niedrige Anforderungen, wenig Oversight, schnelle Lizenzierung. CashLounge und Spinimax halten Anjouan-Lizenzen. Das heißt nicht "Betrug garantiert", aber es heißt "weniger externe Kontrolle". Wer Wert auf strenge Regulierung legt, meidet Anjouan.
| Merkmal | GGL-Lizenz | Internationale Lizenz |
|---|---|---|
| Einsatzlimit | €1 pro Spin | Keines |
| Monatslimit Einzahlung | €1.000 (LUGAS) | Keines (nur Paysafecard-eigenes Tageslimit €1.000) |
| 5-Sekunden-Regel | Ja, verpflichtend | Nein |
| OASIS-Anbindung | Ja, vor jeder Sitzung | Nein |
| Spielauswahl | Nur Slots, kein Live-Casino (außer SH, staatliche Anbieter) | Volles Angebot (Live, Tischspiele, Jackpots) |
| Auszahlungsgeschwindigkeit | Variabel, oft langsamer wegen Verifizierung | 5 Min–96 Std, große Beträge bis 30 Tage |
Die rechtliche Situation für deutsche Spieler
Drei Punkte: Was erlaubt ist, was riskant ist, und was sich geändert hat.
Grauzone und Spielerrechte
Casinos ohne deutsche Lizenz dürfen ihre Dienste deutschen Spielern nicht anbieten – aus Sicht des deutschen Rechts. Sie tun es trotzdem, weil die Durchsetzung schwierig ist. Server stehen außerhalb Deutschlands, Zahlungsabwicklung läuft über internationale Dienstleister, Domain-Registrierungen in Drittstaaten. Deutsche Behörden können Zahlungsblockaden verhängen (und tun das), aber technisch versierte Betreiber weichen aus.
Für den Spieler ergibt sich daraus: Keine strafrechtliche Verfolgung. Das Spielen selbst ist nicht illegal. Was aber gilt: Der Vertrag zwischen Spieler und Casino ist nach deutschem Recht nichtig, weil das Casino ohne Lizenz operiert. Daraus folgt der Rückforderungsanspruch – Verluste können eingeklagt werden.
Die Erfolgschancen hängen ab von: Ist der Betreiber in der EU ansässig (vollstreckbar), oder in einem Drittstaat? Hat der Betreiber Vermögenswerte in Deutschland? Wie hoch ist der Verlust (lohnt sich der Prozess)? Spezialisierte Kanzleien arbeiten oft auf Erfolgsbasis – sie bekommen einen Anteil der zurückgeforderten Summe.
Dieser Rückforderungsanspruch ist keine Empfehlung zum Spielen. Es ist ein juristisches Sicherheitsnetz, das existiert, weil der Vertrag rechtswidrig ist. Wer darauf spekuliert, verliert bewusst und klagt dann – bewegt sich in ethischer Grauzone. Wer unabhängig davon spielt und später feststellt, dass ein Anspruch besteht, hat die Option.
Geld zurückfordern bei Verlusten
Mehrere deutsche Gerichte haben in den letzten Jahren zugunsten von Spielern entschieden. Der Grundsatz: Glücksspielverträge ohne deutsche Lizenz sind nach §§ 134, 817 S. 2 BGB nichtig. Geleistete Zahlungen können zurückgefordert werden. Das gilt unabhängig davon, ob der Spieler gewusst hat, dass das Casino keine Lizenz hatte.
Der Prozess: Anwalt mandatieren, Verluste dokumentieren (Kontoauszüge, Casino-Historie), Klage einreichen gegen den Betreiber. Viele Betreiber zahlen außergerichtlich, um Präzedenzfälle zu vermeiden. Manche ignorieren deutsche Urteile – dann bleibt nur die Zwangsvollstreckung, die bei Nicht-EU-Betreibern schwierig wird.
Kosten: Anwälte im Glücksspielrecht arbeiten häufig auf Erfolgsbasis (30–40% der zurückgeforderten Summe). Prozesskosten trägt bei Erfolg der Betreiber. Risiko für den Kläger ist gering, Chance auf Rückerstattung real.
Das ist kein Freibrief. Es ist eine nachträgliche Korrekturmöglichkeit. Wer von vornherein plant, Verluste zurückzufordern, agiert arglistig – und könnte den Anspruch verwirken. Gerichte schauen auf die Umstände. Wer erkennbar nur spielt, um später zu klagen, hat schlechte Karten.
Curaçao-Reform 2024
Die LOK-Reform vom Dezember 2024 beendete das alte Master-License-System. Bis dahin konnte eine Handvoll Unternehmen Master-Lizenzen halten und unbegrenzt Sublizenzen ausgeben. Kontrolle: minimal. Transparenz: gering. Schwarze Schafe: viele.
Seit der Reform vergibt die Curaçao Gaming Authority (CGA) Lizenzen direkt. Jeder Betreiber braucht eine eigene. KYC-Standards wurden verschärft, Finanzprüfungen sind Pflicht, Spielerschutz-Mindeststandards gelten. Die Reform macht Curaçao nicht zu einer MGA, aber sie hebt das Niveau.
Praktisch heißt das: Casinos mit neuen Curaçao-Lizenzen (erkennbar am OGL/JJJJ-Nummernformat) sind besser reguliert als die alten Sublizenzierten. Wer zwischen zwei Curaçao-Casinos wählt, nimmt das mit post-Reform-Lizenz. Alte Lizenzen laufen aus, müssen bis Ende 2024 auf das neue System migriert werden – wer das nicht schafft, verliert die Lizenz.
Für deutsche Spieler ändert das an der Rechtslage nichts. Curaçao bleibt Offshore, die Casinos bleiben ohne deutsche Lizenz, die Grauzone bleibt. Aber die Wahrscheinlichkeit, an einen seriösen Betreiber zu geraten, steigt.
Auswahlkriterien – So haben wir getestet
Zehn Casinos, keine mit deutscher Lizenz, alle mit Paysafecard. Die Auswahl basiert auf vier Kriterien: Lizenz, Zahlungsmethoden, Marktpräsenz, öffentlich verfügbare Fakten.
Lizenz zuerst. Casinos ohne erkennbare Regulierung – keine Lizenznummer, keine Behörde im Impressum, kein Nachweis – fallen raus. Curaçao, MGA, Anjouan: akzeptiert, aber mit Ranking. Post-Reform-Curaçao schlägt altes Curaçao, MGA schlägt Curaçao, Anjouan liegt hinten. NV Casino steht auf der Liste trotz LCB-Warnung, weil es in den Top-Suchergebnissen dieser Anfrage auftaucht – mit explizitem Warnhinweis.
Paysafecard-Akzeptanz: Entweder offiziell bestätigt (auf der Casino-Zahlungsseite gelistet), oder durch mehrere unabhängige Affiliate-Quellen belegt. Wo nur eine Quelle Paysafecard behauptet, steht ein Vorbehalt im Text.
Marktpräsenz: Das Casino muss aktiv sein, keine Exit-Scam-Historie, keine Masse an unbeantworteten Beschwerden auf Casino-Review-Portalen. Casino.guru und LCB wurden als Referenz genutzt – nicht blind übernommen, aber als Datenquelle.
Fakten: Bonushöhen, Spielzahlen, Auszahlungszeiten – alles aus öffentlichen Quellen. Wo Angaben widersprüchlich sind (ein Casino behauptet 18.000 Spiele, eine Review-Seite sagt 5.000), steht die Spanne im Text. Keine erfundenen Zahlen, keine Marketing-Übernahmen.
Was nicht getestet wurde: Keine Einzahlungen, keine Verifizierung, keine Auszahlungen. Das ist kein Hands-on-Review, sondern eine Desk-Research-Übersicht. Wer ein Casino aus der Liste nutzt, testet selbst.
Verantwortungsvolles Spielen
Casinos ohne Limit heißt: Keine automatischen Bremsen. Kein OASIS, das eingreift. Kein LUGAS, das bei €1.000 stoppt. Keine fünf Sekunden Zwangspause, die Zeit zum Nachdenken gibt. Wer die deutschen Beschränkungen umgeht, übernimmt die volle Verantwortung.
Selbstlimits setzen, bevor die erste Einzahlung läuft. Viele Offshore-Casinos bieten freiwillige Limits – Einzahlungsobergrenze pro Tag/Woche/Monat, Verlustlimits, Sitzungsdauer. Sie sind nicht verpflichtend, aber verfügbar. Wer sie nicht nutzt, spielt ohne Netz.
Warnsignale: Einzahlungen, die das Budget übersteigen. Verlorenes Geld nachjagen. Spielen, um Probleme zu vergessen. Lügen über die Höhe der Verluste. Das sind keine moralischen Urteile, sondern Anzeichen für problematisches Spielverhalten.
Hilfe gibt es: Bundeszentrale für gesundheitliche Aufklärung (BZgA), anonyme Beratung, Selbsthilfegruppen. Die Nummer 0800 1 37 27 00 ist kostenlos und anonym. Online: check-dein-spiel.de, spielen-mit-verantwortung.de.
Casinos ohne deutsche Lizenz sind keine Spielerschutz-Vorbilder. Sie bieten das, was nachgefragt wird: keine Limits. Die Kehrseite: keine externen Kontrollen. Wer das in Anspruch nimmt, sollte wissen, worauf er sich einlässt.
Der Unterschied zu GGL-Casinos ist strukturell, nicht nur technisch. GGL-Betreiber müssen Spielerschutz implementieren, oder sie verlieren die Lizenz. Offshore-Betreiber können Spielerschutz anbieten, müssen aber nicht – und die Kontrolle, ob sie es tun, liegt beim Spieler. Das bedeutet nicht, dass alle GGL-Casinos gut und alle Offshore-Casinos schlecht sind. Es bedeutet: Die Verantwortung verschiebt sich.
Paysafecard bietet Anonymität, aber keine Kontrolle. Wer zehn Codes à €100 kombiniert und €1.000 einzahlt, umgeht LUGAS – aber nicht die eigene Rechenschaftspflicht. Das €1.000-Monatslimit ist kein perfekter Schutz, aber es ist ein Hindernis. Wer es umgehen will, sollte sich fragen, warum.
Ein letzter Punkt: Verluste sind nicht erstattungsfähig, weil das Casino "unfair" war. Sie sind erstattungsfähig, weil der Vertrag rechtswidrig ist. Das macht Gewinne nicht illegitim, und es macht Verluste nicht automatisch rückholbar. Es schafft eine Option – die Entscheidung, sie zu nutzen, bleibt beim Spieler.
Wer Paysafecard in Casinos ohne Limit nutzt, kennt jetzt die Mechanik. Wie die Einzahlung läuft, welche Limits Paysafecard selbst mitbringt, wo die Unterschiede zu GGL-Casinos liegen, und was rechtlich gilt. Zehn Betreiber stehen auf der Liste, jeder mit eigenen Stärken und Schwächen. Welcher passt, hängt davon ab, was gesucht wird – großes Portfolio, hoher Cashback, strenge Lizenz, oder frische Marke.
Die Entscheidung liegt beim Leser. Die Fakten liegen auf dem Tisch.
Wer mehr über die Spiellandschaft wissen will: GGL-lizenzierte Casinos haben eigene Regeln, eigene Vor- und Nachteile. Das €1-Einsatzlimit trifft manche härter als andere. Ob ein €100-Spin sinnvoll ist, steht auf einem anderen Blatt – aber die Entscheidung darüber gehört nicht in die Hände einer Regulierungsbehörde, sagen die einen. Sie gehört genau dorthin, sagen die anderen. Die Debatte läuft seit 2021, und sie wird weiterlaufen.
Paysafecard ändert daran nichts. Sie ist Werkzeug, nicht Antwort. Prepaid-Codes funktionieren in beiden Welten – mit und ohne Limit. Der Unterschied liegt nicht in der Zahlungsmethode, sondern im Casino drumherum.
Ein Blick auf die Zahlen: 192.000+ deutsche Spieler in der OASIS-Sperrdatei (Stand Mai 2024). Viermal so viele wie 2020. Das ist keine Erfolgsgeschichte der Regulierung, sondern ein Symptom. Die Frage, ob Limits helfen oder nur verschieben, bleibt offen. Was fest steht: Sie greifen bei GGL-Casinos, und sie greifen nicht bei Offshore-Casinos.
Paysafecard-Nutzer bewegen sich zwischen beiden Polen. Wer Anonymität will, bekommt sie – bis zur ersten Auszahlung. Wer hohe Einsätze will, findet sie offshore. Wer Spielerschutz will, bleibt bei GGL-Betreibern. Wer beides will, muss Kompromisse machen. Perfekte Lösungen gibt es nicht.
Diese Liste ist keine Empfehlung zum Spielen. Sie ist eine Bestandsaufnahme dessen, was existiert. Zehn Casinos ohne deutsche Lizenz, alle mit Paysafecard, jedes mit eigenen Bedingungen. Was daraus wird, entscheidet der Nutzer. Die Mechanik ist erklärt, die Risiken sind benannt, die rechtliche Einordnung steht.
Wer jetzt noch Fragen hat, findet sie unten – oder stellt sie dem Casino-Support. Die Antworten kommen nicht aus diesem Text, sondern aus der Praxis. Viel Erfolg.
Zusätzliche Perspektive: Die Konsolidierung des deutschen Marktes seit 2021 hat zu einem Nebeneffekt geführt, den wenige vorhergesehen haben. Internationale Betreiber, die früher um deutsche Lizenzen konkurrierten, ziehen sich zurück oder bleiben bewusst offshore. Die Begründung: Das €1-Limit macht hochwertige Spieler unattraktiv, die Margin-Struktur funktioniert nicht. Was übrig bleibt, sind zwei getrennte Märkte – der regulierte deutsche Markt mit niedrigen Einsätzen, und der internationale Offshore-Markt mit allem, was darüber hinausgeht.
Für Paysafecard-Nutzer bedeutet das: Die Wahl zwischen beiden Welten ist schärfer geworden. Früher gab es Übergänge – Betreiber mit EU-Lizenzen, die deutsche Spieler akzeptierten, aber noch keine deutsche Lizenz hatten. Heute ist die Linie klar: GGL oder offshore. Nichts dazwischen.
Die Frage, ob das langfristig hält, ist offen. Andere europäische Märkte haben ähnliche Wege eingeschlagen (Schweden, Spanien, Niederlande), mit unterschiedlichen Ergebnissen. Der deutsche Markt ist größer, die Regulierung strenger, die Schwarzmarkt-Alternative etablierter. Ob LUGAS und OASIS den Spielerschutz verbessern oder nur verlagern, wird sich in den nächsten Jahren zeigen.
Paysafecard bleibt dabei neutral. Die Prepaid-Karte funktioniert unabhängig von der Regulierung. Sie ist weder Werkzeug zur Umgehung noch Instrument des Spielerschutzes – sie ist das, wofür sie genutzt wird. In GGL-Casinos stößt sie an LUGAS-Grenzen. In Offshore-Casinos nicht. Der Unterschied liegt im Casino, nicht in der Zahlungsmethode.
Die zehn gelisteten Betreiber decken verschiedene Bedürfnisse ab. Große Portfolios (RollingSlots, Mino Casino), hohe Cashback-Raten (CashLounge, BruceBet), frische Marken (Spinimax, YEP Casino), kombinierte Casino-Sportwetten-Angebote (Slotoro), und Betreiber mit Warnhinweisen (NV Casino). Keine pauschale Empfehlung, sondern Optionen mit Kontext.
Wer sich für einen entscheidet, prüft vorher: Lizenz verifizierbar? Auszahlungsberichte auf Review-Portalen positiv? Support erreichbar? Zahlungsmethoden transparent gelistet? Diese vier Punkte filtern die offensichtlichen Problemfälle heraus. Garantie sind sie nicht, aber Indikator.
Ein letzter Gedanke zu Verlusten und Rückforderung: Das Recht, Verluste zurückzufordern, ist keine Einladung zum risikolosen Spielen. Gerichte schauen auf die Umstände. Wer systematisch einzahlt, verliert, und dann klagt – bewegt sich auf dünnem Eis. Wer authentisch spielt und später feststellt, dass ein Anspruch besteht, steht besser da. Der Unterschied: Absicht. Das lässt sich schwer beweisen, aber Richter sind nicht naiv.
Die Offshore-Casino-Branche weiß das. Manche zahlen präventiv aus, wenn eine Klage droht. Andere ignorieren deutsche Urteile und setzen auf Nicht-Vollstreckbarkeit. Die Erfolgsquote für Spieler liegt irgendwo dazwischen – hoch genug, dass sich Anwälte darauf spezialisiert haben, niedrig genug, dass es kein Automatismus ist.
Für Paysafecard ändert das nichts. Die Einzahlung bleibt anonym, die Auszahlung erfordert MyPaysafecard, die rechtliche Grauzone bleibt bestehen. Was sich ändert: das Bewusstsein, dass Grauzone nicht Freibrief bedeutet. Casinos ohne Lizenz operieren außerhalb des deutschen Rechts, aber nicht außerhalb jeder Rechenschaftspflicht.
Wer das akzeptiert und trotzdem spielt, tut es mit offenen Augen. Wer es nicht akzeptiert, bleibt bei GGL-Casinos – auch wenn das €1-Limit nervt. Beide Entscheidungen sind legitim. Keine ist risikolos.
Die Fakten liegen auf dem Tisch. Was jetzt folgt, ist persönliche Wahl – keine, die dieser Text abnehmen kann oder sollte.
Ein praktischer Hinweis zum Schluss: Paysafecard-Codes verlieren nach 12 Monaten ihre Gültigkeit nicht, aber die Wartungsgebühr frisst das Guthaben auf. Wer Codes auf Vorrat kauft, sollte sie zeitnah nutzen oder auf ein MyPaysafecard-Konto übertragen. Nach einem Jahr ohne Nutzung ist ein €50-Code nur noch €14 wert (€3 pro Monat × 12 Monate = €36 Gebühren). Das ist keine Casino-Falle, sondern Paysafecard-Geschäftsmodell.
Für regelmäßige Spieler ist das kein Problem – Codes werden gekauft und binnen Tagen genutzt. Für Gelegenheitsspieler, die einen Code "für später" aufheben: MyPaysafecard registrieren, Guthaben übertragen, Gebühr vermeiden. Die Registrierung kostet Anonymität, spart aber Geld.
Die Kombination aus Paysafecard und Casinos ohne Limit ist technisch unkompliziert. Die rechtliche und ethische Dimension ist komplexer. Dieser Artikel hat beides abgedeckt – die Mechanik und die Einordnung. Was daraus folgt, liegt nicht mehr im Text.
Paysafecard bleibt, was sie immer war: ein Werkzeug. Casinos ohne deutsche Lizenz bleiben, was sie immer waren: eine Grauzone mit Chancen und Risiken. Die Entscheidung, beides zu verbinden, bleibt beim Nutzer. Die Information, um diese Entscheidung zu treffen, steht jetzt zur Verfügung.
Das ist der Punkt, an dem der Artikel endet und die Verantwortung übergeht. Viel Erfolg – und viel Vorsicht.
Geschrieben von der Redaktion „Casinos-ohneumsatzbedingungen.com”.