PostFinance im Online Casino — wo es 2026 wirklich funktioniert und wo nicht
 Verfügbar in DE
PostFinance klingt für deutsche Ohren nach einer ganz normalen Bank. Wer in Deutschland „beste online casino mit postfinance bezahlen“ eintippt, erwartet eine Kasse wie bei PayPal oder Klarna — Karte wählen, bestätigen, spielen. Genau diese Erwartung bricht an der Landesgrenze. PostFinance ist keine deutsche Zahlungsoption, sondern das Konto der Schweizerischen Post, geführt in Schweizer Franken, gebunden an Wohnsitz und CH-IBAN. In der GGL-Whitelist — dem offiziellen Verzeichnis aller in Deutschland erlaubten Anbieter — taucht 2026 kein einziger Erlaubnisinhaber auf, der PostFinance nativ im Kassenbereich anbietet. Schweizer Online Casinos tun es dafür flächendeckend, aber nur für Personen mit Wohnsitz in der Schweiz. Dieser Leitfaden sortiert die Lage ehrlich: Wo PostFinance 2026 wirklich funktioniert, wie Einzahlung und Auszahlung dort Schritt für Schritt laufen, welche Limits und Gebühren anfallen, wie Bonusregelungen damit umgehen und welche Wege für Spieler mit Wohnsitz in Deutschland gleichwertig sind.
Der Mehrwert liegt nicht in einer weiteren Logo-Liste. Die gibt es zuhauf. Der Mehrwert liegt in der Einordnung: Was bedeutet PostFinance konkret für ein Schweizer Postkonto, was kostet die CHF-Euro-Kette, wenn Sie aus Deutschland darauf schauen, und womit ersetzen Sie das Prinzip — direkt vom Konto, mit App-Freigabe und klarem Tageslimit — ohne das Schweizer Konto selbst zu besitzen. Genau diese Karte bekommen Sie hier, mit fünf geprüften Schweizer Häusern als Referenz, mit Kassen-Realität statt Marketing und mit einer Entscheidungsmatrix für Deutschland.
- Wo PostFinance im Online Casino wirklich funktioniert
- Die fünf Schweizer Casinos mit PostFinance im Detail
- So zahlen Sie mit PostFinance ein — Card, E-Finance und App
- Limits, Gebühren und Währung — was 2026 wirklich anfällt
- Auszahlung zurück auf das PostFinance-Konto
- Bonus mit PostFinance — worauf Sie achten müssen
- Sicher bezahlen — woran Sie seriöse PostFinance Casinos erkennen
- Recht und Wohnsitz — Schweiz vs. Deutschland
- Die besten Alternativen für Spieler aus Deutschland
- Spiele, Echtgeld und Ausblick 2026
Wo PostFinance im Online Casino wirklich funktioniert
Wer die Suche wörtlich nimmt, landet schnell bei Affiliate-Listen, die PostFinance neben Twint, Visa und Mastercard zeigen und suggerieren, jedes gelistete Haus akzeptiere die Zahlung aus Deutschland. Das stimmt so nicht. PostFinance ist an ein Postkonto bei der PostFinance AG in Bern gebunden. Ohne CH-IBAN im Format CHxx xxxx und ohne Zugriff auf E-Finance oder die PostFinance Pay App gibt es keinen Freigabekanal. Die Zahlung ist immer eine Überweisung vom eigenen Postkonto, keine anonyme Voucher-Zahlung. Ohne Konto kein Klick, ohne Freigabe keine Buchung. Das ist die technische Grundregel, an der jede weitere Überlegung hängt.
Schweizer Online Casinos prüfen zusätzlich den Wohnsitz. Die Konzession nach Geldspielgesetz erlaubt das Online-Spiel nur für Personen mit Wohnsitz in der Schweiz oder Liechtenstein, mit Alters- und Identitätsprüfung vor der ersten Einzahlung. Die Prüfung läuft über Ausweis, Adressnachweis und Abgleich mit dem Sperrregister. Wer aus Deutschland auf „Jetzt spielen“ bei jackpots.ch oder mycasino.ch klickt, scheitert nicht an der Kasse, sondern an der Registrierung — die Adresse wird abgewiesen, bevor die Zahlungsauswahl überhaupt erscheint. Das ist kein Defekt der Zahlung, sondern Vorgabe des Geldspielgesetzes und der ESBK-Aufsicht.
Das erklärt auch die Leere in Deutschland. Die Gemeinsame Glücksspielbehörde der Länder führt ihre Whitelist unter gluecksspiel-behoerde.de. Dort stehen gut drei Dutzend Erlaubnisinhaber für virtuelle Automatenspiele, Poker und Sportwetten — keiner listet PostFinance im Zahlungsabschnitt seiner Domain. Der Grund ist banal und strukturell zugleich: PostFinance rechnet in Schweizer Franken, deutsche Kassen rechnen in Euro, und das deutsche Limit- und Sperrsystem LUGAS samt OASIS verlangt Zahlungswege, die mit deutschem Wohnsitz und Euro-Konto ohne Fremdwährungsumweg funktionieren. PostFinance erfüllt das nicht. Sie ist außerhalb des Schweizer SIC/SEPA-CH-Raums ein Fremdkörper mit Umrechnungsspesen und ohne Anbindung an LUGAS. Deshalb fehlt sie in deutschen Kassen — nicht aus Zufall, sondern aus Systematik.
Trotzdem lohnt der Blick in die Schweiz, weil dort die Kassen-Realität sichtbar wird. PostFinance ist seit 2019 fester Bestandteil jeder Schweizer Casino-Kasse — so wie in Deutschland PayPal oder Klarna. Die fünf Häuser unten sind keine Zufallsauswahl, sondern die Anbieter mit der ausführlichsten, belegten PostFinance-Dokumentation: eigene Hilfe-Seiten zur PostFinance Card, explizite Kassen-Kacheln und stabile Erreichbarkeit seit 2019 bis 2020. Sie zeigen, wie PostFinance im Idealfall funktioniert, welche Limits gelten und wie die Auszahlung zurückläuft. Für Leser mit Schweizer Konto sind sie direkt nutzbar. Für Leser aus Deutschland sind sie Referenz — und Messlatte für die Alternative, die anschließend kommt.
Die Einordnung in Kürze: PostFinance ist 2026 die Schweizer Standardlösung. In Deutschland ist sie keine. Wer sie nutzen will, braucht Schweizer Wohnsitz und Postkonto. Wer in Deutschland spielt, fährt mit den Alternativen in H2-9 schneller und günstiger. Die Tabelle fasst den Stand pragmatisch zusammen, die Detailprofile folgen danach.
| Anbieter | Lizenz | Auszahlungsdauer | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| jackpots.ch | ESBK Schweiz (Swiss Jackpots AG) | 1–3 Bankarbeitstage | 20 CHF | Eigene Hilfe-Seite PostFinance Card, großes Jackpot-Netz |
| 7melons.ch | ESBK Schweiz (Casino Interlaken AG) | 1–3 Bankarbeitstage | 10 CHF | PostFinance Card Pay CHF mit Bareinzahlungs-Hinweis |
| pasino.ch | ESBK Schweiz (Casino Davos AG) | 1–2 Bankarbeitstage | 20 CHF | Eigene Kachel PostFinance im Kassenbereich |
| mycasino.ch | ESBK Schweiz (Grand Casino Luzern AG) | 1–3 Bankarbeitstage | 10 CHF | Marktführer CH, PostFinance seit Start 2019 |
| swisscasinos.ch | ESBK Schweiz (Swiss Casinos AG) | 1–3 Bankarbeitstage | 20 CHF | Dachmarke mehrerer Schweizer Casinos, E-Finance Standard |
Kann ich aus Deutschland mit PostFinance im Online Casino bezahlen?
Aus Deutschland direkt nicht, denn GGL Casinos bieten PostFinance 2026 nicht an. Schweizer Casinos mit PostFinance verlangen Wohnsitz in der Schweiz und ein PostFinance Konto mit CH IBAN. Mit beidem funktioniert die Zahlung sofort per App Freigabe. Ohne beides bleibt nur der Wechsel auf PayPal oder Klarna in deutschen Casinos.
Die fünf Schweizer Casinos mit PostFinance im Detail
jackpots.ch — Swiss Jackpots aus Baden
jackpots.ch gehört zur Swiss Jackpots AG im Verbund mit dem Grand Casino Baden. Die Domain trägt eine ESBK-Konzession nach Geldspielgesetz und ist in der ESBK-Liste geführt. Sie ging im Juli 2019 als eines der ersten Schweizer Online Casinos live und hat ihr Angebot seitdem kontinuierlich ausgebaut. Die Kasse führt PostFinance als „PostFinance Card“ und als E-Finance-Weiterleitung. Im Hilfe-Bereich existiert eine eigene Seite „PostFinance Einzahlungen im Online-Casino“, die den Ablauf mit Weiterleitung ins E-Finance-Login und Freigabe per App beschreibt. Das ist mehr als ein Logo — es ist dokumentierte Integration, die in Wettbewerbern oft fehlt.
Für Spieler bedeutet das Übersichtlichkeit. Die Kasse zeigt den PostFinance-Weg separat von Twint und Kreditkarte, der Betrag wird nach Freigabe in der PostFinance Pay App binnen ein bis zwei Minuten gutgeschrieben. Das Konto wird in CHF geführt, Einzahlungen sind ab 20 CHF möglich. Das Jackpot-Netzwerk von Swiss Jackpots — mehrere lokale und ein landesweiter Topf — hängt nicht an der Zahlungsart, läuft aber im selben CHF-Kreislauf. Wer PostFinance nutzt, bleibt ohne Währungsumweg im System und spart Umrechnungsspesen. Negativ fällt nur die relativ hohe Mindesteinzahlung von 20 CHF auf — wer mit 10 CHF testen will, findet bei 7melons oder mycasino den leichteren Einstieg.
Ein Detail lohnt den Blick: jackpots.ch erklärt die PostFinance-Zahlung nicht als Kartenbuchung, sondern als E-Finance-Überweisung mit Karten-Identifikator. Das ist technisch korrekt und verhindert Missverständnisse bei Rückfragen an die Bank — im Auszug steht eine Überweisung an den Casino-Betreiber, keine Kartenbelastung. Für die Buchhaltung und für etwaige Rückfragen bei der Bank ist diese Einordnung sauberer als das Karten-Narrativ mancher Wettbewerber.
7melons.ch — Casino Interlaken und Grand Casino Bern
7melons.ch wird von der Casino Interlaken AG betrieben, in Kooperation mit dem Grand Casino Bern. Die Konzession nach Geldspielgesetz wurde 2020 für den Online-Betrieb erweitert, die Domain ist ESBK-gelistet. Im Zahlungsbereich steht „PostFinance Card“ als eigene Kachel, teils mit dem Zusatz „PostFinance Card Pay CHF“ und Hinweis auf Bareinzahlung. Eine separate Zahlungsseite erklärt die Card-Nutzung, das ist unter Schweizer Casinos nicht selbstverständlich und spricht für stabile Anbindung. Die Seite ist seit 2024 durchgehend live und wird regelmäßig gepflegt.
Die Besonderheit liegt im Einstieg. 7melons erlaubt Einzahlungen ab 10 CHF via PostFinance und führt die Zahlung als Debit-Buchung auf das hinterlegte Postkonto. Spieler bestätigen den Betrag im E-Finance-Login und geben ihn in der PostFinance App per biometrischer Freigabe frei. Die Gutschrift erfolgt sofort, die App zeigt die Buchung in Echtzeit. Für kleine Beträge ist das angenehm — 10 CHF genügen, um das System ohne großes Risiko zu testen. Große Sprünge bremst das PostFinance-Tageslimit, das jeder Kunde in der App selbst setzt. Wer sein Limit auf 1.000 CHF gestellt hat, zahlt am Tag nicht mehr als 1.000 CHF ins Casino, selbst wenn die Kasse mehr erlauben würde.
Darüber hinaus dokumentiert 7melons den Unterschied zwischen Card Pay und E-Finance sauber. Card Pay meint die Debit-Buchung mit physischer Karte als Identifikator, E-Finance die reine Browser-Überweisung. Beide greifen auf dasselbe Postkonto, nur der Freigabekanal unterscheidet sich. Für Spieler ohne Smartphone ist der Kartenleser-Weg die Alternative, für alle anderen ist die Push-Freigabe schneller. Diese Klarheit fehlt in vielen Wettbewerbern, die beides unter „PostFinance“ vermischen.
pasino.ch — Casino Davos
pasino.ch ist die Online-Marke der Casino Davos AG und gehört zum PASINO-Verbund mit Nähe zu Partouche. Die ESBK-Konzession besteht seit 2020, die Domain ist konzessioniert und nur mit Schweizer Wohnsitz bespielbar. In der Kasse taucht PostFinance als eigene Kachel neben Twint, Visa/Mastercard und Banküberweisung auf. Eine thematische Unterseite „Das Schweizer Online-Casino akzeptiert PostFinance“ verlinkt direkt in die Kasse — ein Detail, das viele Wettbewerber nicht bieten und das zeigt, dass PostFinance hier kein Anhängsel ist, sondern als gleichwertiger Zahlungsweg geführt wird.
Inhaltlich punktet pasino.ch mit Tempo. Die PostFinance-Zahlung läuft als E-Finance-Sofortüberweisung, nach App-Freigabe ist der Betrag in der Regel in unter zwei Minuten spielbereit. Die Mindesteinzahlung liegt bei 20 CHF. Auszahlungen laufen als Banküberweisung auf das verifizierte Konto — bei PostFinance-Kunden also per SIC/SEPA auf die CH-IBAN. Die Dauer liegt zwischen einem und zwei Bankarbeitstagen, sofern die Identitätsprüfung abgeschlossen ist. Das ist am schnellen Ende des Schweizer Felds und wird durch die schlanke Kasse ohne Umweg über Drittdienste erklärt.
Für Spieler, die ohnehin bei PostFinance bankieren, ist das der kürzeste Weg ohne Umweg über Drittdienste. Keine Wallet, kein Gutschein, keine Kartendaten im Casino — nur die Überweisung vom eigenen Konto mit Push-Freigabe. Wer bereits ein Postkonto hat, spart sich damit ein zusätzliches Zahlungsprofil und behält die volle Limit-Kontrolle in der PostFinance App.
mycasino.ch — Grand Casino Luzern
mycasino.ch gehört zur Grand Casino Luzern AG und war 2019 das erste Schweizer Online Casino nach neuem Geldspielgesetz. Die ESBK-Konzession ist seit Start durchgehend aktiv, die Marke gilt gemessen an Nutzerzahlen und Reichweite als Marktführer in der Schweiz — ein Befund, der sich in ESBK-Jahresberichten 2023 und 2024 widerspiegelt. PostFinance ist dort seit dem ersten Tag als Zahlungsoption geführt, flankiert von Twint, Kreditkarten und klassischer Überweisung. Das Portfolio umfasst über 400 Titel plus Live-Tische, Konzession und Kasse sind sauber getrennt dokumentiert.
Was mycasino.ch unterscheidet, ist Routine. Die PostFinance-Integration wirkt eingespielt: Kasse, E-Finance-Login, Push-Freigabe in der App, Rückleitung — ohne zusätzliche Code-Gutscheine oder Umwege. Die Mindesteinzahlung via PostFinance liegt bei 10 CHF. Für Spieler mit PostFinance-Konto ist das der niedrigschwelligste Test unter den fünf Häusern. Gleichzeitig profitiert die Marke von der Größe: Viele Zahlungsfragen sind im Hilfe-Bereich mit Screenshots und Limit-Hinweisen erklärt, was bei kleineren Casinos oft fehlt. Wer das System verstehen will, findet dort die beste Dokumentation.
Der dritte Pluspunkt ist die Breite des Angebots bei gleicher Kasse. Spielautomaten, Roulette, Blackjack und Live-Tische laufen über dieselbe CHF-Kasse, RTP und Zufallsgenerator bleiben von der Zahlungsart unberührt. Wer mit PostFinance einzahlt, spielt dieselben Tische wie mit Twint oder Karte — nur die Buchungszeile im Kontoauszug unterscheidet sich. Das klingt banal, klärt aber den Irrtum, PostFinance sei ein spezielles Spielformat.
swisscasinos.ch — Swiss Casinos
swisscasinos.ch ist die Online-Marke der Swiss Casinos Holding AG, die mehrere terrestrische Häuser in Zürich, Schaffhausen und weiteren Standorten betreibt. Die ESBK-Konzession deckt den Online-Betrieb ab, die Domain ist ESBK-gelistet und ausschließlich mit Schweizer Wohnsitz nutzbar. In der Kasse steht PostFinance primär als E-Finance-Option, daneben Twint und Kreditkarte. Die Anbindung ist als Standard-Kachel ausgeführt — nicht prominent beworben, aber stabil verfügbar und seit 2019 ohne Unterbrechung geführt.
Der Reiz liegt in der Dachmarke. Wer bereits Kunde in einem Swiss-Casinos-Haus ist, findet online dieselbe Kontostruktur in CHF und kann PostFinance ohne neues Wallet nutzen. Einzahlungen sind ab 20 CHF möglich, die Freigabe erfolgt im E-Finance-Login mit anschließender App-Bestätigung. Auszahlungen laufen als Banküberweisung auf das verifizierte Postkonto, Dauer ein bis drei Bankarbeitstage. Für Bestandskunden der Gruppe ist das die bequemste Variante, weil kein zusätzlicher Zahlungsdienst dazwischen liegt.
Bemerkenswert ist die Konsistenz: swisscasinos.ch führt PostFinance als E-Finance-Überweisung, nicht als Kartenprodukt. Das entspricht der technischen Realität — Buchung vom Postkonto, Freigabe im E-Finance — und vermeidet die Karten-Verwirrung, die manche Wettbewerber mit „PostFinance Card bezahlen“ erzeugen, obwohl im Hintergrund doch E-Finance läuft.
So zahlen Sie mit PostFinance ein — Card, E-Finance und App
PostFinance ist kein einzelnes Produkt. Hinter dem Namen stehen drei Zugänge zum selben Postkonto: die physische PostFinance Card als Debitkarte, das E-Finance im Browser und die PostFinance Pay App als Freigabe-Kanal. Im Casino wählen Sie nicht zwischen drei Guthaben, sondern zwischen drei Wegen, dieselbe Buchung zu bestätigen. Der Unterschied liegt in der Bedienung — und darin, wo die 2FA stattfindet. Diese Unterscheidung fehlt in vielen Wettbewerbern, die alles unter „PostFinance“ bündeln und dann wundern sich Leser, warum die App nicht reagiert, während sie im Browser auf den Kartenleser warten.
Die Gemeinsamkeit vorweg: Jede PostFinance-Zahlung im Casino ist eine Sofortüberweisung vom Postkonto. Sie geben keinen Kartencode wie bei einer Kreditkarte ein, Sie leiten eine Überweisung an das Casino ein und bestätigen sie im PostFinance-System. Deshalb braucht es ein Postkonto mit Guthaben und — je nach Weg — die App oder einen Kartenleser für die starke Kundenauthentifizierung. Ein anonymer „PostFinance Code“ zum Einlösen ohne Konto existiert nicht. Was im Pool als „postfinance code einlösen ohne anmeldung casino“ auftaucht, ist meist eine Verwechslung mit paysafecard-Gutscheinen. PostFinance funktioniert immer kontogebunden, immer mit Login, immer mit 2FA.
Die zweite Gemeinsamkeit ist die Geschwindigkeit. Nach Freigabe steht der Betrag in der Casino-Kasse in ein bis zwei Minuten bereit — unabhängig davon, ob Sie Card, E-Finance oder App gewählt haben. Der Flaschenhals ist nicht das Casino, sondern die Freigabe. Wer die App nutzt, ist schneller als mit Kartenleser, wer im Browser ohne App arbeitet, braucht den Leser griffbereit. Gebühren fallen in den fünf Schweizer Häusern 2026 casino-seitig nicht an, die Buchung erscheint im Auszug als Zahlung an den Casino-Betreiber.
Mit PostFinance Card bezahlen
Am Desktop ist die Card oft der Einstieg, auch wenn die eigentliche Freigabe im E-Finance passiert. Sie klicken in der Kasse auf PostFinance oder PostFinance Card, geben den Betrag ein — meist 10 bis 20 CHF Minimum — und werden zu postfinance.ch weitergeleitet. Dort melden Sie sich mit E-Finance-Zugangsdaten an. Die Card selbst dient als Identifikator für das Konto, die Buchung läuft aber als E-Finance-Überweisung. Nach der Anmeldung sehen Sie Empfänger, Betrag und Verwendungszweck und bestätigen. Die Rückleitung ins Casino erfolgt automatisch, das Guthaben steht in ein bis zwei Minuten bereit. Gebühren fallen casino-seitig in den fünf Häusern 2026 nicht an, die Buchung erscheint im PostFinance-Auszug als Zahlung an den Casino-Betreiber.
Für Spieler ohne App ist das der vertraute Weg: Karte, Login, Freigabe. Der Vorteil liegt darin, dass keine zusätzliche App installiert sein muss, wenn ein Kartenleser vorhanden ist. Der Nachteil ist das Hantieren mit Lesegerät und Karte, während die App nur einen Fingerabdruck verlangt. Wer regelmäßig im Casino einzahlt, wechselt erfahrungsgemäß nach dem ersten Mal auf die App.
Mit E-Finance im Browser freigeben
E-Finance ist der reine Browser-Weg ohne App-Pflicht, falls Sie einen Kartenleser oder das alternative Verfahren nutzen. Der Ablauf ähnelt dem Card-Weg: Kasse, Betrag, Weiterleitung ins E-Finance-Login, Betrag prüfen, freigeben. Der Unterschied liegt in der Authentisierung: Statt Push in der App bestätigen Sie mit Kartenleser und Karte oder mit einem anderen von PostFinance hinterlegten 2FA-Verfahren. Seit 2024 verlangt PostFinance für Online-Zahlungen konsequent die starke Kundenauthentifizierung, ein reiner Passwort-Klick reicht nicht mehr. Für Spieler ohne Smartphone ist das der stabile Pfad, für alle anderen ist die App schneller.
Ein Hinweis zur Praxis: Der Browser-Weg funktioniert am besten am Desktop mit angeschlossenem Leser. Am Smartphone ist die App ohnehin überlegen, weil der Wechsel zwischen Casino-Browser und E-Finance-Login sonst zwei Tabs und einen Leser erfordert. Wer mobil spielt, spart sich den Umweg und bleibt in der App-Freigabe.
Mit PostFinance Pay App per Push bestätigen
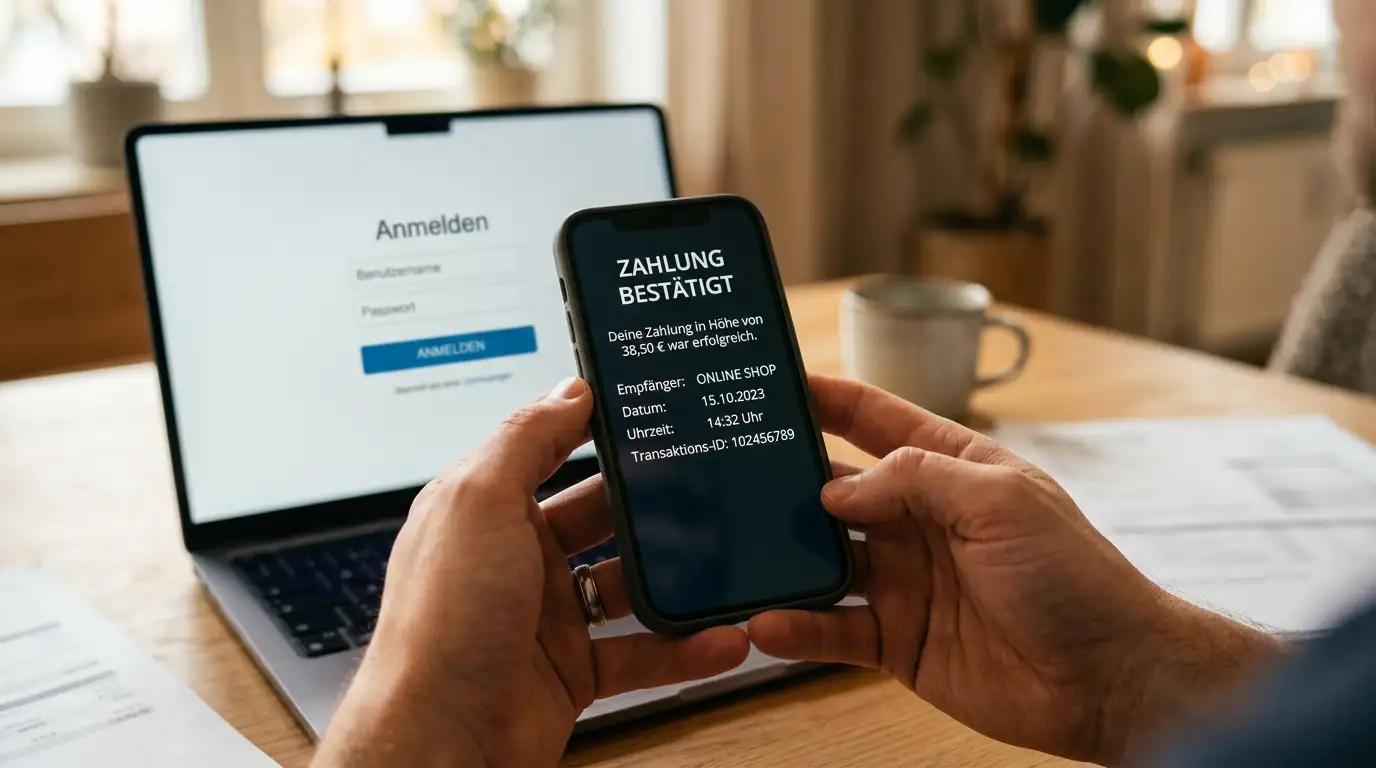
Die App ist 2026 der Standard. Sie starten die Zahlung wie gehabt in der Casino-Kasse und landen im E-Finance-Login. Statt Kartenleser kommt nach der Anmeldung eine Push-Nachricht in der PostFinance Pay App: Betrag, Empfänger, Detail. Sie entsperren per Face ID, Fingerabdruck oder Geräte-Code und geben frei. Die App zeigt die Buchung sofort, die Casino-Kasse springt nach erfolgreicher Freigabe zurück und schreibt gut. Der Vorteil liegt im Tempo und in der Limit-Steuerung: Tages- und Kartenlimite lassen sich direkt in der App per Schieber anpassen, Änderungen wirken sofort. Wer im Casino mit kleinen Beträgen testen will, setzt das Tageslimit vorab auf 500 CHF und erhöht erst nach dem Test.
Diese Limit-Steuerung ist mehr als Komfort — sie ist Schutz. Wer sein Tageslimit vor der Casino-Sitzung bewusst senkt, kann am Tag nicht mehr als diesen Betrag bewegen, auch nicht ins Casino. Das wirkt besser als jede nachträgliche Sperre und ist in der PostFinance App in Sekunden erledigt. Genau deshalb schätzen viele Schweizer Spieler PostFinance: Kontrolle liegt im eigenen Bankkanal, nicht im Casino.
Wie zahle ich mit PostFinance Card im Online Casino ein — Schritt für Schritt?
Kasse öffnen, PostFinance oder PostFinance Card wählen, Betrag ab 10 bis 20 CHF eingeben und zu postfinance.ch wechseln. Dort mit E-Finance anmelden, Betrag und Empfänger prüfen und in der PostFinance App per Push oder im Browser per Kartenleser freigeben. Nach Freigabe leitet das System zurück ins Casino und schreibt den Betrag meist in ein bis zwei Minuten gut.
Limits, Gebühren und Währung — was 2026 wirklich anfällt
Limits haben zwei Quellen: das Casino und PostFinance selbst. Das Casino setzt die Mindesteinzahlung — bei den fünf Häusern 10 bis 20 CHF — und eine interne Tages- oder Transaktionsobergrenze, die selten separat ausgewiesen wird. PostFinance setzt das Konto-Limit: Tagesbezug, Kartenlimite und E-Finance-Limite, die jeder Kunde individuell zwischen rund 1.000 und 10.000 CHF justiert. Was niedriger liegt, gewinnt. Wer sein PostFinance-Tageslimit auf 1.000 CHF gestellt hat, zahlt auch dann nicht mehr als 1.000 CHF am Tag ins Casino, selbst wenn das Casino 5.000 CHF erlauben würde. Die Einstellung liegt in der PostFinance Pay App unter Limiten und wirkt sofort.
Gebühren sind die zweite Frage, die in Wettbewerbern zu pauschal beantwortet wird. In den fünf Schweizer Casinos fallen 2026 für PostFinance-Einzahlungen keine separaten Casino-Gebühren an — die Buchung wird eins zu eins gutgeschrieben. PostFinance selbst berechnet für die E-Finance-Überweisung im Standardpaket ebenfalls keine Transaktionsgebühr, solange das Konto gedeckt ist. Jahresgebühren für Kontopaket und Card zwischen 0 und etwa 30 CHF bestehen unabhängig vom Casino und sind kein Casino-Kostenpunkt. Relevant werden Spesen nur an einer Stelle: der Währung. Schweizer Casinos führen das Spielkonto in CHF. Wer aus einem Euro-Raum einzahlt oder mit Euro-Konto spielt, zahlt Fremdwährungsaufschlag. Die Umrechnung CHF zu EUR und zurück kostet je nach Bank 1,5 bis 2,5 Prozent pro Richtung. Eine Einzahlung von 100 CHF wird bei 2 Prozent Spesen real zu 98 CHF Spielguthaben, die Auszahlung von 100 CHF zurück nach EUR zu etwa 98 Euro. Das steht selten in der Kasse, steht aber im Kontoauszug — und frisst jeden „kostenlos“-Vorteil auf, wenn die Kette CHF→EUR→CHF zweimal durchlaufen wird.
Kleinbeträge verdienen einen eigenen Blick, weil der Pool sie massiv abfragt. Einzahlungen mit 1 Euro, 5 Euro oder 10 Euro via PostFinance sind im Schweizer System nicht vorgesehen. Die Mindesteinzahlung liegt bei 10 bis 20 CHF, darunter lässt die Kasse schlicht keinen Betrag zu. Wer mit 1 oder 5 Euro testen will, weicht in Deutschland auf PayPal oder Klarna aus, wo 10 Euro Standard sind und manche Häuser 5 Euro zulassen. PostFinance ist kein Niedrigstbetrag-Werkzeug, sondern ein Konto-zu-Konto-Weg für Beträge ab kleiner zweistelliger CHF-Summe. Das ist kein Mangel, sondern Bauart: Debit-Überweisung statt Voucher. Diese Ehrlichkeit fehlt in vielen Wettbewerbern, die „ab 5 Euro mit PostFinance“ schreiben und dann in der Kasse 20 CHF als Minimum zeigen.
Zahlen vergleichen hilft hier mehr als Versprechen. Die Branche spricht gern von „gebührenfrei“ — gemeint ist casino-seitig gebührenfrei. Kontoseitig bleibt die Währungsfrage. Wer in CHF denkt und in CHF spielt, zahlt real nichts extra. Wer in Euro denkt, zahlt die Spesen seiner Bank, nicht des Casinos. Genau diese Unterscheidung fehlt in vielen Wettbewerbern, die pauschal „meist kostenlos“ schreiben. Präzise ist: Casino-Gebühr 0, PostFinance-Transaktion 0, Fremdwährung 1,5 bis 2,5 Prozent, wenn sie anfällt. Und wer das Tageslimit bewusst niedrig hält, schützt sich besser als mit jedem Bonus-Versprechen.
| Anbieter | Mindesteinzahlung PostFinance | Tageslimit bestimmend | Casino-Gebühr Einzahlung |
|---|---|---|---|
| jackpots.ch | 20 CHF | PostFinance App (1.000–10.000 CHF) | 0 |
| 7melons.ch | 10 CHF | PostFinance App | 0 |
| pasino.ch | 20 CHF | PostFinance App | 0 |
| mycasino.ch | 10 CHF | PostFinance App | 0 |
| swisscasinos.ch | 20 CHF | PostFinance App | 0 |
Kostet die Einzahlung mit PostFinance Gebühren und welche Limits gelten?
Casino-seitig kostet PostFinance 2026 in den geprüften Schweizer Häusern nichts extra, auch PostFinance verlangt für die E-Finance Überweisung keine Transaktionsgebühr. Limits setzt das Casino mit 10 bis 20 CHF Minimum und PostFinance mit dem App Tageslimit von meist 1.000 bis 10.000 CHF. Fremdwährung CHF zu Euro kostet bei Banken 1,5 bis 2,5 Prozent je Richtung.
Auszahlung zurück auf das PostFinance-Konto
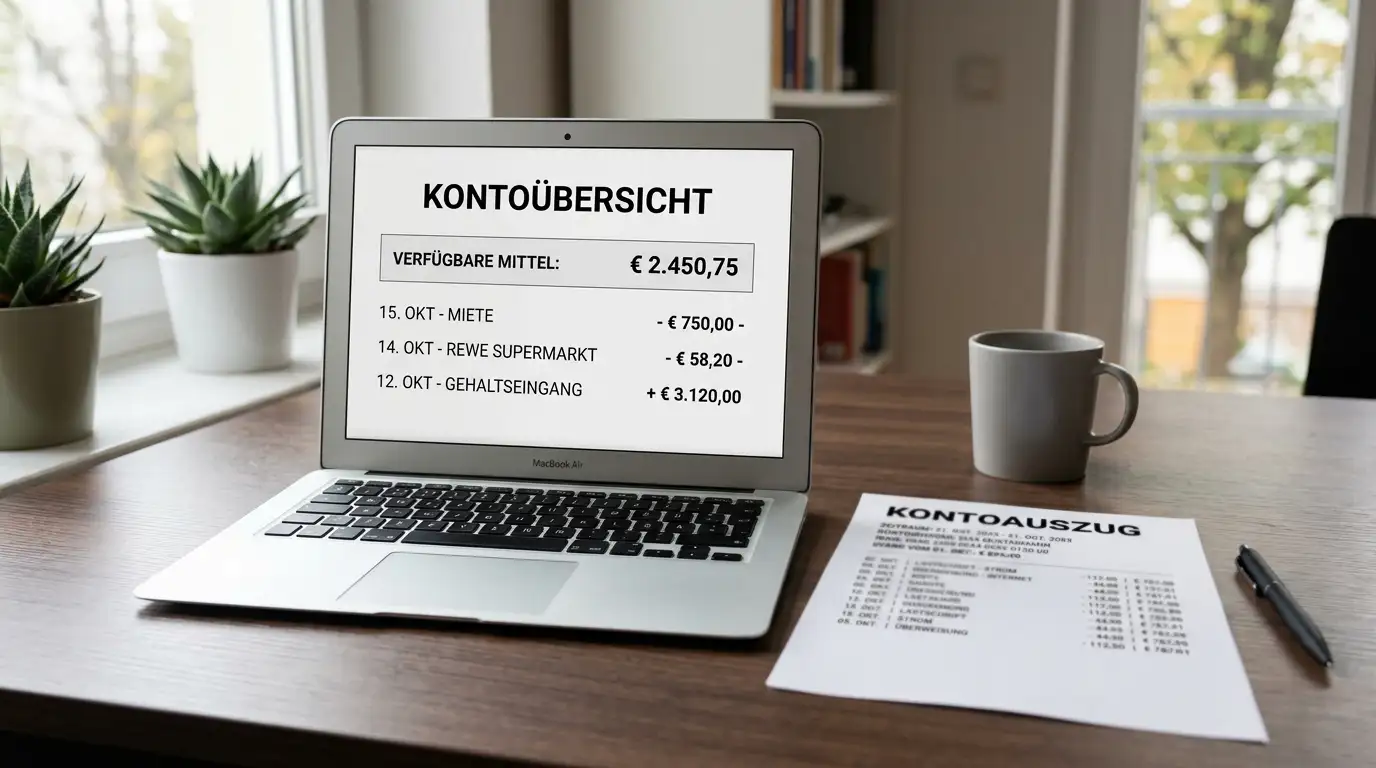
Die Auszahlung ist bei PostFinance kein Spiegel der Einzahlung auf die Card, sondern eine Banküberweisung auf die CH-IBAN. Schweizer Casinos führen sie im Kassenbereich als „Banküberweisung“ oder „Bank Transfer“ — dahinter liegt bei PostFinance-Kunden die SIC/SEPA-Gutschrift auf das Postkonto. Voraussetzungen sind identisch in allen fünf Häusern: verifiziertes Spielkonto, erfolgreiche KYC-Prüfung mit Ausweis und Adressnachweis sowie Namensgleichheit zwischen Casino-Account und Kontoinhaber. Auszahlungen auf Drittkonten lehnt die Kasse ab. Das ist keine Schikane, sondern Geldspiel- und Geldwäschereivorgabe der ESBK und des GSG — Auszahlung nur an die verifizierte, wirtschaftlich berechtigte Person. Wer diese Hürde vor der ersten Einzahlung nimmt, spart sich Wartezeit bei der ersten Auszahlung.
Die Dauer ist unspektakulär stabil. Nach Freigabe durch das Casino — meist innerhalb von 24 Stunden nach KYC — braucht die Gutschrift auf das Postkonto ein bis drei Bankarbeitstage. pasino.ch liegt im Test am schnelleren Ende mit ein bis zwei Tagen, die übrigen zwischen ein und drei Tagen. Wochenenden und Feiertage zählen nicht, eine Freitagnachmittags-Auszahlung landet daher oft erst Dienstag. Gebühren casino-seitig fallen in den fünf Häusern nicht an, Fremdwährung wie bei der Einzahlung nur dann, wenn das Zielkonto in Euro geführt wird und die Bank umrechnet. Wer in CHF einzahlt und in CHF ausgezahlt wird, sieht die volle Summe. Das ist der Normalfall für Schweizer PostFinance-Kunden und der Grund, warum PostFinance dort so beliebt ist: Hin- und Rückweg im selben Währungsraum ohne Spesen.
Ein Sonderfall ist „Geld zurück“ — also Rückbuchung oder Storno einer PostFinance-Zahlung. Anders als bei Kreditkarten gibt es bei der E-Finance-Überweisung keinen Chargeback-Knopf. Eine bestätigte Überweisung ist erteilt. Was manche als „PostFinance Casino Geld zurückfordern“ suchen, meint meist zweierlei: Storno einer noch nicht freigegebenen Zahlung — das geht durch Abbruch vor der 2FA — oder Rückforderung nach Spielsucht-Sperre. Letzteres ist kein Zahlungsfall, sondern ein Sperr- und Präventionsfall über ESBK-Sperrregister in der Schweiz oder OASIS in Deutschland. Die Zahlung selbst bleibt bestätigt, die Auszahlung blockierter Guthaben läuft über den Casino-Kundendienst mit Identitätsnachweis, nicht über die Bank. Wer hier auf einen Bank-Storno hofft, wartet vergebens.
Praktisch heißt das: Erst verifizieren, dann auszahlen lassen. Wer die KYC-Dokumente — Ausweis, Adressnachweis, bei Bedarf Herkunftsnachweis — vor der ersten Einzahlung hochlädt, spart sich die Wartezeit bei der ersten Auszahlung. Die Kasse verbucht danach jede PostFinance-Auszahlung als Überweisung auf die hinterlegte CH-IBAN, ohne erneute Karten- oder Code-Eingabe. Und wer die Limits in der PostFinance App vor der Sitzung bewusst setzt, behält die Kontrolle über beide Richtungen — Einzahlung wie Auszahlung.
Geht die Auszahlung zurück auf mein PostFinance Konto und wie lange dauert sie?
Ja, als Banküberweisung auf die verifizierte CH IBAN Ihres PostFinance Kontos, nicht als Karten-Rückbuchung. Nach KYC Freigabe dauert die Gutschrift meist ein bis drei Bankarbeitstage, bei pasino.ch oft ein bis zwei. Bedingung ist Namensgleichheit zwischen Casino Account und Kontoinhaber, Drittkonten sind ausgeschlossen und casino-seitig fallen keine Gebühren an.
Bonus mit PostFinance — worauf Sie achten müssen
Bonus und Zahlungsart hängen enger zusammen, als die Kasse verrät. Schweizer Casinos binden Willkommensangebote meist nicht an die Einzahlungsmethode — PostFinance, Twint und Kreditkarte lösen denselben Bonus aus. Das ist die Regel in den fünf Häusern: Einzahlungsbonus, Freispiele oder Treuepunkte richten sich nach Betrag und Umsatzbedingungen, nicht nach dem Freigabekanal. „PostFinance Bonus ohne Einzahlung“ oder „Bonus ohne Einzahlung PostFinance“ taucht im Pool oft auf, meint aber zweierlei, das getrennt bleibt: Ein Bonus ohne Einzahlung ist ein Startguthaben vor der ersten Einzahlung und hat mit PostFinance nichts zu tun. Ein PostFinance-Bonus ist ein Einzahlungsbonus, der mit PostFinance ausgelöst wird. Beides in einen Topf zu werfen, führt zu falscher Erwartung und zu enttäuschten Anfragen an den Kundendienst.
Der kritische Punkt sind Umstände, die Wettbewerber gern weichzeichnen. Der „gratis“ Willkommensbonus ist nie „geschenkt“ im wörtlichen Sinn. Schweizer Häuser knüpfen ihn an Umsatzbedingungen — etwa 30- bis 40-maliges Durchspielen des Bonusbetrags, teils mit Spielgewichtung und Höchsteinsatz. Ob sich das lohnt, entscheidet nicht das Prozent im Banner, sondern die Klausel im Kleingedruckten. Wer mit PostFinance 100 CHF einzahlt und 100 Prozent Bonus erhält, spielt mit 200 CHF Guthaben, muss aber vor Auszahlung den Bonusbetrag 30-mal drehen — also 3.000 CHF Umsatz — und darf währenddessen den Höchsteinsatz nicht reißen. Das ist machbar, aber kein Selbstläufer. Und wer „ohne Umsatzbedingungen“ sucht — das gibt es nur als Ausnahme, etwa als Freispiele ohne Umsatz oder als Treue-Rückvergütung mit einmaligem Umsatz.
In Deutschland liegt die Lage anders. GGL-lizenzierte Casinos koppeln Boni teils an zugelassene Zahlungswege und schließen einzelne E-Wallets vom Bonus aus. PostFinance spielt dort keine Rolle, weil sie nicht angeboten wird. Relevant für deutsche Spieler ist daher die Umkehrfrage: Welche Bonus-Ausschlüsse treffen die Alternative, die PostFinance ersetzt? Manche Häuser schließen Neteller und Skrill vom Willkommensbonus aus, PayPal und Klarna dagegen fast nie. Wer von PostFinance auf Neteller wechselt und den besten Willkommensbonus erwartet, landet schnell im Ausschluss. Wer auf PayPal oder Klarna wechselt, bleibt im Bonus. Genau deshalb steht die Alternativen-Matrix weiter unten — sie spart den Fehlklick und die Diskussion mit dem Kundendienst nach der Einzahlung.
Der nüchterne Rat: Lesen Sie vor der PostFinance-Einzahlung die Bonusbedingungen des jeweiligen Hauses auf Höhe und Umsatz, nicht auf Banner-Prozent. Wenn dort steht „Bonus nur mit Twint und Karte“, ist PostFinance zwar als Zahlung top, löst aber keinen Bonus aus. Wenn dort kein Ausschluss steht, löst PostFinance denselben Bonus wie jede andere Debit-Überweisung. Und wenn Sie „ohne Umsatzbedingungen“ suchen — das gibt es in der Schweiz und in Deutschland nur als Ausnahme, etwa als Freispiele ohne Umsatz oder als Treue-Rückvergütung mit einmaligem Umsatz. Alles andere ist eben doch an Bedingungen geknüpft, so ehrlich muss die Kasse sein.
Sicher bezahlen — woran Sie seriöse PostFinance Casinos erkennen
Seriosität hat bei PostFinance zwei Ebenen: die Bank und das Casino. Die Bank ist sauber reguliert — PostFinance AG mit Banklizenz seit 2013, Aufsicht durch die FINMA, Einlagensicherung, 2FA-Pflicht für Online-Zahlungen. Die Casino-Ebene entscheidet über Ihr Geld. Seriös ist in der Schweiz nur, wer eine ESBK-Konzession hat und in der ESBK-Liste geführt wird. Genau diese Häuser finden Sie oben mit PostFinance im Kassenbereich. Sie verlangen KYC vor der ersten Auszahlung, führen das Konto in CHF und bieten Sperrdatei nach GSG plus Präventionshinweise. Offshore-Seiten, die mit PostFinance werben, aber kein Impressum mit Schweizer Sitz und keine ESBK-Konzession zeigen, sind rote Flaggen — häufig reine Logo-Fakes, die auf Vorauszahlung per Krypto oder Gutschein umleiten, sobald Sie auf PostFinance klicken.
Ein kurzer Selbstcheck vor der Einzahlung spart Ärger. Erstens: Steht der Anbieter auf esbk.admin.ch in der Liste der konzessionierten Online Casinos? Zweitens: Führt die PostFinance-Zahlung wirklich zu postfinance.ch mit E-Finance-Login, oder zu einer generischen „Bank Transfer“-Maske ohne PostFinance-Domain? Drittens: Wird vor der ersten Einzahlung eine Identitätsprüfung verlangt? Wenn alle drei Punkte zutreffen, ist die PostFinance-Zahlung im seriösen Rahmen. Wenn einer fehlt und die Seite trotzdem ein PostFinance-Logo zeigt, schließen Sie das Fenster. Seit 2024 verschärft die Schweiz IP-Sperren gegen nicht konzessionierte Anbieter — genau wegen solcher Fake-Logos. Und ja, PostFinance selbst überwacht die Transaktionen mit Betrugserkennung und 2FA — eine untypische Buchung löst Rückfrage oder temporäre Limitsperre aus. Das ist kein Defekt, sondern Schutz.
Verantwortungsvolles Spiel gehört dazu, ohne Moralpredigt. Schweizer Casinos setzen bei PostFinance dieselben Werkzeuge ein wie bei anderen Zahlungen: Einzahlungslimite pro Tag, Woche und Monat, freiwillige Sperre, Verlinkung auf Präventionsstellen. PostFinance-seitig hilft das App-Limit: Wer sein Tageslimit auf 500 CHF senkt, kann am Tag nicht mehr als 500 CHF bewegen — auch nicht ins Casino. Das ist ein simpler Hebel, der besser wirkt als jede App-Sperre nachher. Wer höher spielen will, erhöht das Limit bewusst und mit Verzögerung — genau diese Reibung ist gewollt und schützt vor Kurzschluss-Entscheidungen.
Ein letzter Sicherheitsaspekt wird oft übersehen: Phishing. Echte PostFinance-Zahlungen im Casino leiten immer zu postfinance.ch mit gültigem Zertifikat. Eine Seite, die PostFinance-Logo zeigt, aber auf eine andere Domain leitet oder E-Finance-Zugangsdaten im Casino-Formular selbst abfragt, ist Betrug. Geben Sie E-Finance-Daten nie in ein Casino-Formular ein — nur auf postfinance.ch selbst. Diese Regel allein filtert die meisten Fake-Kassen heraus.
Ist PostFinance im Online Casino sicher und woran erkenne ich seriöse Anbieter?
Ja, wenn Bank und Casino beide reguliert sind. PostFinance ist FINMA beaufsichtigt mit 2FA Pflicht, das Casino trägt eine ESBK Konzession und steht auf esbk.admin.ch. Seriöse Häuser leiten zur echten postfinance.ch Seite mit App Freigabe und verlangen KYC vor der ersten Auszahlung. Fehlt die Konzession oder die echte Domain, ist das Logo meist Fake.
Recht und Wohnsitz — Schweiz vs. Deutschland
Die Rechtslage entscheidet, bevor die Kasse überhaupt aufgeht. In der Schweiz gilt das Geldspielgesetz seit 1. Januar 2019: Online-Geldspiele nur mit ESBK-Konzession, Netzsperren gegen nicht konzessionierte Anbieter, Sorgfaltspflichten und Sperrregister. PostFinance fügt sich dort nahtlos ein, weil Konto, Währung und Konzession im selben Rechtsraum liegen. In Deutschland gilt der Glücksspielstaatsvertrag 2021 mit GGL-Aufsicht seit 2023, LUGAS als anbieterübergreifende Limitüberwachung, OASIS als Sperrsystem und 1.000 Euro monatliches Einzahlungslimit über alle GGL-Anbieter hinweg. Dazu 1 Euro Höchsteinsatz pro Drehung bei virtuellen Automatenspielen und 5 Sekunden Mindestdauer pro Drehung. PostFinance ist in diesem Gefüge schlicht nicht vorgesehen — kein GGL-Anbieter führt sie, kein LUGAS-Limit rechnet in CHF.
Für Spieler bedeutet das eine klare Wohnsitz-Weiche. Mit Wohnsitz in der Schweiz und Postkonto spielen Sie in ESBK-Casinos mit PostFinance ohne Fremdwährungsumweg, ohne LUGAS-Limit, aber mit Schweizer Sperrdatei und CHF-Konto. Mit Wohnsitz in Deutschland spielen Sie in GGL-Casinos ohne PostFinance, dafür mit LUGAS und OASIS Schutz, 1.000 Euro Monatslimit und Euro-Konto — und wählen in der Kasse zwischen PayPal, Klarna, Kreditkarte oder Überweisung. Wer dazwischen pendelt — etwa Grenzgänger — muss sich entscheiden: Konto-Wohnsitz und Casino-Lizenz müssen zusammenpassen, sonst scheitert die Zahlung an der Adressprüfung, nicht an der Technik. Diese Weiche ist der eigentliche Kern der PostFinance-Frage für deutsche Suchende — nicht die Technik der Zahlung, sondern die Zulässigkeit des Kontos.
Ein letzter Irrtum aus dem Pool sei ausgeräumt: „Casino mit PostFinance Code einlösen“ oder „ohne Anmeldung“ — das gibt es nicht. PostFinance kennt keinen anonymen Voucher wie paysafecard. Jede Zahlung verlangt Anmeldung im E-Finance mit 2FA, jede Casino-Registrierung verlangt Identitätsprüfung. „Ohne Anmeldung“ ist mit PostFinance ausgeschlossen, „mit Code“ ist Verwechslung mit Gutscheinen. Wer anonym testen will, ist bei PostFinance falsch — und bei konzessionierten Casinos ohnehin, weil anonyme Konten regulatorisch verboten sind. Das gilt in der Schweiz wie in Deutschland gleichermaßen.
Die Gegenprobe ist simpel: Wenn ein Anbieter „PostFinance ohne Anmeldung“ verspricht, ist es kein PostFinance. Echte PostFinance-Zahlungen verlangen immer E-Finance-Login und Freigabe, echte konzessionierte Casinos verlangen immer Registrierung und KYC. Wer beides umgeht, umgeht das Gesetz — und spielt auf eigene Gefahr außerhalb des Schutzraums von ESBK oder GGL.
Kann ich mit PostFinance ohne Anmeldung oder mit Gutschein Code einzahlen?
Nein. PostFinance funktioniert nur kontogebunden mit E-Finance Login und 2FA Freigabe, einen anonymen Gutschein Code ohne Anmeldung gibt es nicht. Auch das Casino verlangt vor der ersten Einzahlung eine Registrierung mit Identitätsprüfung. Wer ohne Anmeldung sucht, verwechselt PostFinance mit paysafecard Vouchern, das ist ein anderes System.
Die besten Alternativen für Spieler aus Deutschland
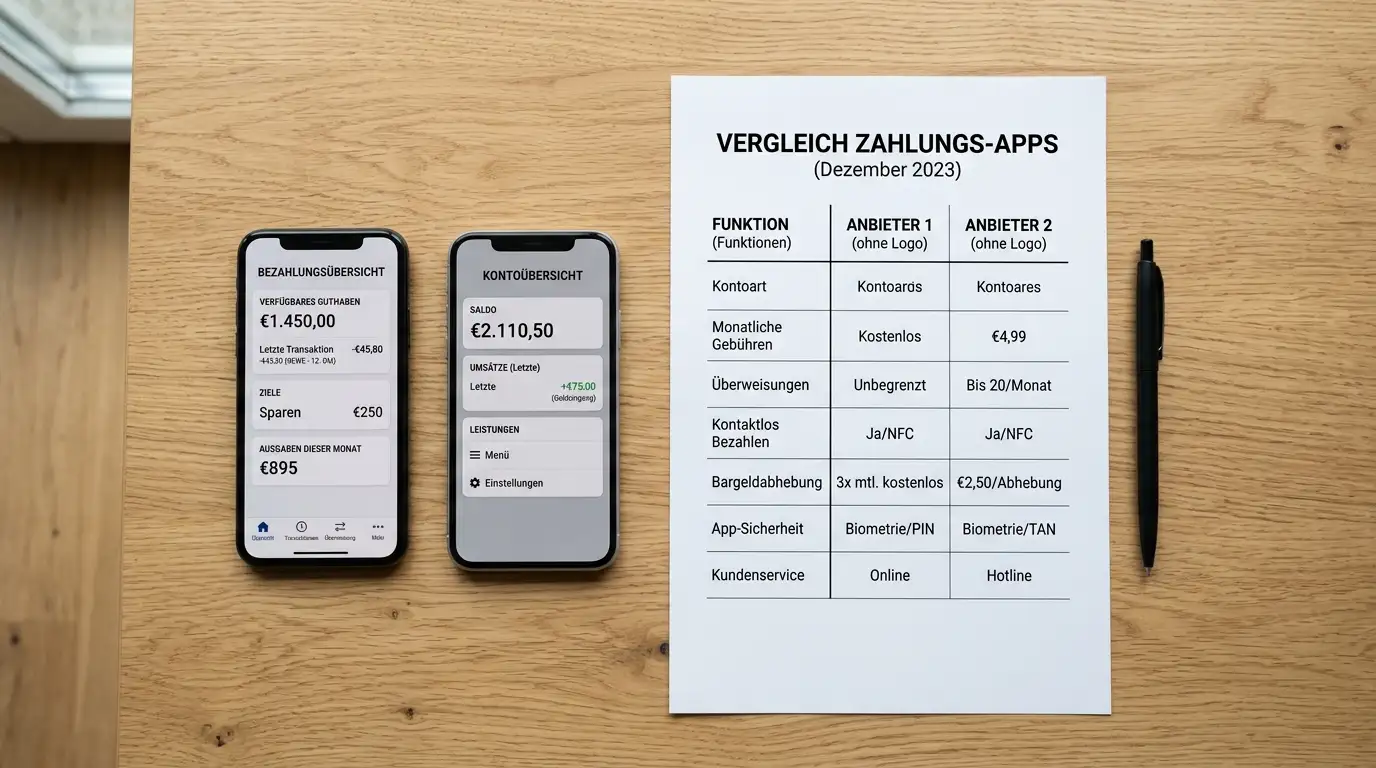
Für Leser aus Deutschland ist die entscheidende Frage nicht „wie nutze ich PostFinance doch irgendwie“, sondern „was ersetzt PostFinance im deutschen Alltag eins zu eins“. Die Antwort hängt von Tempo, Limits, Bonusfähigkeit und Verfügbarkeit in der GGL-Whitelist ab. PayPal ist in GGL-Casinos breit verfügbar, Klarna als Sofortüberweisung ebenfalls, Kreditkarten fast überall, Neteller und Skrill nur noch bei wenigen Häusern, Twint nur in der Schweiz relevant. Die Matrix unten fasst den Stand 2026 zusammen — nicht als Werbung, sondern als Entscheidungshilfe nach den Kriterien, die PostFinance stark machen: Direktheit vom Konto, schnelle Freigabe, klare Limits. Wer PostFinance wegen der Einfachheit mochte, erkennt das Muster in PayPal und Klarna wieder — nur eben in Euro.
| Methode | Tempo Einzahlung | Limits typisch | Gebühren casino-seitig | Bonusfähig in DE | Verfügbarkeit DE (GGL) |
|---|---|---|---|---|---|
| PayPal | Sofort | 10–1.000 € | 0 | Ja | Sehr hoch |
| Klarna / Sofort | Sofort | 10–1.000 € (LUGAS) | 0 | Ja | Hoch |
| Kreditkarte Visa/Mastercard | Sofort | 10–1.000 € | 0 | Ja | Sehr hoch |
| Banküberweisung / Trustly | Sofort bis 1 Tag | 10–1.000 € | 0 | Ja | Hoch |
| Neteller | Sofort | 10–1.000 € | 0 | Teilweise nein | Niedrig |
| Twint | Sofort | 10–500 CHF (CH) | 0 | — (CH) | Keine (CH-only) |
Die Logik dahinter ist simpel. PayPal ersetzt PostFinance für deutsche Spieler am direktesten: Konto-gebunden, 2FA per App, Sofortgutschrift, keine Fremdwährung, in fast jedem GGL-Casino vorhanden und bonusfähig. Klarna über Sofort ist ähnlich schnell und nutzt das bestehende Girokonto ohne neues Wallet. Kreditkarten sind universell, erfordern aber Kartendaten im Casino und bieten keine so feine Tageslimit-Steuerung wie die PostFinance App. Neteller und Skrill sind als E-Wallets schnell, werden aber in vielen deutschen Casinos vom Willkommensbonus ausgenommen — als PostFinance-Ersatz also riskant, wenn Bonus wichtig ist. Twint — in der Schweiz PostFinance-Konkurrent — spielt in Deutschland keine Rolle. Wer PostFinance wegen der App-Limit-Steuerung schätzte, findet in PayPal-Limits und Klarna-Banklimits einen ähnlichen Hebel, nur eben in Euro und ohne CHF-Umweg.
Praktischer Wechselpfad für Spieler aus Deutschland: Wenn Bonus wichtig ist, wählen Sie PayPal oder Klarna. Wenn maximale Akzeptanz zählt, nehmen Sie PayPal oder Kreditkarte. Wenn Sie das Girokonto direkt belasten wollen ohne Wallet, nehmen Sie Klarna oder Sofort oder Trustly. Wenn Sie bereits ein PostFinance-Konto besitzen und in der Schweiz wohnen, bleiben Sie bei PostFinance — dort ist es unschlagbar direkt. Und wenn Sie „ohne Umsatzbedingungen“ als Kriterium mitbringen — prüfen Sie die Treue- und Freispiel-Klauseln der Alternative genauso wie bei PostFinance. Das Prinzip bleibt gleich, nur die Währung wechselt.
Welche Alternativen zu PostFinance funktionieren in deutschen Casinos genauso einfach?
PayPal und Klarna ersetzen PostFinance in Deutschland am besten, beide sofort, ab 10 Euro, ohne Fremdwährung und in fast allen GGL Casinos verfügbar und bonusfähig. Kreditkarte und Trustly sind ähnlich breit akzeptiert. Neteller und Skrill sind schnell, aber oft vom Bonus ausgenommen, Twint funktioniert nur in der Schweiz.
Spiele, Echtgeld und Ausblick 2026
Die Zahlungsart ändert nichts am Spiel. Ob PostFinance, PayPal oder Kreditkarte — Spielautomaten, Roulette, Blackjack und Live-Tische laufen identisch, RTP und Zufallsgenerator bleiben unberührt. Was sich ändert, ist die Kontoführung: CHF in Schweizer Casinos, Euro in deutschen. Wer mit PostFinance in CHF spielt und in Euro denkt, muss bei jedem Ein- und Auszahlungswechsel die Umrechnung einkalkulieren. Wer in Deutschland mit Euro-Methode spielt, hat dieses Thema nicht. „Echtgeld mit PostFinance“ ist daher kein eigenes Spielformat, sondern schlicht Echtgeldspiel mit PostFinance als Kassenweg — dieselben Tische, derselbe Einsatz, nur andere Buchungszeile. Diese Klarstellung mag banal wirken, erspart aber den Irrtum, PostFinance sei ein eigenes Spielsegment.
Der Ausblick 2026 ist nüchtern. In der Schweiz wird PostFinance Pay als App-Freigabe weiter ausgebaut, Tageslimite werden feiner steuerbar und die ESBK-Konzessionen bleiben stabil bei zehn Anbietern. In Deutschland wird PostFinance nicht in die GGL-Kassen einziehen — zu groß die Währungs- und Limit-Inkompatibilität, zu klar die Trennung der Rechtsräume. Für die jährliche Aktualität heißt das: Prüfen Sie vor einer Einzahlung kurz die ESBK-Liste und die GGL-Whitelist — beide ändern sich jährlich, und eine neue Konzession oder ein neuer Zahlungsdienst kann das Bild verschieben. Wer heute mit PostFinance in der Schweiz spielt und morgen nach Deutschland zieht, plant den Zahlungswechsel gleich mit. Umgekehrt gilt: Wer aus Deutschland die Schweizer PostFinance-Welt als Vorbild nimmt, überträgt das Prinzip — direkt vom Konto, mit App-Freigabe und klarem Tageslimit — auf PayPal oder Klarna. Das Prinzip reist, das Konto nicht. Genau darin liegt der praktische Nutzen dieses Leitfadens über das Jahr hinaus.
Verantwortungsvolles Spiel bleibt dabei die Klammer über beiden Märkten. Schweizer Casinos bieten Einzahlungslimite, freiwillige Sperre und Verlinkung auf Präventionsstellen direkt im Konto, GGL-Casinos setzen auf LUGAS und OASIS. PostFinance unterstützt das auf Bankseite mit dem App-Limit als zusätzlichem Hebel: Wer sein Tageslimit bewusst niedrig hält, begrenzt nicht nur die Casino-Einzahlung, sondern die gesamte Tagesbewegung des Kontos. Das ist simpel und wirksam — und funktioniert mit PayPal- oder Klarna-Limits in Deutschland nach demselben Muster. Wer hoch einsteigt und „ohne Limit“ sucht, verkennt den Schutz, den diese Systeme bieten. Kurz gesagt: Technik und Recht geben den Rahmen, die eigene Limit-Disziplin füllt ihn aus.
Geschrieben von der Redaktion „Casinos-ohneumsatzbedingungen.com”.