Mit Kreditkarte im Online-Casino bezahlen: acht legale Anbieter, ein Prüfprotokoll, klare Konditionen 2026
 Verfügbar in DE
Eine Kreditkarte liegt in fast jedem Portemonnaie, und doch scheitert die Einzahlung im Online-Casino regelmäßig an Kleinigkeiten: fehlende 3D-Secure-Freischaltung, eine Issuer-seitige Sperre für Glücksspiel oder ein LUGAS-Limit, das still erreicht ist. Wer in Deutschland legal spielt, braucht nicht nur einen Anbieter mit Karte, sondern einen Anbieter mit deutscher Erlaubnis, klaren Kartenkonditionen und einem transparenten Umgang mit Visa und Mastercard. Dieser Text sortiert acht GGL-lizenzierte Anbieterauftritte nach ihrer tatsächlichen Kartenaffinität, erklärt den Zahlungsablauf samt Stolperfallen und ordnet Visa gegen Mastercard ein, ohne Marketingfloskeln.
Die Kartenzahlung ist seit Jahrzehnten der Standardweg im Online-Glücksspiel – und genau deshalb wirkt sie so selbstverständlich, dass kaum jemand die Details kennt, die über Erfolg oder Ablehnung entscheiden. Der Markt hat sich seit dem GlüStV 2021 verändert: Es geht nicht mehr nur darum, ob eine Domain Karten akzeptiert, sondern ob sie das unter deutscher Erlaubnis tut, wie sie mit Auszahlungen auf das Ursprungsmedium umgeht und ob sie die anbieterübergreifenden Limits sauber einbindet. Die gute Nachricht vorweg: Alle acht hier behandelten Anbieter stehen auf der GGL-Whitelist und führen Visa und Mastercard. Die schlechte: Die Unterschiede liegen im Kleingedruckten, und genau dort wird später entschieden, ob Ihre Auszahlung drei Tage oder drei Wochen braucht.
- Welche Anbieter erlauben die Kartenzahlung – und wie Sie echte GGL-Lizenzen prüfen
- Die besten Karten-Casinos 2026 im Vergleich – acht GGL-lizenzierte Anbieter
- Einzahlen mit Karte – Ablauf, Limits und Gebühren im Detail
- Gewinne zurück auf die Karte – wie Auszahlungen mit Visa und Mastercard wirklich laufen
- Visa oder Mastercard – welcher Kartenweg passt besser zum Spielen?
- Bonus mit Kreditkarte – wann der Karteneinzahlung ein Bonus folgt
- Sicherheit und Seriosität – woran Sie ein vertrauenswürdiges Karten-Casino erkennen
- Kleine Einsätze, große Wirkung – 1-, 5- und 10-Euro-Einzahlungen mit Karte
- Neue Karten-Casinos 2026 – worauf Sie bei frischen Anbietern achten
- Alternativen zur Kreditkarte – wenn Karte nicht geht oder nicht reicht
Welche Anbieter erlauben die Kartenzahlung – und wie Sie echte GGL-Lizenzen prüfen
In Deutschland ist „legal" kein Gefühl, sondern ein Eintrag. Die Gemeinsame Glücksspielbehörde der Länder (GGL) führt eine öffentliche Whitelist aller erlaubten Anbieter für virtuelle Automatenspiele, Sportwetten und Poker. Eine Domain steht dort entweder mit gültiger Erlaubnis oder sie steht dort nicht. Jeder andere Nachweis – ein Gütesiegel auf der Startseite, ein Lizenzbanner im Footer, ein Versprechen im Chat – ist Dekoration. Bevor Sie eine Kreditkarte hinterlegen, öffnen Sie gluecksspiel-behoerde.de, suchen die Domain und notieren sich das Prüfdatum. Das dauert weniger als eine Minute und erspart späteren Ärger bei Auszahlungen oder Chargeback-Anfragen.
Die Whitelist allein reicht nicht. Der GlüStV 2021 schreibt drei Systeme vor, die jede legale Kartenzahlung rahmen: OASIS sperrt Spieler anbieterübergreifend, wenn sie sich selbst sperren oder gesperrt werden; LUGAS führt ein zentrales Limitkonto pro Person und bucht jede Einzahlung – auch per Karte – gegen das monatliche Limit von grundsätzlich 1.000 Euro; die 5-Sekunden-Mindestspindauer bei virtuellen Automatenspielen bremst das Spieltempo. Diese Systeme laufen unabhängig vom Zahlungsweg, aber sie bestimmen, ob Ihre Karteneinzahlung durchgeht. Wenn Ihr persönliches Limit bei 800 Euro steht und Sie versuchen, 300 Euro per Visa einzuzahlen, wird die Transaktion abgelehnt – nicht weil die Karte schlecht ist, sondern weil LUGAS es sagt.
Ein häufiges Missverständnis betrifft die Erlaubnisart. Die GGL vergibt getrennte Titel: virtuelle Automatenspiele nach §22a, Online-Poker nach §22b, dazu Sportwetten. Eine Domain kann für Sportwetten erlaubt sein, aber nicht für virtuelle Automatenspiele – und umgekehrt. Wer mit Karte im Automatenbereich einzahlen will, prüft also nicht nur, ob die Domain auf der Whitelist steht, sondern für welches Produkt. Bei den großen Marken wie bwin oder Tipico laufen Sportwetten und Games teils unter verwandten, aber rechtlich getrennten Erlaubnissen. Der Kartenweg selbst ist bei beiden Produktarten identisch; die Legalitätsprüfung muss aber die richtige Rubrik treffen.
Die Whitelist wächst kontinuierlich. Seit Inkrafttreten des Staatsvertrags 2021 sind laufend Zulassungen und Verlängerungen hinzugekommen; die Behörde in Halle aktualisiert das Verzeichnis fortlaufend. Für 2026 ist zudem die turnusmäßige Evaluierung des GlüStV vorgesehen, bei der Limit-Architektur, Werbung und Kanalisierung auf dem Prüfstand stehen. Sollten sich Regeln ändern, geschieht das über eine Novelle des Staatsvertrags und entsprechende Verwaltungsakte – bis dahin gilt der Bestand, und Kartenzahlungen bleiben bei lizenzierten Anbietern ein zulässiger Zahlungsweg innerhalb der genannten Limits. Wer eine Karte hinterlegt, tut das also auf stabilem Boden, muss aber wissen, dass das regulatorische Gerüst kein statisches Bild ist.
Ein konkretes Prüfprotokoll für Kartenzahler sieht so aus: Öffnen Sie die Whitelist, geben Sie die Domain exakt ein – etwa bwin.de oder tipico.de – und prüfen Sie in der Trefferzeile die Spalte Erlaubnisart. Für virtuelles Automatenspiel muss dort §22a erscheinen, für Poker §22b. Notieren Sie das Abrufdatum, denn Erlaubnisse werden verlängert oder widerrufen. Wer zusätzlich die Anbieter-Information im Footer mit der Handelsregister-Angabe und der Erlaubnisnummer abgleicht, hat zwei unabhängige Quellen. Diese Klammer aus Whitelist und Anbieterangabe ist belastbarer als jedes Siegel.
LUGAS arbeitet als monatliches Limitkonto, nicht als rollierender 30-Tage-Zeitraum. Am ersten Kalendertag um 0 Uhr wird das Limit zurückgesetzt, bis dahin summieren sich alle Einzahlungen über alle Anbieter. Erhöhungen über 1.000 Euro setzen einen Antrag beim Anbieter und einen Nachweis wirtschaftlicher Leistungsfähigkeit voraus, den die Behörde prüft. Das Kartenlimit des Issuers – etwa Verfügungsrahmen oder Tageslimit – läuft parallel dazu und ist unabhängig von LUGAS. Zwei Limits, zwei Systeme, beide können eine Transaktion stoppen.
Die Unterscheidung zwischen Debit-, Credit- und Prepaid-Karte spielt im Alltag kaum eine Rolle, wohl aber bei der Autorisierung. Debitkarten ziehen den Betrag sofort vom Girokonto ab und erfordern oft eine gesonderte Freischaltung für E-Commerce-Zahlungen; Prepaid-Karten funktionieren nur bis zum aufgeladenen Guthaben und werden von manchen Issuern für Glücksspiel-MCCs gesperrt; klassische Kreditkarten (Credit) bieten einen Verfügungsrahmen, können aber Gebühren für Bargeldbezug auslösen, wenn der Acquirer die Transaktion als solchen einstuft. Im Zweifel hilft ein Blick in die Kartenbedingungen oder ein kurzer Anruf bei der kartenausgebenden Bank, bevor die erste Einzahlung scheitert.
Kann ich in jedem GGL-lizenzierten Casino mit Visa und Mastercard einzahlen?
Fast alle GGL-lizenzierten Anbieter listen Visa und Mastercard für Einzahlungen, doch gleichbehandelt werden die beiden nicht: Manche Anbieter leiten Auszahlungen auf die Banküberweisung um oder schließen Mastercard-Rückbuchungen aus. Prüfen Sie vor der ersten Einzahlung die Zahlungsseite und achten Sie auf den Hinweis zur Auszahlungsfähigkeit je Scheme.
Zählt eine Karteneinzahlung gegen das monatliche 1.000-Euro-Limit und was ist LUGAS?
Ja. LUGAS summiert alle Einzahlungen eines Spielers über sämtliche lizenzierten Anbieter zum Monatslimit von grundsätzlich 1.000 Euro – unabhängig vom Zahlungsweg. Wer bereits 600 Euro per PayPal eingezahlt hat, kann per Karte nur noch 400 Euro einzahlen. Eine Erhöhung ist nur mit Nachweis wirtschaftlicher Leistungsfähigkeit möglich.
Die besten Karten-Casinos 2026 im Vergleich – acht GGL-lizenzierte Anbieter
Rankings nach Bauchgefühl helfen niemandem. Hier zählen fünf Kriterien, offen benannt: Akzeptanz beider Schemes für Einzahlungen, dokumentierte Mindestbeträge, Gebührenhinweis seitens des Anbieters, Auszahlungsfähigkeit auf Karte (mindestens Visa), und transparente Kommunikation der Kartenbedingungen. Anbieter, die ihre Kartenkonditionen verstecken oder pauschal „gebührenfrei" schreiben, ohne den Issuer-Vorbehalt zu nennen, rutschen nach unten. Die Reihenfolge spiegelt Kartenaffinität, nicht Werbebudget.
| Anbieter | Lizenz | Auszahlungstempo | Mindesteinzahlung | Unterscheidungsmerkmal |
|---|---|---|---|---|
| Tipico Games | §22a GGL, Whitelist | 1–3 Werktage intern + Banklaufzeit | 10 Euro | Etablierte Marke, stabiler Kartenpfad, Auszahlung bevorzugt auf Einzahlungsmittel |
| Wunderino | §22a GGL, Whitelist | 1–3 Werktage intern + Banklaufzeit | 10 Euro | Starker Automatenfokus, Kartenweg neben PayPal/Klarna etabliert |
| JackpotPiraten | §22a GGL, Whitelist | 1–3 Werktage intern + Banklaufzeit | 10 Euro | Öffentlicher Visa-Ratgeber, gebührenfreie Karteneinzahlung seitens Betreiber kommuniziert |
| BingBong | §22a GGL, Whitelist | 1–3 Werktage intern + Banklaufzeit | 1 Euro | Niedrigster Mindestbetrag am Markt, Mastercard in Echtzeit beworben |
| LeoVegas.de | §22a GGL, Whitelist | 1–3 Werktage intern + Banklaufzeit | 10 Euro | Internationale Mobile-Marke, breite Kartenabdeckung, Portale nennen 2026 kartenaffin |
| DrückGlück | §22a GGL, Whitelist | 1–3 Werktage intern + Banklaufzeit | 10 Euro | Plattformübergreifender Auftritt, breiter Zahlungsmix inkl. Karte |
| StarGames | §22a GGL, Whitelist | 1–3 Werktage intern + Banklaufzeit | 10 Euro | Greentube/Novomatic-Herkunft, Karten prominent neben PayPal |
| bwin | §22a GGL, Whitelist | 1–3 Werktage intern + Banklaufzeit | 10 Euro | Größte Markenreichweite, hohe Zahlungsabdeckung, regelmäßige Testsieger-Nennungen |
Tipico Games
Tipico Games ist das Spielautomaten-Segment der Tipico-Gruppe, betrieben unter einer §22a-Erlaubnis der GGL und auf der offiziellen Whitelist geführt. Die Marke ist in Deutschland seit 2004 im Sportwettengeschäft präsent und hat ihr Games-Angebot seit 2022/2023 unter dem neuen Regulierungsrahmen ausgebaut. Visa und Mastercard stehen im Zahlungsportfolio gleichberechtigt neben PayPal, Apple Pay, Sofort und Skrill; die Gutschrift erfolgt nach erfolgreicher 3D-Secure-Autorisierung sofort. Auszahlungen werden bevorzugt auf das Einzahlungsmittel geleitet, sofern technisch möglich; alternativ greift die Banküberweisung.
Was Tipico Games für Kartenzahler unterscheidet, ist die Kombination aus Markenvertrauen und stabiler Zahlungsinfrastruktur. Der Support kennt Kartenfragen aus dem Tagesgeschäft, die Dokumentation ist klar, und die App funktioniert parallel zum Desktop. Für Spieler, die Wert auf einen bekannten Namen legen und keine Experimente mit neuen Anbietern eingehen wollen, ist Tipico Games der sichere Einstieg in die Kartenzahlung unter deutscher Lizenz.
Ein praktischer Vorteil der Größe: Tipico wickelt täglich hohe Transaktionsvolumina ab, was die Kartenintegration stresserprobt macht. Wo kleinere Anbieter bei ungewöhnlichen Kartentypen – etwa einer Debit-Mastercard einer Neobank – gelegentlich stolpern, läuft der Vorgang hier meist durch. Das ist kein Werbeversprechen, sondern eine Folge von Skaleneffekten: Je mehr Karten ein Acquirer sieht, desto robuster reagiert das System auf Randfälle.
Wunderino
Wunderino betreibt wunderino.de unter einer GGL-Erlaubnis für virtuelle Automatenspiele und ist seit 2016 am Markt. Das Zahlungsportfolio umfasst Visa, Mastercard, PayPal, Klarna, Trustly und weitere Methoden; Karteneinzahlungen werden sofort gutgeschrieben, Gebühren fallen seitens des Anbieters laut eigener Angabe nicht an – der Vorbehalt „je nach kartenausgebender Bank" gilt trotzdem. Die Mindesteinzahlung liegt üblicherweise bei 10 Euro, kann je nach Aktion variieren. Auszahlungen erfolgen je nach Scheme und interner Prüfung auf Karte oder per Überweisung.
Der Fokus von Wunderino liegt klar auf Spielautomaten, ergänzt durch regelmäßige Bonusaktionen und Freispiel-Kampagnen. Für Kartenzahler ist der Weg etabliert und nicht experimentell; die Zahlungsmethoden-Übersicht ist übersichtlich und nennt Karten explizit. Wer einen Automatenanbieter mit solider Kartenakzeptanz sucht und Bonusaktionen nutzen möchte, findet hier eine solide Lösung.
Auffällig ist die Einbettung der Karte in ein breiteres Portfolio: Wer mit 10 Euro per Visa startet und später Gewinne abheben will, hat je nach Scheme mehrere Auszahlungswege. Das macht Wunderino zu einem Allrounder ohne Spezialpreis – weder der schnellste noch der günstigste Kartenweg, aber einer, der verlässlich funktioniert und dessen Konditionen sich vor der ersten Einzahlung ablesen lassen. Genau diese Vorhersagbarkeit ist bei Kartenzahlungen mehr wert als ein einzelner beworbener Vorteil.
JackpotPiraten
JackpotPiraten (jackpotpiraten.de) positioniert sich als deutsche Online-Spielothek mit GGL-Erlaubnis und pflegt einen eigenen Ratgeber zur Visa-Zahlung – ein Detail, das viele Wettbewerber aussparen. Visa und Mastercard sind im Standardportfolio, die Gutschrift erfolgt sofort nach Autorisierung, und der Betreiber kommuniziert Gebührenfreiheit auf seiner Seite. Die Mindesteinzahlung liegt bei 10 Euro; Auszahlungen folgen dem Prinzip „zurück auf das Einzahlungsmittel, soweit möglich".
Die transparente Kartenkommunikation macht JackpotPiraten für Erstnutzer interessant. Statt Kartenakzeptanz nur in einer Liste zu erwähnen, erklärt der Anbieter den Ablauf und weist auf 3D Secure hin. Das ist kein Alleinstellungsmerkmal im engeren Sinne, aber ein Qualitätsmerkmal: wer seine Zahlungsbedingungen ernst nimmt, schreibt sie auf. Für Spieler, die vor der ersten Karteneinzahlung lesen wollen, was genau passiert, ist JackpotPiraten eine gute Adresse.
Die Marke setzt auf deutsche Positionierung: deutschsprachiger Kundendienst, deutsche Bankkonten für Überweisungs-Fallbacks und eine Zahlungsseite, die nicht aus einem Übersetzungsbüro zu stammen scheint. Für die Auszahlung bedeutet das: Rückführung auf das Einzahlungsmittel, soweit der Acquirer die Gutschrift zulässt, andernfalls Überweisung aufs Girokonto. Der Kartenpfad bei JackpotPiraten ist damit weniger ein Alleinstellungsargument als ein Beispiel dafür, wie ein mittelgroßer Anbieter die Hausaufgaben der Kartenintegration sauber erledigt.
BingBong
BingBong (bingbong.de) ist eine reine DE-Spielothek mit GGL-Erlaubnis und fällt durch den niedrigsten beworbenen Mindesteinzahlungsbetrag auf: 1 Euro. Mastercard wird auf der Bezahlmethoden-Seite mit Echtzeit-Gutschrift beworben; Visa ist ebenfalls verfügbar. Die niedrige Untergrenze macht BingBong zum idealen Testfeld für Kartenzahlungen: wer 3D Secure, Issuer-Verhalten und LUGAS-Status mit minimalem Risiko prüfen will, zahlt 1 Euro ein und beobachtet den Ablauf.
Der Haken: niedrige Mindestbeträge locken, aber sie ändern nichts an den regulatorischen Rahmenbedingungen. LUGAS bucht jeden Euro, OASIS prüft vor jeder Transaktion, und die 5-Sekunden-Regel gilt unverändert. BingBong ist kein Freibrief für Mikro-Sessions, sondern ein Werkzeug zum Kennenlernen des Kartenwegs unter realen Bedingungen. Wer größere Einsätze plant, nutzt die 1-Euro-Option als Probelauf und steigt dann auf den gewünschten Betrag um.
Interessant ist BingBong auch als Gegenprobe zur Auszahlungsfrage: Der Anbieter bewirbt Echtzeit-Gutschriften bei der Einzahlung, kommuniziert für die Auszahlung aber dieselben internen Prüfzeiten wie alle anderen – ein bis drei Werktage plus Banklaufzeit. Das ist ehrlich und unterscheidet den Anbieter von Plattformen, die „sofort" in beide Richtungen versprechen. Wer die Karte bei BingBong hinterlegt, kauft damit ein realistisches Bild des Kartenwegs, nicht eine Beschleunigungs-Illusion.
LeoVegas.de
LeoVegas.de gehört zur LeoVegas Group und operiert unter einer GGL-Erlaubnis für virtuelle Automatenspiele. Das Zahlungsportfolio ist breit: Visa, Mastercard, PayPal, Apple Pay, Paysafecard, Klarna, Trustly. Vergleichsportale nennen LeoVegas 2026 wiederholt als „Bester Kreditkarten-Anbieter", was an der Kombination aus breiter Kartenabdeckung und mobiler Optimierung liegt. Auszahlungen erfolgen je nach Kartenart auf die Karte oder per Banküberweisung; die interne Bearbeitungszeit liegt bei 1–3 Werktagen plus Banklaufzeit.
LeoVegas verbindet internationale Erfahrung mit deutscher Lizenz. Die Mobile-Historie der Marke zeigt sich in einer sauberen App-Oberfläche, die Kartenzahlungen ohne Medienbruch abwickelt. Für Spieler, die primär am Smartphone einzahlen und Wert auf eine etablierte Marke mit globaler Infrastruktur legen, ist LeoVegas.de die naheliegende Wahl. Der Preis dafür ist weniger Nischencharakter – wer kleine, spezialisierte Anbieter bevorzugt, schaut woanders hin.
Die Auszeichnung als kartenaffiner Anbieter kommt nicht von ungefähr: LeoVegas hält Visa und Mastercard nicht nur als Einzahlungsweg vor, sondern integriert die 3D-Secure-Challenge direkt in die App, ohne den Nutzer in eine externe Browser-Ansicht zu werfen. Das senkt die Abbruchquote bei der Autorisierung spürbar. Wer schon einmal mitten in einer TAN-Eingabe aus der App geflogen ist, weiß, warum dieser Detailpunkt zählt. Bei der Auszahlung greift die übliche Reihenfolge – zurück auf Visa, soweit möglich, sonst Überweisung.
DrückGlück
DrückGlück (drueckglueck.de) ist ein Auftritt der Skill On Net Ltd., Malta, und operiert in Deutschland unter einer eigenen GGL-Erlaubnis. Das Zahlungsportfolio umfasst Visa, Mastercard, PayPal, Apple Pay, Klarna, Trustly und Paysafecard; Karteneinzahlungen werden sofort gutgeschrieben. Auszahlungen erfolgen je nach Acquirer-Anbindung und Scheme auf Karte oder per Überweisung; die Mindesteinzahlung liegt bei 10 Euro.
Als typischer Markenauftritt auf der Skill-On-Net-Plattform bietet DrückGlück einen breiten Zahlungsmix ohne besondere Kartenspezialisierung. Das ist weder Stärke noch Schwäche, sondern Solide-Mitte: wer einfach nur mit Karte einzahlen und spielen will, findet hier eine solide Lösung. Die Auszahlungspraxis variiert je nach technischer Anbindung; wer gezielt auf Kartenauszahlung angewiesen ist, prüft vor der ersten Einzahlung die aktuelle Konditionenseite.
Der Skill-On-Net-Verbund bringt einen Nebeneffekt mit, den man kennen sollte: Die Gruppe betreibt Dutzende Marken über eine gemeinsame Plattform. Kartendaten, die bei DrückGlück hinterlegt werden, laufen daher über dieselbe Zahlungsinfrastruktur wie bei Schwesterseiten. Das ist für die technische Stabilität eher ein Vorteil – erprobte Schnittstellen, zentrale Betrugserkennung. Für die Datenlogik bedeutet es schlicht, dass man mit einer bekannten Plattform-Struktur rechnet, nicht mit einem Einzelanbieter-Experiment.
StarGames
StarGames (stargames.de) gehört zur Greentube/Novomatic-Gruppe und operiert unter GGL-Erlaubnis. Die Zahlungsseite listet Visa, Mastercard, PayPal, Apple Pay, Sofortüberweisung, Skrill und Klarna; Karteneinzahlungen werden sofort gutgeschrieben, Gebührenfreiheit gilt seitens des Anbieters mit Issuer-Vorbehalt. Die Mindesteinzahlung liegt bei 10 Euro; Auszahlungen folgen dem Standardprinzip.
Die Novomatic-Herkunft prägt das Angebot: StarGames ist ein Automatenhaus mit starkem Markenbezug und einer Zahlungsseite, die Karten prominent neben PayPal platziert. Für Spieler, die klassische Automatenmarken schätzen und gleichzeitig moderne Zahlungswege nutzen wollen, ist das eine stimmige Kombination. Der Kartenweg ist etabliert, nicht innovativ – und das ist in diesem Kontext ein Kompliment.
Greentube ist die Online-Sparte der Novomatic AG, deren Klassiker von der Spielhalle ins Netz gewandert sind. Für Kartenzahler hat diese Konzernbindung einen praktischen Kern: Zahlungsabläufe unterliegen derselben Compliance-Strenge wie das übrige Geschäft – ein österreichischer Automatengigant lässt sich beim Zahlungsverkehr keine Experimente leisten. Wer also den Novomatic-Automaten vertraut, kann denselben Maßstab an die Kartenabwicklung anlegen.
bwin
bwin (bwin.de) ist eine Marke der Entain-Gruppe und hält GGL-Erlaubnisse für Sportwetten und virtuelle Automatenspiele. Das Zahlungsportfolio ist umfangreich: Visa, Mastercard, PayPal, Apple Pay, Sofort/Klarna, Trustly und weitere. Karteneinzahlungen erfolgen mit 3D Secure und sofortiger Gutschrift; Auszahlungen werden bevorzugt auf das Einzahlungsmittel geleitet. Die Mindesteinzahlung liegt bei 10 Euro.
bwin bringt die größte Markenreichweite und die höchste Zahlungsabdeckung der Liste mit. Vergleichsportale testen bwin regelmäßig als kartenaffinen Anbieter, und die Ergebnisse sind konsistent positiv. Der Nachteil der Größe: der Support ist standardisiert, individuelle Kartenprobleme werden nach Schema bearbeitet. Wer persönliche Betreuung schätzt, wählt einen kleineren Anbieter; wer Zuverlässigkeit und Breite will, landet bei bwin.
Entain zählt zu den größten börsennotierten Glücksspielkonzernen Europas – und das hat für den Kartenzahler eine handfeste Folge: Auszahlungen werden nicht von einem Zwei-Personen-Backoffice geprüft, sondern von einer Industrieabteilung mit festen Prozessen. Die Kehrseite: Sonderfälle dauern, weil sie durch die Standardschlaufen müssen. Als Faustregel gilt, dass bwin die Einzahlung am schnellsten verbucht und die Auszahlung am verlässlichsten freigibt, aber bei ungewöhnlichen Kartenkonstellationen weniger flexibel reagiert als ein kleineres Haus.
Wie lange dauert Ein-/Auszahlung per Karte und fallen Gebühren an?
Einzahlungen sind nach erfolgreicher 3D-Secure-Autorisierung sofort gutgeschrieben; Auszahlungen dauern intern 1–3 Werktage plus Banklaufzeit. Gebühren erheben die meisten Anbieter nicht, doch die kartenausgebende Bank kann Fremdwährungsaufschläge oder Entgelte für Bargeldbezug berechnen. Ein Blick in die Kartenbedingungen vor der ersten Einzahlung erspart Überraschungen.
Einzahlen mit Karte – Ablauf, Limits und Gebühren im Detail
Der Weg von der Karte ins Spielkonto ist kurz, aber nicht trivial. Wählen Sie in der Kasse „Kreditkarte", geben Sie den Betrag ein und bestätigen Sie die 3D-Secure-Challenge per App, TAN oder Biometrie. Nach Freigabe durch den Issuer erscheint der Betrag sofort im Guthaben. Klingt einfach, scheitert aber regelmäßig an vier Stellen: 3D Secure ist nicht freigeschaltet, die Karte ist für E-Commerce gesperrt, der Issuer blockiert MCC 7995, oder das LUGAS-Limit ist erreicht. Jede dieser Blockaden sieht im Fehlerprotokoll identisch aus („Transaktion abgelehnt"), hat aber völlig unterschiedliche Ursachen.
Fremdwährungsaufschläge sind ein stiller Kostenfaktor. Viele deutsche Karten sind in Euro denominiert, aber einige Neobanken und Reisekarten rechnen Transaktionen über ausländische Acquirer in USD oder GBP um und schlagen 1–2 % auf. Das Casino wirbt mit „gebührenfrei", die Bank zieht trotzdem ab. Namensmismatch ist ein weiterer Klassiker: das Kartenkonto muss auf denselben Inhaber laufen wie das Spielkonto. Abweichungen führen zur Ablehnung oder zur späteren Auszahlungsverweigerung. Und dann ist da noch das tägliche Anbieterlimit: selbst wenn Ihr LUGAS-Limit 400 Euro Rest erlaubt, kann der Anbieter ein internes Tagescap von 200 Euro gesetzt haben.
Technisch lohnt sich ein Blick auf das, was hinter dem Klick „Einzahlen" passiert. Die Transaktion läuft über den Acquirer des Casinos und einen Payment-Service-Provider, der die Kartendaten an das zuständige Scheme (Visa oder Mastercard) und von dort an die kartenausgebende Bank (Issuer) routet. Der Issuer prüft Deckung, Kartenstatus und Risikokriterien und antwortet mit Freigabe oder Ablehnung. Die Händlerkategorie MCC 7995 markiert die Transaktion als Glücksspiel – für manche Issuer ein Anlass zur Ablehnung, für andere ein neutraler Buchungscode. Seit der PSD2 ist für Online-Kartenzahlungen die starke Kundenauthentifizierung (SCA) Pflicht, die bei Karten über 3D Secure läuft: Zwei Faktoren – etwas, das man weiß (Passwort/PIN), etwas, das man besitzt (Smartphone/Karte), etwas, das man ist (Biometrie). Ohne diese Freigabe bleibt die Autorisierung stehen, auch wenn Deckung und Limits stimmen.
Ein unterschätzter Punkt: die Autorisierung ist sofort sichtbar, das Clearing nicht. Der Betrag erscheint im Guthaben, sobald der Issuer die Autorisierung erteilt hat; die tatsächliche Verbuchung zwischen den Instituten erfolgt im Hintergrund und kann ein bis zwei Werktage später abgeschlossen sein. Für den Spieler ist das irrelevant – das Spielguthaben steht sofort zur Verfügung. Für die Buchhaltung des Anbieters ist es ein Grund, Auszahlungen erst nach interner Prüfung freizugeben. Wer diesen Hintergrund kennt, versteht, warum Auszahlungen langsamer sind als Einzahlungen: Die Gegenrichtung verlangt zusätzlich die Prüfung der Herkunft und die Einhaltung der Anti-Geldwäsche-Vorgaben.
Der Betrag selbst ist nach oben durch zwei Schichten gedeckelt: das persönliche LUGAS-Restlimit des Monats und die anbieterseitige Höchstgrenze pro Transaktion oder Tag. Nach unten gilt der Mindestbetrag des Anbieters. Zwischen diesen Grenzen ist die Kartenzahlung so schnell wie jede andere Online-Transaktion auch: Karte eingeben, 3D Secure bestätigen, fertig. Die Tücken liegen nicht im Vorgang, sondern in den Vorbedingungen – und genau dort trennen sich die Anbieter, die ihre Kartenkonditionen sauber dokumentieren, von denen, die im Fehlerfall raten lassen.
Die allererste Karteneinzahlung unterscheidet sich von allen folgenden. Beim ersten Mal geben Sie Kartennummer, Ablaufdatum und Prüfziffer manuell ein oder nutzen die Kamerafunktion der Kasse; je nach Anbieter schließt sich eine Verknüpfungsprüfung an, bei der ein Kleinstbetrag autorisiert und storniert wird. Danach erscheint die Karte als gespeicherte Referenz mit den letzten vier Ziffern, und Folgeeinzahlungen laufen mit zwei Klicks. Genau deshalb lohnt die Eingabe beim ersten Mal besondere Sorgfalt: Tippfehler in der Kartennummer oder ein abweichender Namenszusatz (etwa „Dr." oder ein zweiter Vorname) können die Verknüpfung dauerhaft stören, ohne dass die erste Einzahlung selbst fehlschlägt.
Warum blockieren manche Banken MCC 7995 überhaupt? Die Antwort liegt weniger im Recht als in der Risikosteuerung: Issuer klassifizieren Händlerkategorien nach Ausfall- und Betrugshäufigkeit, und Glücksspieltransaktionen fallen in eine Kategorie mit erhöhtem Reklamationsvolumen. Viele Banken sperren MCC 7995 deshalb präventiv und geben ihn auf Anfrage frei. Der Weg dorthin ist banal: ein Anruf oder eine App-Anfrage an die Kartenstelle mit dem Hinweis, dass Sie die Freischaltung für Online-Zahlungen bei regulierten Glücksspielanbietern wünschen. Ein Rechtsanspruch besteht nicht – die Entscheidung bleibt beim Issuer – aber erfahrungsgemäß wird die Freischaltung für legale, auf der Whitelist geführte Anbieter selten verweigert.
Warum schlägt meine Kreditkartenzahlung im Casino fehl?
Die häufigsten Gründe sind 3D-Secure-Verweigerung, Issuer-Sperre für MCC 7995, erreichtes LUGAS-Limit, Namensmismatch zwischen Kartenkonto und Spielkonto, abgelaufene Karte oder ein internes Tageslimit des Anbieters. Bei Debit-Prepaid-Karten prüfen Sie zusätzlich, ob die Bank E-Commerce- und Glücksspiel-Transaktionen überhaupt freigeschaltet hat.
Brauche ich eine Verifizierung vor der ersten Kartenzahlung?
Bei den meisten Häusern ist die Verifizierung erst vor der ersten Auszahlung Pflicht, einzelne Anbieter prüfen bereits bei der Registrierung. Planen Sie den Identitätsnachweis früh ein – Ausweis, Adressnachweis, gegebenenfalls Video-Ident. Ohne abgeschlossene Verifizierung bleibt jede Auszahlung blockiert, auch wenn die Einzahlung reibungslos lief.
Gewinne zurück auf die Karte – wie Auszahlungen mit Visa und Mastercard wirklich laufen
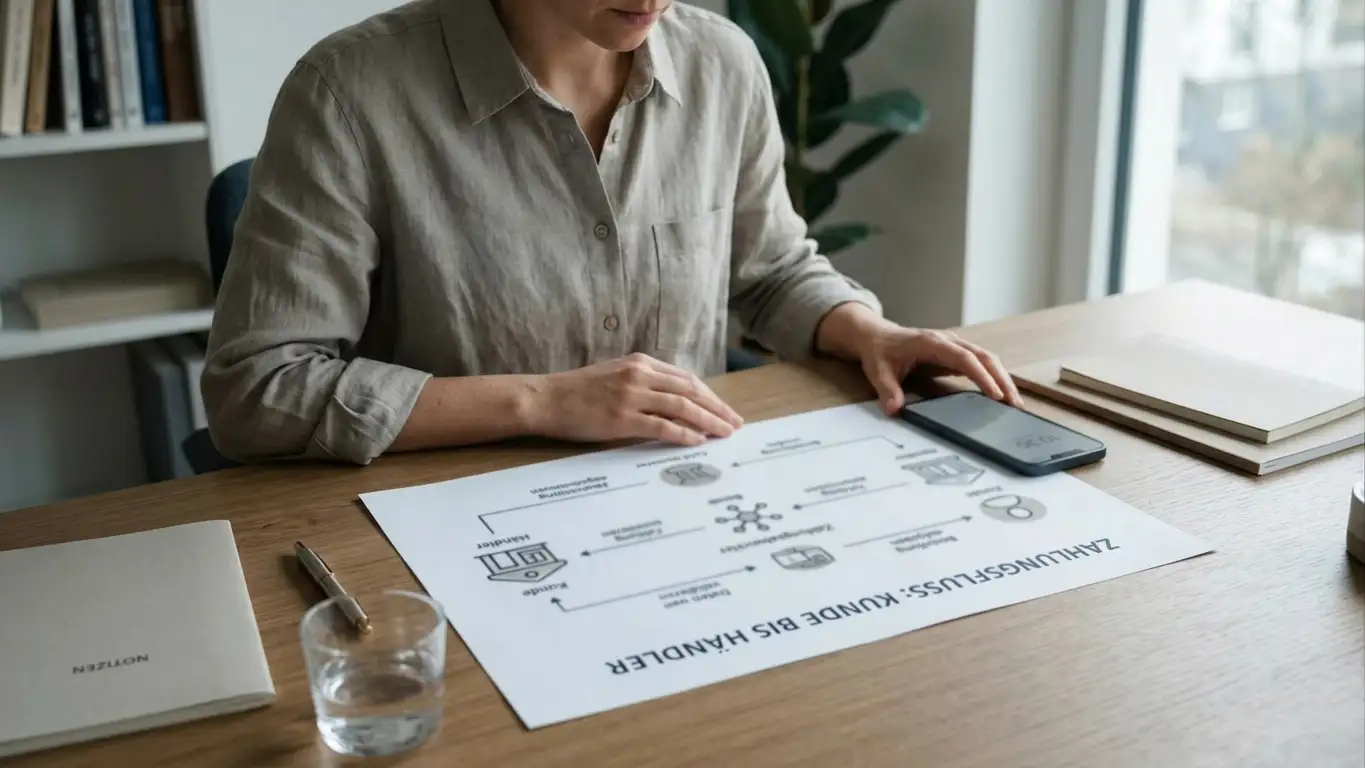
Auszahlung ist nicht das Spiegelbild der Einzahlung. Der Grundsatz lautet: Rückzahlung auf das Original-Einzahlungsmittel bis zur Höhe der getätigten Einzahlungen, darüber hinaus per Banküberweisung. In der Praxis bedeutet das: haben Sie 200 Euro per Visa eingezahlt und 500 Euro gewonnen, gehen 200 Euro zurück auf die Visa-Karte und 300 Euro per Überweisung. Das ist kein Fehler, sondern Scheme-Logik und Geldwäscheprävention.
Wer die Auszahlung anstößt, sollte die Reihenfolge der Schritte kennen: Zuerst prüft die Compliance des Anbieters Identität und Herkunft der Einzahlungen, dann wird die Auszahlung nach dem geschlossenen Kreislauf-Prinzip geroutet, erst danach entscheidet der Auszahlungskanal über das Tempo. Eine Überweisung auf das Girokonto folgt dem üblichen Banklauf; eine Visa-Rückbuchung hängt davon ab, ob der Issuer Rückgutschriften zeitnah verbucht. In der Praxis liegen beide Wege meist nur einen Werktag auseinander – entscheidend ist aber, dass Sie die Bankverbindung oder die Karte bereits im Konto hinterlegt und verifiziert haben, bevor Sie die Auszahlung anstoßen. Nachträglich hinterlegte Konten lösen oft eine neue Prüfschleife aus.
Mastercard-Auszahlungen sind in Deutschland eine Sonderbaustelle. Viele Acquirer und Payment-Service-Provider bieten Mastercard-Rückbuchungen für Glücksspiel-Transaktionen nicht an oder nur eingeschränkt. Die Folge: selbst wenn Sie ausschließlich per Mastercard eingezahlt haben, leitet der Anbieter die Auszahlung auf Banküberweisung um. Visa-Auszahlungen funktionieren zuverlässiger, aber auch hier gilt: die Karte muss aktiv sein, das Konto darf nicht gesperrt sein, und die interne Prüfzeit des Casinos (1–3 Werktage) läuft vor der Banklaufzeit. Geduld ist Teil des Prozesses.
Der Grund liegt in der technischen Infrastruktur: Visa Direct unterstützt Push-Zahlungen auf Kartenkonten als Standard; bei Mastercard hängt die Rückbuchungsfähigkeit vom jeweiligen Acquirer und dessen Anbindung ab. In Deutschland nutzen viele Zahlungsdienstleister im Casino-Umfeld einen Acquirer, der Mastercard-Rückbuchungen schlicht nicht anbietet. Das ist kein Fehler des Casinos, sondern eine Lücke im Zahlungsstack. Wer gezielt auf Kartenauszahlung angewiesen ist, wählt daher Visa – oder akzeptiert von vornherein den Überweisungsweg als Fallback.
Ein weiterer Punkt, der oft übersehen wird: die Rückführung auf die Originalkarte erfolgt bis zur Höhe der getätigten Einzahlungen. Gewinne darüber hinaus gehen per Überweisung aufs Girokonto. Das hat nichts mit Kulanz zu tun, sondern mit Geldwäscheprävention – der Gesetzgeber will verhindern, dass Spielgewinne als Kartengutschrift ohne Herkunftsnachweis verbucht werden. Für den Spieler bedeutet das: Auch bei reiner Karteneinzahlung sollten Sie ein aktives Girokonto hinterlegt haben, weil es der wahrscheinlichste Auszahlungskanal für Gewinne ist.
Kann ich Gewinne auf Mastercard auszahlen lassen oder nur Visa?
Das hängt vom Anbieter und dessen Acquirer ab. Visa-Auszahlungen laufen in Deutschland in der Regel reibungslos; Mastercard-Rückbuchungen bieten viele Zahlungsdienstleister nicht an. Prüfen Sie die Zahlungsseite vor der ersten Einzahlung: Steht Mastercard dort nur als Einzahlungsmethode, planen Sie die Auszahlung per Banküberweisung ein.
Visa oder Mastercard – welcher Kartenweg passt besser zum Spielen?
Visa und Mastercard sind nicht identisch, auch wenn sie im Alltag oft so behandelt werden. Im Casino-Kontext unterscheiden sie sich an drei Stellen: Auszahlungsfähigkeit, Akzeptanzbreite und Rückbuchungsrealität. Visa hat in Deutschland die Nase vorn bei Auszahlungen; Mastercard glänzt bei Einzahlungsakzeptanz, hinkt aber bei Rückbuchungen hinterher. Beide Schemes verlangen 3D Secure (Visa Secure / Mastercard Identity Check), beide unterliegen denselben LUGAS-Limits, und beide können vom Issuer für Glücksspiel-Transaktionen gesperrt werden.
Chargeback ist ein Thema, das Marketing und Realität trennt. Der BGH hat am 13.09.2022 entschieden, dass Banken und Kartenunternehmen Zahlungen an illegale Online-Casinos nicht erstatten müssen, wenn der Karteninhaber die Transaktionen selbst autorisiert hat. Bei legalen, GGL-lizenzierten Anbietern ist Chargeback ohnehin irrelevant: die Transaktion war rechtmäßig, der Vertrag erfüllt. Bei illegalen Anbietern ist Chargeback eine Grauzone mit ungewissem Ausgang. Die ehrliche Antwort lautet: verlassen Sie sich nicht auf Rückbuchungen als Sicherheitsnetz. Wählen Sie legale Anbieter, prüfen Sie die Whitelist, und behandeln Sie jede Kartenzahlung als endgültig.
Ein oft übersehener Unterschied liegt in der Scheme-Gebührenlogik. Visa und Mastercard berechnen dem Acquirer ein Interchange und ein Scheme-Entgelt, das sich nach Händlerkategorie und Region richtet. Für MCC 7995 gelten in der EU regulierte Interchange-Sätze, die seit der EU-Deckelung 2015 deutlich niedriger liegen als früher – ein Grund, warum Anbieter Karten heute überhaupt „gebührenfrei" anbieten können. Die eigentlichen Kosten trägt das Casino über den Acquirer-Vertrag, nicht der Spieler direkt. Wenn dennoch Gebühren auftauchen, kommen sie von der kartenausgebenden Bank, etwa als Auslandseinsatzentgelt oder als Entgelt für Kartenverfügungen außerhalb des Euro-Raums.
Tokenisierung über Apple Pay und Google Pay verwischt den Scheme-Unterschied weiter. Wer Visa oder Mastercard in einer digitalen Geldbörse hinterlegt, zahlt technisch mit einem Gerätekonto-Token, nicht mit der Kartennummer. Die Autorisierung läuft dennoch über das hinterlegte Scheme und unterliegt denselben 3D-Secure- und LUGAS-Prüfungen. Vorteil der digitalen Geldbörse: Biometrie ersetzt die TAN-Eingabe und senkt die Abbruchquote. Nachteil: Nicht jede Auszahlung über die digitale Geldbörse landet wieder dort – viele Anbieter zahlen solche Einzahlungen per Überweisung aus. Wer die Karte über eine solche Geldbörse nutzt, plant die Auszahlung also besser analog zur direkten Kartenzahlung.
Für die praktische Entscheidung gilt eine einfache Heuristik. Wenn die Auszahlung auf die Karte für Sie wichtig ist – etwa weil Sie kein separates Girokonto für Glücksspiel nutzen wollen – nehmen Sie Visa. Wenn Sie ohnehin per Überweisung auszahlen und nur die Einzahlungsakzeptanz zählt, sind beide Schemes gleichwertig. Und wenn Ihre Bank Mastercard-Rückbuchungen explizit anbietet, fragen Sie vor der ersten Einzahlung beim Support nach, ob der Acquirer des Casinos das unterstützt. Ein Satz im Chat spart später Tage Wartezeit.
| Kriterium | Visa | Mastercard | Praxishinweis |
|---|---|---|---|
| Einzahlungsakzeptanz | Sehr hoch, nahezu universell | Sehr hoch, nahezu universell | Beide Schemes bei allen genannten Anbietern verfügbar |
| Auszahlungsfähigkeit in DE | Weit verbreitet, zuverlässig | Eingeschränkt, viele Anbieter leiten auf Überweisung um | Vor erster Einzahlung Zahlungsseite prüfen |
| 3D Secure | Visa Secure, verpflichtend | Mastercard Identity Check, verpflichtend | Ohne Freischaltung schlägt die Einzahlung fehl |
| Rückbuchung (Chargeback) | Möglich bei Betrug/Fehler, nicht bei autorisierten Glücksspielzahlungen | Identisch, BGH-Beschluss 13.09.2022 gilt für beide | Kein Sicherheitsnetz für Spielverluste |
| Typischer Einsatz | Allrounder für Ein- und Auszahlung | Primär Einzahlung, Auszahlung oft Fallback | Visa bevorzugen, wenn Kartenauszahlung wichtig ist |
Kann ich eine Kartenzahlung im Casino zurückbuchen (Chargeback) und was sagt der BGH?
Chargeback ist bei autorisierten Glücksspielzahlungen kein verlässliches Sicherheitsnetz. Der BGH stellte 2022 klar, dass Banken selbst autorisierte Zahlungen an illegale Anbieter nicht erstatten müssen; bei legalen Anbietern ist eine Rückbuchung ohnehin ausgeschlossen, da die Transaktion rechtmäßig war. Nutzen Sie Chargeback nur bei echtem Betrug oder technischen Fehlern.
Bonus mit Kreditkarte – wann der Karteneinzahlung ein Bonus folgt
Bonuserwartungen und Kartenrealität kollidieren oft. Die gute Nachricht: Karteneinzahlungen aktivieren Boni bei den meisten GGL-lizenzierten Anbietern standardmäßig. Die schlechte Nachricht: Mindesteinzahlungen für Boni liegen oft höher als die technische Mindesteinzahlung der Karte. Ein Anbieter mag 1 Euro als Kartenminimum akzeptieren, aber den Willkommensbonus erst ab 10 Euro freischalten. Bonus ohne Einzahlung benötigt per Definition keine Karte und ist kein Karten-Thema.
Ausschlüsse gibt es. Manche Bonusangebote schließen bestimmte Zahlungsmethoden aus, und obwohl Kreditkarten selten betroffen sind, lohnt der Blick in die Bonusbedingungen. Umsatzbedingungen gelten unabhängig vom Zahlungsweg; die Karte beschleunigt die Einzahlung, nicht das Freispielen. Und dann ist da noch das Wort „gratis" in Bonusbeschreibungen: ein Casino ist keine Wohltätigkeitsorganisation, und jeder Bonus hat seinen Preis in Form von Umsatzanforderungen, Zeitlimits und Spielgewichtung. Lesen Sie die Bedingungen, bevor Sie einzahlen.
Der deutsche Regulierungsrahmen setzt dem Bonus noch eine weitere Schranke: Werbe- und Bonuspraktiken unterliegen den Auflagen der GGL und dürfen keine irreführenden Gewinnversprechen enthalten. In der Praxis heißt das für Kartenzahler zweierlei. Erstens ist der Bonus selbst bei Karteneinzahlung gedeckelt wie jeder andere Bonus auch – der Einzahlungsweg ändert nichts an den Umsatzanforderungen. Zweitens lohnt die Rechnung: Ein Bonus mit 100 Prozent auf 50 Euro und 30-facher Umsatzanforderung auf Bonus plus Einzahlung verlangt 3.000 Euro Spieleinsatz, bevor eine Auszahlung möglich ist. Ob sich das lohnt, entscheidet der eigene Spielstil – nicht das Wort „verdoppelt" in der Werbung.
Karteneinzahlungen haben gegenüber manchen alternativen Zahlungswegen den Vorteil, dass sie bei Bonusausschlüssen seltener auf der schwarzen Liste stehen. Elektronische Geldbörsen wie Skrill oder Neteller werden von vielen Bonusprogrammen explizit ausgenommen, weil sich über sie Bonusmissbrauch leichter umsetzen lässt. Die Kreditkarte gilt als schwerer zu missbrauchen – die Identität des Karteninhabers ist über das Kartenkonto prüfbar. Wer also Bonus plus Karte kombiniert, ist in der Praxis auf der sicheren Seite des Bonusprogramms.
Bekomme ich einen Bonus bei Karteneinzahlung und gibt es Ausschlüsse?
Ja, bei den meisten Anbietern aktivieren Karteneinzahlungen den Bonus – oft sogar sicherer als elektronische Geldbörsen, die häufig von Aktionen ausgeschlossen werden. Prüfen Sie dennoch die Bonusbedingungen: Mindesteinzahlungen können höher liegen als das technische Kartenminimum, und einzelne Aktionen schließen bestimmte Zahlungsmethoden aus. Bonus ohne Einzahlung funktioniert naturgemäß ganz ohne Karte.
Sicherheit und Seriosität – woran Sie ein vertrauenswürdiges Karten-Casino erkennen
Sicherheit ist kein Logo, sondern ein Prozess. Ein seriöses Karten-Casino erkennen Sie an fünf Merkmalen: gültiger GGL-Whitelist-Eintrag mit aktueller Erlaubnisart, SSL-Verschlüsselung auf allen Zahlseiten, transparente Kartenkonditionen (Mindestbeträge, Gebührenhinweis, Auszahlungsfähigkeit je Scheme), erreichbarer Kundendienst mit echten Antworten auf Kartenfragen, und keine Druck-Bonusangebote mit künstlicher Verknappung. Fehlt eines dieser Merkmale, ist Vorsicht geboten.
Issuer-seitige Selbstschutzmaßnahmen sind ein unterschätztes Werkzeug. Viele Banken und Neobanken bieten in ihren Apps eine Glücksspiel-Sperre an: aktivieren Sie sie, und die Karte lehnt alle MCC-7995-Transaktionen ab. Das ist kein Misstrauen gegenüber dem Casino, sondern ein persönliches Risikomanagement. Kombinieren Sie die Sperre mit dem LUGAS-Limit und OASIS, und Sie haben drei unabhängige Schutzschichten. Sicherheit entsteht nicht durch Vertrauen in einen Anbieter, sondern durch redundante Kontrollen.
Technisch steckt hinter der Kartenverwahrung mehr als ein Formularfeld. Seriöse Anbieter speichern Kartendaten nicht im Klartext, sondern als Token beim zertifizierten Zahlungsdienstleister – nach PCI-DSS-Standard. Die eigentliche Kartennummer verlässt den Browser verschlüsselt und landet im Tresor des Dienstleisters, das Casino selbst sieht nur eine Token-Referenz. Ob ein Anbieter dieses Verfahren nutzt, erkennen Sie nicht am Design, wohl aber an der Zahlungsseite: Wird nach der ersten Einzahlung eine „gespeicherte Karte" mit nur den letzten vier Ziffern angeboten und läuft jede Folgetransaktion erneut über 3D Secure, ist Tokenisierung im Spiel. Fehlt dieser Ablauf und verlangt der Shop bei jeder Einzahlung die volle Neueingabe ohne digitale Geldbörse, ist das kein Drama – aber ein Hinweis auf ältere Integration.
Ein einfacher Kundendienst-Test rundet das Bild ab. Schreiben Sie vor der ersten Einzahlung eine konkrete Kartenfrage – etwa ob Mastercard-Auszahlungen per Rückbuchung laufen oder per Überweisung – und messen Sie die Antwortzeit und die Präzision. Ein guter Kundendienst nennt Acquirer-Logik, Bearbeitungsfenster und Issuer-Vorbehalt beim Namen; ein schwacher antwortet mit Textbaustein und verweist auf „allgemeine Banklaufzeiten". OASIS sollten Sie zusätzlich als persönliche Notbremse kennen: Eine Selbstsperre dort blockiert die Einzahlung mit jeder Karte bei jedem lizenzierten Anbieter gleichzeitig. Wer seine Karten für Glücksspiel dauerhaft sperren will, nutzt OASIS plus Sperrschalter – zwei Schlösser, ein Schlüssel in Ihrer Hand.
Kleine Einsätze, große Wirkung – 1-, 5- und 10-Euro-Einzahlungen mit Karte
Mikro-Einzahlungen sind mehr als nur Sparmodus. Eine 1-Euro-Einzahlung per Karte testet das gesamte Setup: funktioniert 3D Secure, akzeptiert der Issuer MCC 7995, wird die Transaktion korrekt gegen LUGAS gebucht, erscheint der Betrag sofort im Guthaben? All das lässt sich mit minimalem Risiko prüfen, bevor Sie größere Beträge bewegen. BingBong wirbt mit 1 Euro als Mindestbetrag; andere Anbieter starten bei 5 oder 10 Euro.
Der psychologische Effekt ist nicht zu unterschätzen. Kleine Einsätze senken die Hemmschwelle für den ersten Test, aber sie senken nicht die regulatorischen Pflichten. Jede Mikro-Einzahlung zählt gegen das Monatslimit, jede Session unterliegt der 5-Sekunden-Regel, und OASIS prüft unabhängig vom Betrag. Nutzen Sie Mikro-Einzahlungen als Diagnosewerkzeug, nicht als Freibrief für exzessives Kleinspiel.
Für den Kartenzahler gibt es noch einen praktischen Nebeneffekt: Der Issuer lernt Ihr Verhalten. Eine Serie von 1-Euro-Buchungen bei einem lizenzierten Anbieter signalisiert dem Risikosystem der Bank, dass MCC 7995 bei Ihnen legitim ist – spätere größere Einzahlungen laufen dann mit höherer Wahrscheinlichkeit durch. Wer also vorhat, regelmäßig per Karte einzuzahlen, baut mit kleinen Beträgen eine positive Transaktionshistorie auf. Das Gegenteil gilt für einmalige große Beträge nach langer Pause: Das Risikosystem reagiert sensibler, und die Autorisierung kann trotz Deckung abgelehnt werden. Regelmäßigkeit schlägt Höhe.
Die Übersichtstabelle zu den Anbietern zeigt die Mindestbeträge im Vergleich. BingBong startet bei 1 Euro, alle anderen genannten Anbieter liegen bei 10 Euro. Die Unterschiede sind klein, aber sie entscheiden darüber, ob Sie den Kartenweg risikofrei testen können oder gleich mit einem Betrag einsteigen müssen, der bereits spürbar gegen das LUGAS-Limit zählt. Wer mehrere Anbieter vergleichen will, nutzt BingBongs 1-Euro-Option als gemeinsamen Nenner und testet danach die bevorzugten Anbieter mit ihrem jeweiligen Minimum.
Neue Karten-Casinos 2026 – worauf Sie bei frischen Anbietern achten
Neuheit ist kein Qualitätsmerkmal. Ein frisch gelaunchtes Casino mag modernes Design und aggressive Bonusangebote haben, aber ohne GGL-Whitelist-Eintrag ist es für deutsche Spieler irrelevant. Prüfen Sie neue Anbieter mit derselben Strenge wie etablierte: Whitelist, Kartenkonditionen, Auszahlungspraxis, Support-Qualität. Launch-Datum und Lizenzstatus sind zwei verschiedene Dinge.
Die Vorteile neuer Anbieter liegen oft in der Technik: schnellere Ladezeiten, bessere Mobile-Oberflächen, modernere Zahlungsintegration. Die Nachteile liegen in der fehlenden Historie: keine Langzeiterfahrung mit Auszahlungen, kein etablierter Support-Routine für Kartenprobleme, keine Community-Erfahrungsberichte. Wägen Sie ab. Wenn Kartenaffinität Ihr Hauptkriterium ist, zählen Konditionen mehr als Kalenderdaten.
Ein neuer Anbieter mit GGL-Erlaubnis hat einen regulatorischen Vorsprung, den viele unterschätzen: Er wurde nach den aktuellen technischen Leitlinien der Behörde zugelassen und muss von Tag eins an LUGAS, OASIS und die Limitarchitektur fehlerfrei angebunden haben. Altbestände wurden teils migriert, neue Systeme werden nativ aufgebaut. Für Kartenzahler bedeutet das konkret: Transaktionen werden bei neuen Anbietern tendenziell sauberer gegen das Limit gebucht und Fehlermeldungen kommen präziser. Der Nachteil bleibt die Auszahlungsreife – kein Integrationstest ersetzt zwei Jahre echte Rückbuchungen. Prüfen Sie bei neuen Häusern deshalb vor der ersten größeren Einzahlung einen Probelauf mit kleiner Summe und messen Sie die Auszahlungsgeschwindigkeit selbst.
Als Prüfliste für neue Anbieter taugen fünf Fragen, die Sie in zwei Minuten beantworten können: Steht die Domain mit §22a auf der Whitelist und ist das Abrufdatum frisch? Nennt die Zahlungsseite Visa und Mastercard mit Mindestbetrag und Hinweis zur Auszahlungsfähigkeit je Scheme? Wird 3D Secure explizit erwähnt oder nur „Kreditkarte" geschrieben? Antwortet der Kundendienst binnen Stunden auf eine konkrete Kartenfrage? Und schließlich: Gibt es eine öffentlich erreichbare Auszahlungsseite mit Bearbeitungsfristen, ohne dass man eingeloggt sein muss? Wer viermal Ja sagt, hat einen Kandidaten; wer zweimal Nein sagt, hat ein Risiko.
Alternativen zur Kreditkarte – wenn Karte nicht geht oder nicht reicht
Karten sind bequem, aber nicht allmächtig. Wenn Ihr Issuer Glücksspiel-Transaktionen blockiert, 3D Secure partout nicht funktioniert oder das LUGAS-Limit erreicht ist, stehen Alternativen bereit. Banküberweisung ist der langsame, aber zuverlässige Fallback; PayPal bietet Tempo und Käuferschutz innerhalb der GGL-Limits; Klarna verbindet Sofortüberweisung mit Ratenoptionen; Paysafecard ermöglicht anonyme Vorkasse ohne Kartenbindung. Jede Alternative unterliegt denselben regulatorischen Rahmenbedingungen wie die Karte.
Der Entscheidungsbaum ist simpel: Karte abgelehnt wegen MCC 7995 – wechseln Sie auf Banküberweisung oder eine digitale Geldbörse, die denselben Issuer umgeht. 3D Secure schlägt fehl – hinterlegen Sie die Karte in Apple Pay oder Google Pay und nutzen Sie die Geldbörse am Kassenmodul des Casinos. LUGAS-Limit erreicht – kein Zahlungsweg hilft, warten Sie bis Monatsbeginn oder beantragen Sie eine Limiterhöhung mit Nachweis. KYC blockiert die Auszahlung – reichen Sie Dokumente nach, unabhängig vom Zahlungsweg. In drei von vier Fällen löst der Wechsel des Zahlungswegs das Problem; im vierten ist Geduld der einzige Ausweg.
PayPal hat im deutschen Glücksspiel einen Sonderstatus, weil viele Anbieter die elektronische Geldbörse nur für verifizierte Konten freischalten und PayPal selbst Glücksspieltransaktionen gesondert prüft. Für Kartenzahler bedeutet das: PayPal ist kein Notanker, wenn die Karte beim selben Anbieter bereits an LUGAS scheitert – beide Wege buchen gegen dasselbe Limit. Klarna und Trustly laufen als Sofortüberweisungen direkt übers Girokonto und umgehen die Kartenschiene vollständig – hilfreich, wenn die Kartenstrecke des Issuers dauerhaft sperrt. Paysafecard dagegen ist Einweg: Einzahlung ja, Auszahlung nein – Gewinne landen immer per Überweisung.
„Code einlösen ohne Anmeldung" ist ein Missverständnis. Gutscheincodes und Bonuscodes setzen ein registriertes und verifiziertes Konto voraus; anonyme Code-Einlösung existiert im GGL-regulierten Raum nicht. Wenn Sie Codes nutzen wollen, registrieren Sie sich zuerst, verifizieren Sie Ihr Konto, und lösen Sie den Code dann im eingeloggten Zustand ein. Die Karte ist dabei optional, nicht Voraussetzung.
Verfasst vom Team von „Casinos-ohneumsatzbedingungen.com”.