Casino ohne Konto — die technische Realität und die deutsche Rechtslage 2026
 Verfügbar in DE
Ein „Casino ohne Konto" verspricht Spielzugang in Sekunden, ohne Formulare, ohne Wartezeit. Das Konzept stammt aus Skandinavien und heißt dort Pay N Play — entwickelt vom schwedischen Fintech Trustly ab 2015. Die Idee: Die Banküberweisung zur ersten Einzahlung dient gleichzeitig als Identitätsnachweis. Klingt elegant, wirft aber zwei Fragen auf: Wie funktioniert das technisch, und was bedeutet es rechtlich in Deutschland, wo seit Juli 2021 der Glücksspielstaatsvertrag eine Lizenzpflicht und das OASIS-System vorschreibt?
Dieser Text erklärt die Mechanik hinter Pay N Play, grenzt echte Null-Registrierung von vereinfachter Anmeldung ab, und ordnet ein, warum das Modell mit einer deutschen GGL-Lizenz technisch unvereinbar ist. Wer nach „Casino ohne Konto" sucht, findet in der Suchergebnisse fast ausschließlich Angebote internationaler Betreiber ohne deutsche Lizenz — keine neutrale Aufklärung, wie die Technik arbeitet und wo ihre Grenzen liegen. Das schließt dieser Text.
Was ist ein Casino ohne Konto genau?
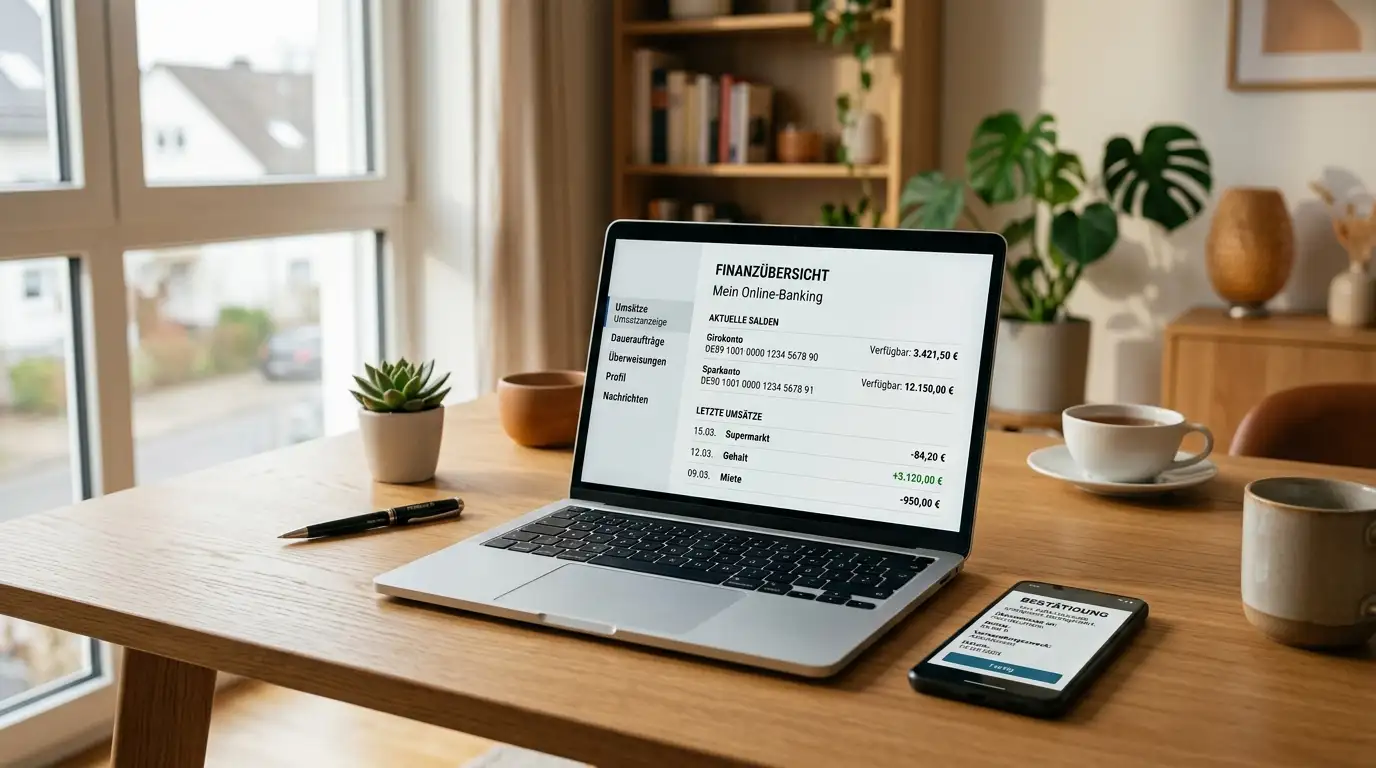
Ein Casino ohne Konto im engeren Sinne nutzt Pay N Play: Der Spieler wählt beim ersten Besuch „Spielen" statt „Registrieren", wird zur Trustly- oder Zimpler-Checkout-Seite weitergeleitet, loggt sich dort mit seinen normalen Online-Banking-Zugangsdaten ein, autorisiert die Zahlung — und Trustly extrahiert aus den Bankanmeldedaten die Identität (Name, Geburtsdatum, Wohnsitz), übergibt sie verschlüsselt an das Casino, das automatisch ein Spielerkonto anlegt. Keine manuelle Formulareingabe. Die gesamte Transaktion dauert unter 60 Sekunden.
Das ist nicht dasselbe wie eine „vereinfachte Registrierung" (E-Mail + Passwort ohne postalische Adresse) oder „Casinos ohne Verifizierung" (Anmeldung ohne Dokumenten-Upload, KYC kommt aber bei der Auszahlung). Pay N Play heißt: null Formulare, die Bank liefert die Identität.
- Wie Pay N Play technisch funktioniert
- Warum gibt es keine Casinos ohne Konto mit deutscher GGL-Lizenz?
- Warum gibt es keine Casinos ohne Konto mit deutscher GGL-Lizenz?
- Zahlungsmethoden bei Casinos ohne Registrierung
- Vor- und Nachteile von Casinos ohne Registrierung
- Verifizierung und Auszahlung — die Realität
- Mobile Casinos ohne Konto
- Trustly, Zimpler und Sofort – wie Pay-n-Play ohne Konto technisch funktioniert und wo die Grenzen liegen
- Rechtliche Grauzone, Spielerschutz und warum ohne Konto nicht ohne Verantwortung bedeutet
- Limits und KYC-Nachforderungen bei Pay-n-Play und wie Sie die Verifizierung steuern
- Woran Sie erkennen, ob ein Anbieter wirklich ohne Konto spielt oder nur ohne Registrierungsformular
- Fallback wenn Pay-n-Play nicht verfuegbar ist und wie Sie trotzdem schnell und sicher zahlen
- Fazit — Pay N Play ist Technik, keine Rechtsform
Wie Pay N Play technisch funktioniert
Trustly Pay N Play
Trustly ist ein schwedisches Fintech (Trustly AB, Stockholm, gegründet 2008), das 2015 Pay N Play in Finnland einführte. Stand 2026 sind über 8.300 Banken in 30+ Ländern angebunden. Die Technik basiert auf Open Banking — dem EU-weiten PSD2-Framework, das Zahlungsdienstleistern mit Zustimmung des Nutzers Zugriff auf Bankkontodaten erlaubt.
Der Ablauf Schritt für Schritt:
Der Spieler klickt auf der Casino-Seite „Einzahlen" oder „Spielen".
Das Casino leitet ihn zur Trustly-Checkout-Seite weiter.
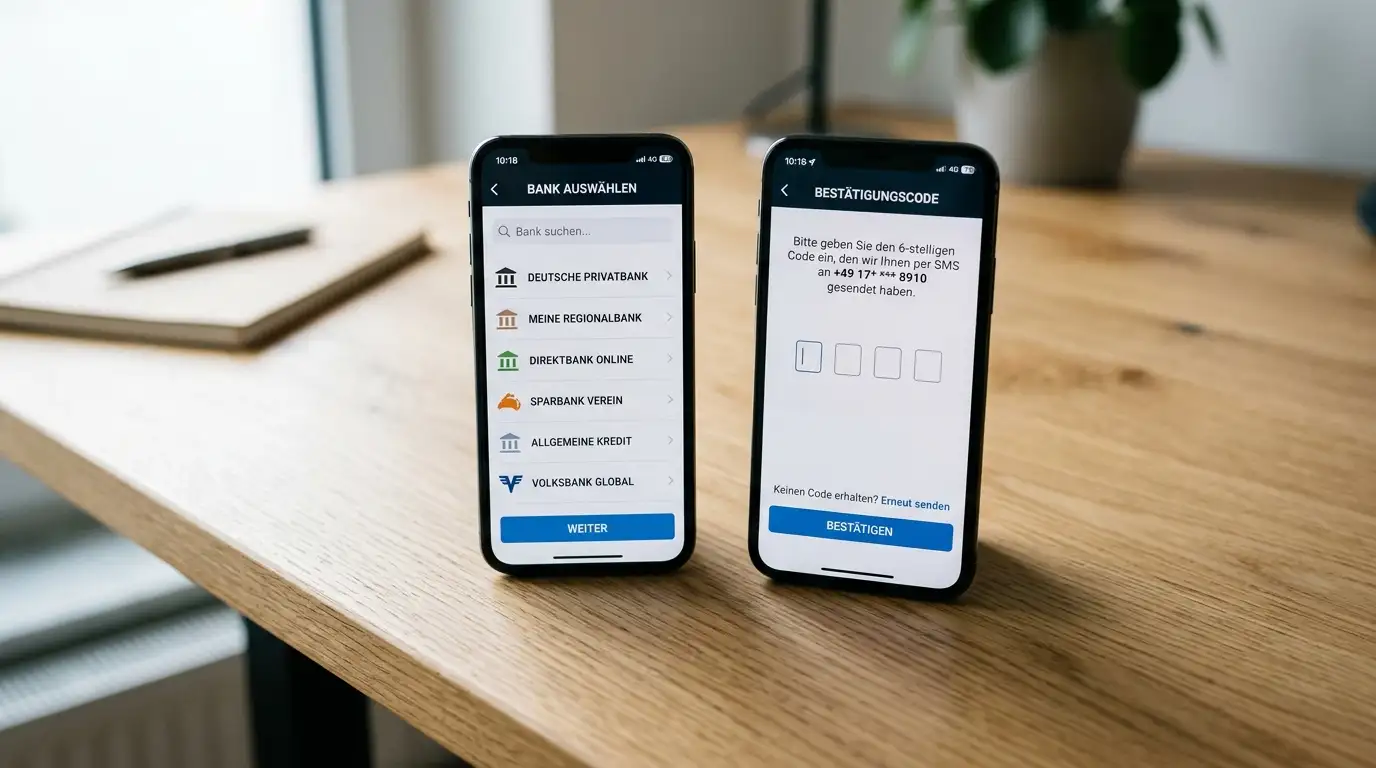
Der Spieler wählt seine Bank aus einer Liste (z. B. Sparkasse, Volksbank, Commerzbank, Deutsche Bank, ING, N26).
Trustly öffnet die Login-Maske der Bank — der Spieler gibt seine normalen Online-Banking-Zugangsdaten ein (Kontonummer, PIN, TAN für die Zahlung).
Die Bank autorisiert die Zahlung und sendet Trustly verschlüsselt die Kontostammdaten: Name, Geburtsdatum, Wohnsitz (aus dem bei der Bank hinterlegten Profil).
Trustly validiert die Daten (Alter ≥18, gültige IBAN), maskiert sensible Details und übergibt die Identität an das Casino.
Das Casino legt automatisch ein Spielerkonto an, ohne dass der Spieler ein Feld ausfüllen musste.
Die Auszahlung läuft auf dieselbe IBAN zurück — das Casino hat nur diese eine Verbindung zum Spieler, keine separate E-Mail, keine postalische Adresse im klassischen Sinne (die Adresse liegt bei Trustly, nicht beim Casino).
Wichtig: Auch Pay-N-Play-Casinos können bei Auszahlungen über bestimmte Schwellen zusätzliche KYC-Dokumente verlangen. Die Schwelle variiert je nach Lizenz und AML-Richtlinien (oft 2.000–5.000 €). „Ohne Konto" heißt „keine initiale Registrierung", nicht „nie Verifizierung".
Die rechtliche Grundlage ist PSD2 (Payment Services Directive 2), die EU-weite Richtlinie für Zahlungsdienste aus 2018. PSD2 führte Strong Customer Authentication (SCA) ein — die Zwei-Faktor-Authentifizierung beim Online-Banking, die jeder aus dem Alltag kennt (PIN + TAN, Fingerabdruck + SMS-Code). Gleichzeitig öffnete PSD2 Banken für lizenzierte Drittanbieter: Ein Zahlungsinstitut wie Trustly darf mit Zustimmung des Kontoinhabers auf Kontostammdaten und Transaktionshistorie zugreifen. Die Bank muss das über eine standardisierte Schnittstelle (API) bereitstellen.
Trustly nutzt diese API nicht für Kontoeinsicht (wie Finanzmanager-Apps), sondern für Identitätsextraktion: Wer sich erfolgreich beim Online-Banking einloggt und eine Zahlung autorisiert, beweist damit, dass er Zugriff auf das Konto hat — und die Bank liefert Name, Geburtsdatum, Wohnsitz aus dem hinterlegten Profil mit. Diese Daten reichen für die Kontoerstellung bei einem Casino, weil sie aus einer vertrauenswürdigen Quelle (der Bank) stammen und durch SCA abgesichert sind.
Warum das Casino keine separate E-Mail braucht: Die IBAN ist der eindeutige Identifier. Wenn der Spieler das nächste Mal einzahlen will, loggt er sich wieder über Trustly ein, Trustly erkennt die IBAN, und das Casino ordnet die Zahlung dem bestehenden Spielerkonto zu. Keine E-Mail, kein Passwort, kein „Passwort vergessen"-Flow — die Bank ist der Login.
Zimpler GO
Zimpler (Zimpler AB, Schweden, gegründet 2016) verfolgt ein ähnliches Konzept, ist aber mobile-first: Zimpler GO nutzt die Handy-Nummer als Anker, verknüpft sie mit dem Bankkonto, und erlaubt danach Instant-Logins per SMS-Code. Der Spieler gibt beim ersten Mal seine Handynummer ein, autorisiert die Bankverbindung via Online-Banking, und bei jedem weiteren Besuch reicht die Handynummer + SMS-Bestätigung. Zimpler ist primär in Schweden, Finnland, Deutschland, Estland und den Niederlanden aktiv.
Der technische Unterschied zu Trustly: Zimpler speichert die Bankverbindung nach der ersten Autorisierung zentral (verschlüsselt, auf Zimpler-Servern) und verknüpft sie mit der Handynummer. Bei jeder weiteren Zahlung loggt sich der Spieler nicht mehr bei der Bank ein, sondern bestätigt nur per SMS-Code — Zimpler zieht dann die Zahlung vom hinterlegten Konto ab. Das macht den Prozess auf dem Smartphone schneller (ein SMS-Code statt vollständiges Online-Banking-Login), setzt aber voraus, dass der Spieler Zimpler als Zahlungsdienstleister vertraut.
Trustly dagegen speichert keine Bankverbindung dauerhaft — jede Zahlung läuft durch ein frisches Online-Banking-Login. Das ist auf Desktop und Mobile gleich sicher, auf Mobile aber ein paar Sekunden langsamer als Zimpler GO.
Unterschied zu klassischer Registrierung
Bei klassischer Registrierung füllt der Spieler ein Formular aus: E-Mail, Passwort, Name, Geburtsdatum, Adresse, eventuell Telefon. Danach kommt die E-Mail-Bestätigung (Klick auf den Link), dann kann er einzahlen. Nach der ersten Einzahlung oder vor der ersten Auszahlung verlangt das Casino KYC-Dokumente: Scan oder Foto vom Personalausweis, Adressnachweis (Stromrechnung, Kontoauszug), bei GGL-Casinos OASIS-Check. Der gesamte Prozess dauert 5–15 Minuten, bei KYC-Prüfung oft 24–48 Stunden bis zur Freigabe.
Bei Pay N Play entfällt das Formular komplett. Die Identität kommt aus der Bank, das Konto existiert ab Sekunde eins, der Spieler kann sofort loslegen. Für kleine Auszahlungen (unter 2.000 €) reicht die Trustly-Identifikation oft, KYC-Dokumente werden erst bei höheren Summen verlangt. Der Unterschied ist nicht „mit vs. ohne Verifizierung", sondern wann die Verifizierung greift: klassisch vor dem Spielen, Pay N Play nach dem Spielen (wenn überhaupt).
Datenschutz: Bei klassischer Registrierung hat das Casino E-Mail, Passwort (gehasht), Name, Adresse, Telefon — ein vollständiges Profil, das für Marketing-Mails, Newsletter, Retargeting genutzt werden kann. Bei Pay N Play hat das Casino nur IBAN, Name, Geburtsdatum, Wohnsitz (aus Trustly) — keine E-Mail, also keine Marketing-Liste. Wer Werbemails vermeiden will, schätzt das. Nachteil: Keine E-Mail heißt auch keine Passwort-Reset-Funktion, keine Benachrichtigungen über Gewinne oder Boni. Die Kommunikation läuft über die Casino-Seite selbst oder gar nicht.
Was ist der Unterschied zwischen Trustly und Zimpler bei Pay N Play?
Trustly ist bank-zentriert: Jede Zahlung geht durch die Bank, die Identität kommt aus den Kontostammdaten, kein Login wird dauerhaft gespeichert. Zimpler ist mobile-zentriert: Die Handynummer ist der Identifier, die Bankverbindung liegt im Hintergrund, SMS-Code statt vollständiges Online-Banking-Login bei Folgezahlungen.
Trustly funktioniert auf Desktop und Mobile gleich gut, Zimpler ist für Smartphones optimiert (Touch-Interface, schneller auf Mobile, langsamer auf Desktop). Beide setzen PSD2 Open Banking voraus, beide extrahieren die Identität aus der Bank, beide erlauben Auszahlungen auf dasselbe Konto zurück.
Verbreitung: Trustly ist der Marktführer (über 8.300 Banken weltweit, alle großen deutschen Banken dabei). Zimpler ist schmaler aufgestellt (primär Nordeuropa, in Deutschland verfügbar, aber nicht bei allen Banken). Wenn ein Casino „Pay N Play" anbietet, ist meistens Trustly gemeint — Zimpler kommt als zweite Option oder bei Mobile-First-Casinos.
Warum gibt es keine Casinos ohne Konto mit deutscher GGL-Lizenz?
Seit dem 1. Juli 2021 regelt der Glücksspielstaatsvertrag 2021 (GlüStV 2021) Online-Casinos in Deutschland. Wer legal Slots, Roulette, Blackjack anbieten will, braucht eine Lizenz der Gemeinsamen Glücksspielbehörde der Länder (GGL) in Halle (Saale). Die GGL führt eine öffentliche Whitelist lizenzierter Anbieter unter www.gluecksspiel-behoerde.de.
Die GGL-Lizenz verlangt vier Dinge, die Pay N Play technisch ausschließen:
OASIS-Anbindung. Jeder lizenzierte Anbieter muss vor jeder Einzahlung prüfen, ob der Spieler in der zentralen Sperrdatei OASIS steht. OASIS synchronisiert Selbstsperren über alle lizenzierten Casinos — wer sich bei einem sperrt, ist bei allen gesperrt. Pay N Play legt das Konto automatisch an, ohne OASIS-Check vorher durchzuführen (die Identität kommt erst nach der Zahlung vom Bank-Gateway). Das ist mit der GGL-Anforderung unvereinbar.
1.000 € Einzahlungslimit pro Monat, anbieterübergreifend. Die GGL schreibt vor, dass ein Spieler maximal 1.000 € pro Kalendermonat über alle lizenzierten Casinos einzahlen darf. OASIS trackt das Limit zentral. Pay-N-Play-Technik hat keinen Zugriff auf diese zentrale Limitverwaltung — Trustly sieht nur die aktuelle Zahlung, nicht das Monatsbudget über alle Anbieter.
KYC-Pflicht vor der ersten Auszahlung. GGL-Casinos müssen spätestens vor der ersten Auszahlung die Identität des Spielers durch Dokumenten-Upload (Personalausweis, Reisepass) verifizieren. Pay N Play liefert zwar Name und Geburtsdatum aus der Bank, aber kein Lichtbild-Dokument. Die Bank-Identifikation allein reicht der GGL nicht.
5-Sekunden-Regel, 1 € Maximaleinsatz, Autoplay-Verbot. Diese Limits gelten für alle GGL-lizenzierten Slots. Sie sind technisch nicht das Hindernis für Pay N Play, aber sie machen das deutsche Lizenzmodell für viele Anbieter unattraktiv — weshalb internationale Betreiber oft auf die GGL-Lizenz verzichten und stattdessen eine Curaçao- oder Malta-Lizenz halten.
Zusammengefasst: Pay N Play und GGL-Lizenz schließen sich aus, weil OASIS-Check und anbieterübergreifendes 1.000 €-Limit vor der Kontoerstellung greifen müssen — Pay N Play erstellt das Konto aber automatisch im Moment der ersten Zahlung. Es ist keine Frage von „wollen nicht", sondern von technischer Inkompatibilität.
Die GGL hat 2024–2026 keine Signale gesendet, diese Anforderungen zu lockern. Im Gegenteil: Die OASIS-Anbindung wurde 2025 für alle lizenzierten Anbieter verpflichtend (vorher gab es eine Übergangsfrist), und das 1.000 €-Limit bleibt bestehen. Diskussionen im Bundestag über eine Aufhebung des Limits laufen, sind aber Stand August 2026 nicht umgesetzt.
Einige GGL-Casinos bieten Trustly als Zahlungsmethode an — aber nicht als Pay-N-Play-Registrierung. Der Spieler muss sich manuell registrieren (Formular ausfüllen, E-Mail bestätigen), der OASIS-Check läuft, dann kann er per Trustly einzahlen. Das ist eine normale Banküberweisung über Trustly, nicht das Pay-N-Play-Modell. Der Unterschied: Bei GGL-Casinos ist Trustly nur der Zahlungsweg, bei Pay-N-Play-Casinos ist Trustly gleichzeitig Identitätslieferant und Zahlungsweg.
Was ist der Unterschied zwischen Trustly und Zimpler bei Pay N Play?
Trustly ist bank-zentriert: Jede Zahlung geht durch die Bank, die Identität kommt aus den Kontostammdaten. Zimpler ist mobile-zentriert: Die Handynummer ist der Identifier, die Bankverbindung liegt im Hintergrund. Trustly funktioniert auf Desktop und Mobile gleich gut; Zimpler ist für Smartphones optimiert (Touch-Interface, SMS-Login). Beide setzen PSD2 Open Banking voraus.
Warum gibt es keine Casinos ohne Konto mit deutscher GGL-Lizenz?
Seit dem 1. Juli 2021 regelt der Glücksspielstaatsvertrag 2021 (GlüStV 2021) Online-Casinos in Deutschland. Wer legal Slots, Roulette, Blackjack anbieten will, braucht eine Lizenz der Gemeinsamen Glücksspielbehörde der Länder (GGL) in Halle (Saale). Die GGL führt eine öffentliche Whitelist lizenzierter Anbieter.
Die GGL-Lizenz verlangt vier Dinge, die Pay N Play technisch ausschließen:
OASIS-Anbindung. Jeder lizenzierte Anbieter muss vor jeder Einzahlung prüfen, ob der Spieler in der zentralen Sperrdatei OASIS steht. OASIS synchronisiert Selbstsperren über alle lizenzierten Casinos — wer sich bei einem sperrt, ist bei allen gesperrt. Pay N Play legt das Konto automatisch an, ohne OASIS-Check vorher durchzuführen (die Identität kommt erst nach der Zahlung vom Bank-Gateway). Das ist mit der GGL-Anforderung unvereinbar.
1.000 € Einzahlungslimit pro Monat, anbieterübergreifend. Die GGL schreibt vor, dass ein Spieler maximal 1.000 € pro Kalendermonat über alle lizenzierten Casinos einzahlen darf. OASIS trackt das Limit zentral. Pay-N-Play-Technik hat keinen Zugriff auf diese zentrale Limitverwaltung — Trustly sieht nur die aktuelle Zahlung, nicht das Monatsbudget über alle Anbieter.
KYC-Pflicht vor der ersten Auszahlung. GGL-Casinos müssen spätestens vor der ersten Auszahlung die Identität des Spielers durch Dokumenten-Upload (Personalausweis, Reisepass) verifizieren. Pay N Play liefert zwar Name und Geburtsdatum aus der Bank, aber kein Lichtbild-Dokument. Die Bank-Identifikation allein reicht der GGL nicht.
5-Sekunden-Regel, 1 € Maximaleinsatz, Autoplay-Verbot. Diese Limits gelten für alle GGL-lizenzierten Slots. Sie sind technisch nicht das Hindernis für Pay N Play, aber sie machen das deutsche Lizenzmodell für viele Anbieter unattraktiv — weshalb internationale Betreiber oft auf die GGL-Lizenz verzichten und stattdessen eine Curaçao- oder Malta-Lizenz halten.
Zusammengefasst: Pay N Play und GGL-Lizenz schließen sich aus, weil OASIS-Check und anbieterübergreifendes 1.000 €-Limit vor der Kontoerstellung greifen müssen — Pay N Play erstellt das Konto aber automatisch im Moment der ersten Zahlung. Es ist keine Frage von „wollen nicht", sondern von technischer Inkompatibilität.
Sind Casinos ohne Konto in Deutschland legal?
Kurze Antwort: Casinos ohne deutsche GGL-Lizenz dürfen ihre Dienste deutschen Spielern nicht anbieten — tun es aber trotzdem, weil die Durchsetzung schwierig ist (Server im Ausland, keine deutsche Betriebsstätte). Für den Spieler ist das Spielen bei einem nicht-lizenzierten Anbieter eine Ordnungswidrigkeit, wird aber in der Praxis nicht verfolgt; Gewinne sind steuerpflichtig.
Lange Antwort: Der GlüStV 2021 erlaubt Online-Casino-Spiele nur mit GGL-Lizenz. Internationale Anbieter ohne diese Lizenz (typischerweise Curaçao, Anjouan, Malta) verstoßen gegen § 4 Abs. 1 GlüStV, wenn sie deutschen Spielern Zugang gewähren. Die GGL kann Zahlungsblockaden verhängen, Domains sperren lassen, und Bußgelder bis 500.000 € aussprechen — richtet sich aber primär gegen die Betreiber, nicht gegen Spieler.
Für den Spieler: Das Spielen selbst ist keine Straftat, sondern eine Ordnungswidrigkeit (§ 33a Abs. 1 GlüStV, bis zu 1.000 € Bußgeld). In der Praxis verfolgen die Behörden das nicht — es gibt Stand 2026 keine dokumentierten Fälle, in denen ein deutscher Spieler wegen des Spielens bei einem Offshore-Casino belangt wurde. Aber: Gewinne aus nicht-lizenzierten Casinos sind in Deutschland steuerpflichtig (§ 20 EStG, Einkünfte aus Kapitalvermögen oder sonstige Einkünfte), müssen in der Steuererklärung angegeben werden, und das Finanzamt kann bei Nichtangabe Steuerhinterziehung prüfen.
Einige deutsche Banken (insbesondere Sparkasse, Volksbank) blockieren gelegentlich Überweisungen an Offshore-Casinos oder kündigen Konten nach wiederholten Glücksspiel-Transaktionen — das ist nicht systematisch, aber dokumentiert. Die Bank handelt dabei nicht auf Anweisung der GGL, sondern aus eigenem Risikomanagement (Geldwäsche-Prävention, Reputationsschutz). Ein Rechtsanspruch auf Durchführung der Überweisung besteht nicht, wenn die Bank den Verdacht hat, dass die Transaktion gegen Gesetze verstößt.
Zusammengefasst: Rechtlich klar verboten für Betreiber, faktisch nicht verfolgt bei Spielern, aber steuerlich relevant und mit Banking-Risiko verbunden. „Legal" ist es nicht — „verfolgt" wird es auch nicht. Grauzone trifft es am besten.
Die GGL hat 2024–2026 keine Signale gesendet, diese Anforderungen zu lockern. Im Gegenteil: Die OASIS-Anbindung wurde 2025 für alle lizenzierten Anbieter verpflichtend (vorher gab es eine Übergangsfrist), und das 1.000 €-Limit bleibt bestehen. Diskussionen im Bundestag über eine Aufhebung des Limits laufen, sind aber Stand August 2026 nicht umgesetzt.
Warum bieten deutsche lizenzierte Casinos kein Pay N Play an?
Weil die GGL-Anforderungen (OASIS-Check vor Kontoerstellung, anbieterübergreifendes 1.000 €-Limit, KYC-Pflicht vor Auszahlung) das Modell technisch ausschließen. Ein GGL-Casino kann technisch keine Trustly-Pay-N-Play-Integration nutzen, ohne die Lizenz zu riskieren.
Einige GGL-Casinos bieten Trustly als Zahlungsmethode an — aber nicht als Pay-N-Play-Registrierung. Der Spieler muss sich manuell registrieren, OASIS-Check läuft, dann kann er per Trustly einzahlen. Das ist eine normale Banküberweisung über Trustly, nicht das Pay-N-Play-Modell.
Der Unterschied ist nicht „GGL-Casinos wollen Pay N Play nicht umsetzen", sondern „GGL-Casinos dürfen es nicht umsetzen, solange sie die Lizenz behalten wollen". Die Frage ist nicht Wille, sondern regulatorische Kompatibilität.
Zahlungsmethoden bei Casinos ohne Registrierung
Trustly und Zimpler
Trustly und Zimpler sind die zwei großen Namen im Pay-N-Play-Segment. Beide setzen eine SEPA-fähige Bank in Deutschland voraus — fast alle großen deutschen Banken sind angebunden (Sparkasse, Volksbank, Commerzbank, Deutsche Bank, ING, N26, DKB, Consorsbank, comdirect). Die Zahlung ist eine Echtzeit-Banküberweisung, keine Kreditkarte, kein E-Wallet.
Auszahlungen laufen auf dieselbe IBAN zurück. Trustly garantiert Settlement innerhalb von 24 Stunden, oft schneller (2–6 Stunden bei den meisten Casinos). Zimpler ähnlich. Das Casino sieht nur „Auszahlung auf IBAN DE**1234", keine separate Verifizierung einer Auszahlungsmethode nötig (anders als bei E-Wallets, wo das Casino prüfen muss, dass die Skrill-Adresse dem Spieler gehört).
Gebühren: Trustly und Zimpler sind für den Spieler in der Regel gebührenfrei — das Casino zahlt die Transaktionsgebühr (1,5–2,5 % pro Transaktion an Trustly, ähnlich bei Kreditkarten). Manche Casinos geben die Gebühr an den Spieler weiter (z. B. 2 % auf Auszahlungen unter 100 €), das ist aber nicht die Regel.
Limits: Hängen von der Bank ab. Sparkasse und Volksbank haben oft tägliche Überweisungslimits von 2.000–5.000 € im Online-Banking, N26 und ING oft höher (10.000 € und mehr). Wenn das Limit im Online-Banking 2.000 € beträgt, kann der Spieler auch nicht mehr als 2.000 € per Trustly einzahlen — Trustly selbst setzt kein Limit, die Bank schon.
Kryptowährungen
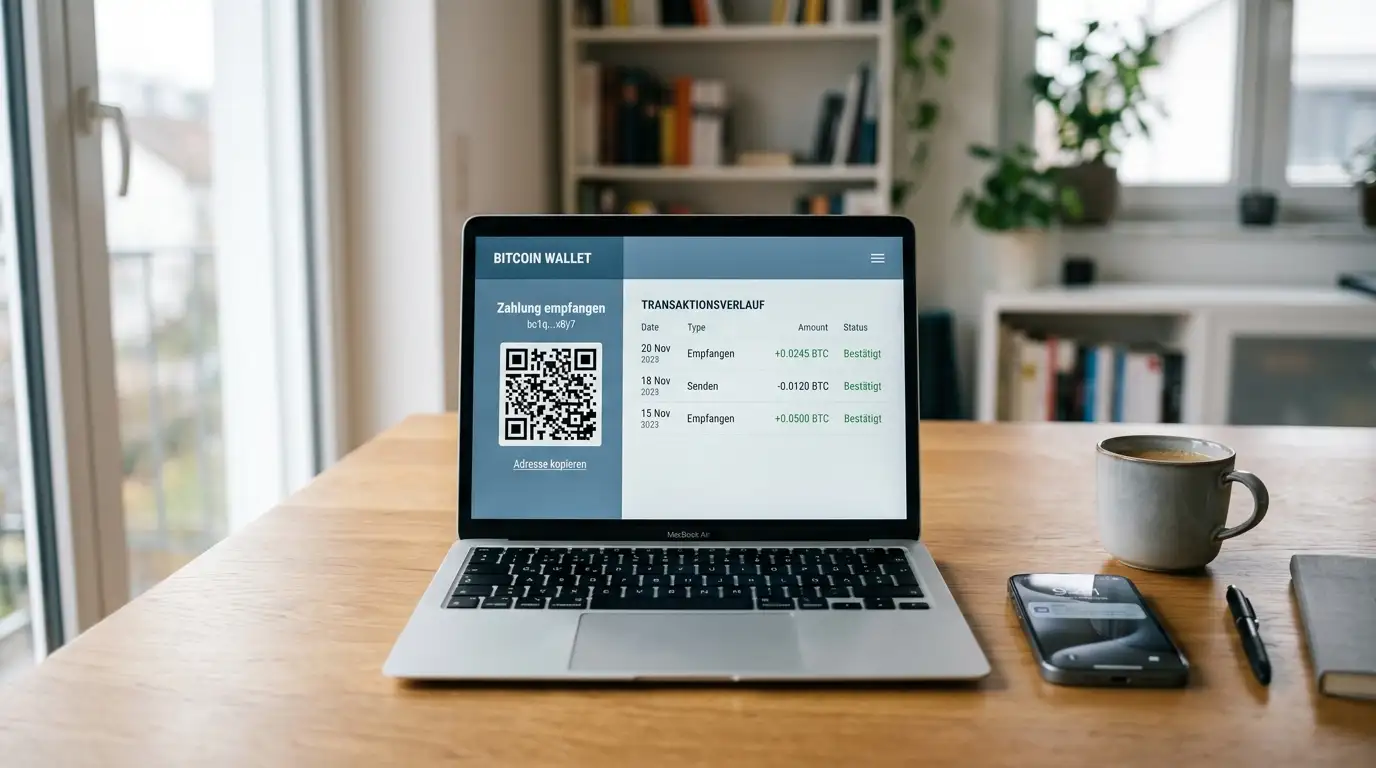
Viele Casinos ohne Konto akzeptieren Bitcoin, Ethereum, Litecoin, Tether. Krypto ist nicht Pay N Play im Trustly-Sinne (die Wallet liefert keine Identität), aber erlaubt schnelle Auszahlungen (oft 1–6 Stunden) ohne Bankverzögerung. Manche Betreiber kombinieren Trustly für Fiat-Ein- und Auszahlungen mit Krypto als Alternative.
Der Ablauf bei Krypto: Der Spieler muss sich trotzdem manuell registrieren (E-Mail + Passwort), weil die Wallet-Adresse keine Identität liefert. Danach kann er Bitcoin/Ethereum einzahlen, das Casino schreibt den Gegenwert in Euro gut (oft mit Echtzeit-Wechselkurs), der Spieler spielt, und die Auszahlung geht zurück an die Wallet-Adresse. Kein KYC bei kleinen Summen (unter 2.000 €), bei größeren Auszahlungen verlangt das Casino Dokumente (wie bei Trustly).
Vorteil Krypto: Keine Bankabhängigkeit (wenn die Bank Glücksspiel-Transaktionen blockiert, funktioniert Krypto trotzdem), oft schneller als Banküberweisung (1–2 Stunden statt 2–6 Stunden), keine Chargebacks (das Casino kann sich sicher sein, dass die Zahlung endgültig ist). Nachteil: Wechselkursrisiko (BTC-Preis schwankt), Wallet-Setup für Einsteiger kompliziert, manche Casinos rechnen ungünstig (schlechterer Wechselkurs als an Börsen).
Kann ich bei einem Casino ohne Konto auch mit paysafecard einzahlen?
Paysafecard wird oft als „anonyme" Zahlungsmethode wahrgenommen, weil man die Karte an der Tankstelle oder im Kiosk mit Bargeld kaufen kann. Aber: Paysafecard ist kein Pay-N-Play-Trigger. Wenn ein Casino paysafecard akzeptiert, heißt das nur, dass diese Einzahlungsmethode verfügbar ist — die Registrierung läuft trotzdem manuell (E-Mail, Passwort, eventuell Adresse).
Einige Casinos werben mit „paysafecard ohne Konto", meinen damit aber „ohne Verifizierung bei Einzahlung" — die Registrierung selbst (E-Mail + Passwort) bleibt. Das ist nicht dasselbe wie Trustly Pay N Play (null Registrierung).
Seit 2021 verlangt paysafecard ab 50 € Guthaben eine my paysafecard-Registrierung mit Namensangabe, Geburtsdatum und Adresse (EU-Geldwäsche-Richtlinie, 5. AMLD). Für Beträge unter 50 € kann die Karte anonym gekauft und genutzt werden, für höhere Summen nicht mehr. Wer also mit paysafecard 100 € einzahlen will, muss sich bei paysafecard selbst registrieren — die Anonymität ist seit 2021 nur noch für Kleinstbeträge gegeben.
Auszahlungen auf paysafecard: Nicht möglich. Paysafecard ist eine Prepaid-Karte, nur für Einzahlungen. Auszahlungen gehen auf Banküberweisung, E-Wallet oder Krypto. Manche Casinos bieten paysafecard-Auszahlungen über den Umweg „Skrill" an (das Casino zahlt auf Skrill aus, der Spieler lädt von Skrill auf my paysafecard), aber das ist umständlich und mit Gebühren verbunden (Skrill 5–7,5 % Wechselgebühr).
Weitere Zahlungsmethoden
Kreditkarten (Visa, Mastercard) funktionieren bei den meisten internationalen Casinos, erfordern aber manuelle Registrierung — keine Null-Registrierung wie bei Trustly. Die Kartenprüfung (3D Secure) liefert keine vollständige Identität, die das Casino für die Kontoerstellung braucht. Der Spieler gibt Kartennummer, CVV, Name ein, autorisiert per SMS-Code oder App (3D Secure 2), und die Zahlung läuft durch — aber das Casino hat nur „Karteninhaber Max Mustermann", kein Geburtsdatum, keine Adresse aus dieser Transaktion. Daher muss der Spieler sich vorher manuell registriert haben.
E-Wallets (Skrill, Neteller, ecoPayz) ähnlich: verfügbar als Zahlungsmethode, aber kein Pay-N-Play-Auslöser. Der Spieler registriert sich manuell beim Casino, hinterlegt dann die E-Wallet-Adresse. Vorteil: schnelle Auszahlungen (oft innerhalb von Stunden), keine direkte Bankverbindung (wenn die Bank Glücksspiel-Transaktionen blockiert, funktioniert Skrill trotzdem). Nachteil: E-Wallet-Registrierung selbst verlangt KYC (Skrill, Neteller verlangen Ausweis-Upload ab bestimmten Limits), Gebühren bei Währungswechsel (5–7,5 % bei Skrill).
Banküberweisung klassisch (SEPA, ohne Trustly) funktioniert, ist aber langsam: Der Spieler überweist manuell vom Online-Banking, das Casino schreibt das Geld 1–3 Werktage später gut. Keine Echtzeit, keine automatische Kontoerstellung. Auszahlungen per SEPA dauern 3–5 Werktage. Diese Methode nutzen nur noch wenige Spieler, weil Trustly/Zimpler den gleichen Weg in Echtzeit abbilden.
Vor- und Nachteile von Casinos ohne Registrierung
Vorteile:
- Geschwindigkeit. Vom ersten Klick bis zum ersten Spin unter 60 Sekunden. Keine Formulare, keine E-Mail-Bestätigung, keine Wartezeit. Wer spontan spielen will, ohne sich durch ein mehrstufiges Anmelde-Formular zu kämpfen, landet mit Trustly Pay N Play direkt im Spiel.
- Weniger Datenspuren. Das Casino hat nur IBAN und die von Trustly gelieferte Identität, keine separate E-Mail, keine Marketing-Liste. Wer Werbemails vermeiden will, schätzt das. Kein Newsletter-Abo, keine Promotion-Pushes, keine „Wir vermissen dich“-Nachrichten nach drei Tagen Inaktivität.
- Auszahlung auf dasselbe Konto. Die IBAN ist der Anker — Auszahlungen gehen automatisch zurück an die Quelle, kein separates Verifizieren einer Auszahlungsmethode. Bei klassischer Registrierung muss der Spieler oft nachweisen, dass die Skrill-Adresse oder die Kreditkarte ihm gehört. Bei Trustly läuft die Auszahlung auf die IBAN, von der eingezahlt wurde, ohne zusätzlichen Schritt.
- Kein Passwort-Management. Kein „Passwort vergessen“, kein „bitte ändern Sie Ihr Passwort aus Sicherheitsgründen“, keine gespeicherten Login-Daten im Browser. Die Bank ist der Login — wer sich beim Online-Banking einloggt, ist beim Casino automatisch authentifiziert.
Nachteile:
- Keine GGL-Lizenz. Pay-N-Play-Casinos operieren außerhalb der deutschen Regulierung, haben keine OASIS-Anbindung, keine GGL-Whitelist-Eintragung. Das bedeutet: kein regulatorischer Schutz durch deutsche Behörden, bei Streitigkeiten kein Ombudsmann im Inland, keine Durchsetzung von Spielerschutz-Standards über die GGL. Wenn ein Offshore-Casino die Auszahlung verweigert, bleibt dem Spieler oft nur der Gang zur Lizenzgeberbehörde (Curaçao Gaming Control Board, Anjouan Gaming Authority) — die Reaktionszeiten sind lang, die Erfolgsquote unsicher.
- Verifizierung kommt trotzdem. Auch Pay-N-Play-Casinos verlangen bei Auszahlungen über bestimmte Schwellen (oft 2.000–5.000 €, abhängig von der Lizenz) KYC-Dokumente (Personalausweis, Adressnachweis). „Ohne Konto“ heißt „ohne initiale Registrierung“, nicht „nie Verifizierung“. Wer das nicht erwartet, erlebt bei der ersten größeren Auszahlung eine Überraschung: Das Casino friert die Auszahlung ein, verlangt Dokumente, und die Wartezeit beträgt 24–72 Stunden (bei manchen Betreibern länger).
- Bankabhängigkeit. Trustly und Zimpler setzen eine funktionierende Online-Banking-Verbindung voraus. Wenn die Bank das Konto sperrt oder Transaktionen an Glücksspielanbieter blockiert (bei Sparkasse und Volksbank dokumentiert), ist der Spielzugang weg — anders als bei E-Wallets oder Krypto, die unabhängig vom Girokonto laufen. Der Spieler hat keine alternative Login-Methode (keine E-Mail, kein Passwort), also ist die IBAN der Single Point of Failure.
- Intransparente Betreiber. Viele Casinos ohne Konto haben keine verifizierbare Legal Entity oder Lizenz-Nummer in öffentlichen Quellen. Bei Problemen (verweigerte Auszahlung, technischer Fehler, unfaire Bonusbedingungen) fehlt ein klarer Ansprechpartner. Die Impressums-Seite zeigt oft nur eine generische Support-E-Mail, kein Firmensitz, keine Geschäftsführer-Namen, keine UBO-Angabe. Das ist bei GGL-Casinos anders — dort ist die Legal Entity transparent, die Lizenz-Nummer öffentlich prüfbar, und die GGL kann Bußgelder verhängen, wenn der Betreiber gegen Auflagen verstößt.
- Kein Bonus-Tracking über Kanäle. Bei klassischer Registrierung kann das Casino Boni per E-Mail schicken, Freispiele als Push-Notification, Cashback-Angebote im Dashboard. Bei Pay N Play hat das Casino keine E-Mail — Boni erscheinen nur im Dashboard auf der Seite selbst. Wer selten einloggt, verpasst Angebote. Für manche Spieler ist das ein Vorteil (weniger Spam), für andere ein Nachteil (keine Erinnerung an aktive Promo-Aktionen).
Sind meine Daten bei einem Casino ohne Konto sicher?
Trustly und Zimpler selbst sind regulierte Zahlungsinstitute (Trustly hat eine schwedische Banklizenz, Zimpler eine E-Geld-Lizenz der schwedischen Finanzaufsicht Finansinspektionen). Die Datenübertragung läuft verschlüsselt (TLS 1.3, End-to-End). Das Casino sieht nicht die Online-Banking-Zugangsdaten — die bleiben bei der Bank und bei Trustly. Die Zwei-Faktor-Authentifizierung (SCA, Strong Customer Authentication) läuft über die Bank, nicht über das Casino.
Aber: Das Casino erhält Name, Geburtsdatum, Wohnsitz und IBAN. Diese Daten liegen dann auf Servern im Ausland (oft Curaçao, Malta, Zypern), unterliegen nicht der DSGVO-Aufsicht deutscher Behörden. Bei einem Datenleck hätte der Spieler wenig Handhabe — die zuständige Datenschutzbehörde sitzt in Willemstad (Curaçao) oder Valletta (Malta), nicht in Berlin oder München.
Die größere Frage ist nicht „Ist Trustly sicher?" (ja, technisch solide), sondern „Ist das Casino, das Trustly integriert hat, vertrauenswürdig?" — und das lässt sich bei Betreibern ohne verifizierbare Lizenz-Nummer schwer beantworten. Ein seriöser Curaçao-Betreiber wie Dama N.V. oder Rabidi N.V. (über 30 Marken, jahrelang im Markt, öffentliche Lizenz-Nummer) ist ein anderes Risikoprofil als ein No-Name-Betreiber ohne Impressum, der 2025 gestartet ist und dessen Ownership intransparent bleibt.
Datenschutz-Tipp: Wer bei Casinos ohne Konto spielt, sollte eine separate IBAN nutzen (z. B. N26-Unterkonto, Revolut-Wallet, Wise-Account), nicht das Hauptgirokonto. Wenn das Casino gehackt wird und IBAN-Daten geleakt werden, ist das Risiko begrenzt — das Unterkonto hat nur das Spielbudget drauf, keine Daueraufträge, keine Mietzahlungen. Bei Verdacht auf Missbrauch kann das Unterkonto gesperrt werden, ohne dass das Hauptkonto betroffen ist.
Verifizierung und Auszahlung — die Realität
„Casino ohne Konto" klingt nach „nie Verifizierung", die Realität ist differenzierter. Trustly liefert bei der ersten Einzahlung Name, Geburtsdatum und Wohnsitz — das reicht für die initiale Kontoerstellung. Aber:
AML-Pflicht. Jede Glücksspiel-Lizenz (auch Curaçao, Anjouan, Malta) unterliegt Anti-Geldwäsche-Richtlinien. Ab bestimmten Schwellen (oft 2.000 € kumulative Einzahlung oder 2.000–5.000 € Auszahlung, je nach Lizenz) muss das Casino zusätzliche KYC-Dokumente anfordern: Lichtbild-Ausweis (Personalausweis, Reisepass), Adressnachweis (Stromrechnung, Kontoauszug nicht älter als drei Monate), eventuell Source of Funds (Gehaltsnachweis, Bankauszug bei hohen Summen über 10.000 €). Trustly ID reicht nicht für alle Schwellen. Die Bank-Identifikation beweist, dass der Spieler Zugriff auf das Konto hat — aber nicht, dass der Spieler die Person ist, die im Ausweis steht. Für höhere Auszahlungen verlangen Casinos ein Selfie mit Ausweis (klassisches KYC), um Identitätsdiebstahl auszuschließen. Wenn Max Mustermann die IBAN seines Bruders nutzt (technisch möglich, wenn beide Zugriff aufs Konto haben), erkennt das Casino das erst beim Lichtbild-Vergleich. First-time vs. repeat. Bei der ersten Auszahlung unter 2.000 € läuft es oft ohne Dokumente durch (Trustly-ID reicht). Ab der zweiten größeren Auszahlung oder bei Summen über 5.000 € kommt die Dokumentenpflicht fast immer. „Ohne Verifizierung für immer" gibt es nicht — es ist „ohne initiale Registrierung, KYC kommt später". Reaktionszeit. Nach Upload der Dokumente prüft das Casino in 24–72 Stunden (bei seriösen Betreibern), bei No-Name-Casinos kann es länger dauern (5–10 Tage dokumentiert). In dieser Zeit ist die Auszahlung eingefroren. Wer spontan Geld braucht, muss das einkalkulieren.
Kann ich bei einem Casino ohne Konto auch auszahlen lassen, ohne mich zu verifizieren?
Für kleine Summen (unter 2.000 €) oft ja — die Trustly-Identifikation reicht, die Auszahlung geht auf dieselbe IBAN zurück, von der eingezahlt wurde. Für größere Summen (über 2.000–5.000 €, abhängig von der Lizenz) nein — das Casino wird Lichtbild-Ausweis und Adressnachweis anfordern, bevor die Auszahlung freigegeben wird. Das ist keine Schikane, sondern AML-Pflicht (Anti-Money-Laundering-Richtlinien), die jede Glücksspiel-Lizenz durchsetzen muss.
Wichtig: Manche Casinos haben zusätzliche Trigger für KYC, die nichts mit der Auszahlungshöhe zu tun haben: Verdächtige Spielmuster (z. B. nur Roulette-Wetten auf Rot/Schwarz mit hohem Einsatz, kein Slot-Spiel — klassisches Muster für Geldwäsche über Verlust-Wetten). Geografische Ungereimtheiten (Einzahlung von deutscher IBAN, aber IP-Adresse zeigt VPN-Login aus Tschechien — das Casino vermutet Account-Sharing oder Betrug). Bonus-Abuse-Verdacht (mehrere Accounts über dieselbe IBAN, immer nur erste Einzahlung mit Bonus, dann Auszahlung — das Casino prüft, ob eine Person mehrere Accounts eröffnet hat).
In all diesen Fällen kann das Casino auch bei 500 € Auszahlung KYC verlangen, auch wenn die Schwelle formal höher liegt.
Mobile Casinos ohne Konto
Trustly funktioniert auf Desktop und Mobile gleich gut — die Weiterleitung zum Online-Banking öffnet auf dem Smartphone die Banking-App oder das mobile Login der Bank. Zimpler ist explizit mobile-first: Die Handy-Nummer ist der Anker, SMS-Login, Touch-optimierte Oberfläche.
Die meisten Casinos ohne Konto setzen auf Progressive Web Apps (PWA): Die Seite läuft im Browser, fühlt sich aber wie eine native App an (Touch-Gesten, Fullscreen-Modus, Icon auf dem Homescreen speicherbar). Kein Download aus dem App Store nötig — Apple und Google erlauben keine Echtgeld-Glücksspiel-Apps ohne Lizenz im jeweiligen Markt, weshalb PWA die Standardlösung ist.
Slots, Live-Dealer, Tischspiele laufen auf modernen Smartphones (iPhone ab iOS 14, Android ab Version 10) flüssig. Die Auszahlung per Trustly/Zimpler funktioniert mobil genauso wie am Desktop — Weiterleitung zur Bank-App, Autorisierung, fertig. Viele Spieler nutzen Pay N Play fast ausschließlich mobil, weil die Geschwindigkeit auf dem Smartphone (Bank-App öffnen, Face-ID, zahlen) noch schneller ist als am Desktop (TAN-Generator holen, Zahlen abtippen).
Trustly, Zimpler und Sofort – wie Pay-n-Play ohne Konto technisch funktioniert und wo die Grenzen liegen
Pay-n-Play ohne Konto ist keine Magie, sondern Bank-Ident. Sie waehlen Trustly oder Zimpler im Kassenbereich, waehlen Ihre Bank, loggen sich per Online-Banking ein und bestaetigen per App. Der Dienstleister prueft Ihre Identitaet ueber die Bankverbindung, gleicht Name und Geburtsdatum ab und meldet dem Casino: verifiziert. Das Casino legt daraufhin ein Konto fuer Sie an, ohne dass Sie ein Formular ausfuellen. Einzahlung und Verifizierung passieren in einem Schritt, Auszahlungen laufen ueber denselben Kanal zurueck aufs Girokonto, meist innerhalb von 5 Minuten bis 24 Stunden. Der Charme ist die Geschwindigkeit, die Kehrseite ist die Bankbindung. Wer keine der unterstuetzten Banken nutzt oder kein Online-Banking hat, fliegt raus. Sparkassen und Volksbanken sind abgedeckt, Direktbanken wie DKB und ING ebenfalls, aber kleine Genossenschaftsbanken oder Neobanken wie N26 teils nicht.
Die zweite Grenze ist der Datenschutz. Trustly und Zimpler sehen Ihre Bankdaten, Ihren Kontostand und Ihre Transaktionshistorie in dem Moment der Pruefung. Sie speichern davon nach eigener Aussage nur Hashes, aber der Zugriff passiert. Wer das nicht will, bleibt beim klassischen Konto mit Ausweis-Upload. Die dritte Grenze ist das Limit. Pay-n-Play-Casinos ohne Konto wirken wie Casinos ohne Limit, haben aber trotzdem ein Einzahlungslimit – nur eben nicht das deutsche LUGAS-Limit von 1.000 Euro, sondern ein Anbieter-Limit von oft 5.000 bis 20.000 Euro pro Monat, das im Hintergrund ueber die Bankverbindung durchgesetzt wird. Wer dort 10.000 Euro in einer Nacht einzahlt, wird am naechsten Tag vom Anbieter kontaktiert, nicht von der Behoerde.
| Dienst | Bankenabdeckung DE | Verifizierung | Auszahlung | Konto noetig |
|---|---|---|---|---|
| Trustly Pay-n-Play | sehr hoch (Sparkasse, Volksbank, DKB) | via Bank, sofort | 5 Min bis 24 h aufs Giro | nein, via Bank |
| Zimpler | hoch, aber Luecken bei Neobanken | via Bank, sofort | 5 Min bis 24 h | nein, via Bank |
| Sofort / Klarna | sehr hoch | via Bank + zusaetzlicher KYC | 1 bis 3 Tage | teils ja |
| Klassisch mit Konto | alle | Ausweis-Upload, 24 bis 48 h | 1 bis 3 Tage | ja |
Wer also ohne Konto spielen will, nutzt Trustly oder Zimpler dort, wo sie angeboten werden, und akzeptiert den Bankzugriff. Wer anonym bleiben will, hat bei Casinos ohne Konto schlechte Karten – die Bank weiss immer, wer Sie sind.
Rechtliche Grauzone, Spielerschutz und warum ohne Konto nicht ohne Verantwortung bedeutet
Ohne Konto heisst nicht ohne Regeln, sondern ohne deutsches Auffangnetz. Casinos mit Pay-n-Play ohne Konto, die in Deutschland verfuegbar sind, haben fast immer eine Lizenz aus Malta oder Curacao, nicht aus Deutschland. Damit gelten nicht die deutschen Schutzmechanismen: kein LUGAS-Limit, keine OASIS-Sperre, kein 1-Euro-Einsatz, keine 5-Sekunden-Pause. Wer dort per Trustly 2.000 Euro in einer Stunde einzahlt, wird nicht gebremst. Die Verantwortung liegt komplett beim Spieler. Das funktioniert fuer disziplinierte Spieler, die ihr eigenes Limit setzen und halten. Fuer alle anderen ist es eine Falle, weil die Reibung fehlt, die im GGL-Casino zum Nachdenken zwingt.
Ein praktischer Schutz ist das separate Spielkonto. Eroeffnen Sie ein zweites Girokonto nur fuer Casino-Zahlungen, ueberweisen Sie dorthin monatlich Ihr Budget – etwa 100 oder 200 Euro – und nutzen Sie nur dieses Konto fuer Trustly oder Zimpler. Ist es leer, ist die Session vorbei, ohne dass Sie ans Hauptgirokonto muessen. Zweiter Schutz: Aktivieren Sie bei Trustly oder Ihrer Bank explizit ein Limit fuer Online-Zahlungen. Viele Banken erlauben Tageslimits fuer Drittdienste, etwa 100 Euro pro Tag. Dritter Schutz: Dokumentieren Sie jede Einzahlung per Screenshot, bevor Sie spielen. Ohne Konto gibt es sonst keine zentrale Historie, und wer nach einem Monat wissen will, wie viel er eingezahlt hat, sucht muehsam Kontoauszuege zusammen. Pay-n-Play ist bequem, aber Bequemlichkeit ohne Kontrolle ist im Gluecksspiel der teuerste Komfort, den es gibt.
Limits und KYC-Nachforderungen bei Pay-n-Play und wie Sie die Verifizierung steuern
Pay-n-Play verifiziert ueber die Bank, aber die Verifizierung ist nicht endgueltig. Wer per Trustly 1.000 Euro einzahlt und 5.000 Euro gewinnt, wird beim ersten grossen Cashout oft erneut geprueft – mit Ausweis, Adresse und Herkunftsnachweis. Der Grund ist die Geldwaeschepraevention. Halten Sie einen Adressnachweis und einen Kontoauszug bereit, auch wenn Sie ihn noch nicht brauchen. So verkuerzt sich die zweite Pruefung von Tagen auf Stunden. Anbieter setzen oft ein tagesuebergreifendes Limit von 2.000 bis 5.000 Euro, das nicht im Interface angezeigt wird, sondern erst bei Ueberschreitung als Fehlermeldung erscheint. Fragen Sie vor der ersten grossen Einzahlung per Chat nach dem konkreten Limit und lassen Sie es schriftlich bestaetigen.
Woran Sie erkennen, ob ein Anbieter wirklich ohne Konto spielt oder nur ohne Registrierungsformular
Viele Anbieter werben mit Ohne Konto, meinen aber Ohne langes Formular, nicht Ohne Konto im Sinne von Pay-n-Play. Der Unterschied ist relevant. Echtes Pay-n-Play oeffnet kein separates Casino-Konto mit Passwort, sondern nutzt Ihre Bankidentitaet als Konto. Sie klicken Einzahlung, waehlen Bank, bestaetigen per BankID, Geld ist da, Auszahlung geht auf dasselbe Bankkonto zurueck, kein Passwort, kein Dokumenten-Upload fuer den Start. Anbieter mit Pseudo-Ohne-Konto lassen Sie zwar ohne Formular einzahlen, fordern aber beim ersten Cashout volles KYC mit Ausweis, Adresse und Selfie. Das ist nicht betruegerisch, aber eben nicht das, was der Slogan verspricht. Testen Sie es vor der ersten grossen Einzahlung mit einer Mini-Runde. Zahlen Sie 20 Euro ein, spielen Sie zehn Spins, beantragen Sie 15 Euro Auszahlung. Kommt das Geld binnen Stunden auf dem Bankkonto an ohne Dokumentenforderung, ist es echtes No-Account. Kommt Bitte laden Sie Dokumente hoch, ist es nur verkuerzte Registrierung. Beide Varianten koennen serioes sein, nur Erwartung und Ablauf unterscheiden sich. Wer echtes Pay-n-Play will, sollte zudem pruefen, ob Trustly oder Zimpler als Partner genannt wird und ob die Domain des Zahlungsflows wirklich deren Domain ist, nicht ein iFrame ohne erkennbaren Partner. So vermeiden Sie, ein normales Konto zu eroeffnen und es erst beim Cashout zu merken.
| Signal | Echtes Pay-n-Play | Pseudo ohne Konto |
|---|---|---|
| Login | BankID, kein Passwort | E-Mail plus Passwort nach Einzahlung |
| KYC beim Start | via Bank, kein Upload | spaeter Upload noetig |
| Testauszahlung 15 Euro | Stunden, ohne Dokumente | Verzoegerung, Dokumente |
| Partnerhinweis | Trustly/Zimpler genannt | nur generisch Sofort |
Fallback wenn Pay-n-Play nicht verfuegbar ist und wie Sie trotzdem schnell und sicher zahlen
Nicht jede Bank unterstuetzt Pay-n-Play und nicht jedes Casino bietet es an. Wenn Trustly oder Zimpler nicht verfuegbar ist, bleibt als schneller Fallback die Kombination Sofort plus Verifizierung in zwei Schritten. Zahlen Sie per Sofort ein, laden Sie Ausweis und Adressnachweis direkt danach hoch, bevor Sie gross spielen, und beantragen Sie eine kleine Testauszahlung von 10 Euro. So verlagern Sie KYC vor den grossen Gewinn und vermeiden, dass 1.000 Euro Auszahlung tagelang haengt. Alternative ist Krypto via Wallet, wenn Sie bereits Wallet haben, aber fuer Neulinge ist Sofort plus fruehes KYC der pragmatische Kompromiss. Wer ganz ohne Dokumente spielen will, muss akzeptieren, dass das nur bei echtem Pay-n-Play mit BankID geht. Alles andere ist am Ende doch Konto mit spaeterer Pruefung. Entscheiden Sie vor Einzahlung, welchen Weg Sie wollen, und messen Sie ihn mit Mini-Test. So vermeiden Sie Ueberraschung beim ersten Cashout.
Performance-Hinweis: Live-Casino-Streams (Evolution Gaming, Pragmatic Play Live) benötigen stabile 4G/5G-Verbindung oder WLAN. Bei schlechter Mobilfunkverbindung (Edge, 3G) ruckelt der Video-Stream, Wetten werden verzögert übertragen. Slots laufen auch bei schwacher Verbindung flüssig (weniger Datenvolumen).
Fazit — Pay N Play ist Technik, keine Rechtsform
Ein Casino ohne Konto ist technisch elegant: Trustly oder Zimpler nutzen Open Banking, um die Identität aus der Banküberweisung zu extrahieren, das Casino erstellt das Spielerkonto automatisch, keine Formulare. Der gesamte Prozess dauert unter einer Minute. Das funktioniert in Schweden, Finnland, Deutschland, den Niederlanden, überall wo PSD2 Open Banking durchgesetzt ist.
Rechtlich ist das Bild in Deutschland klar: Kein Pay-N-Play-Casino hat eine GGL-Lizenz, weil die GGL-Anforderungen (OASIS-Check vor Kontoerstellung, anbieterübergreifendes 1.000 €-Limit, KYC-Pflicht) das Modell ausschließen. Wer bei einem Casino ohne deutsche Lizenz spielt, bewegt sich in einer Grauzone — der GlüStV 2021 erlaubt nur lizenzierte Anbieter, verfolgt Spieler aber nicht aktiv. Gewinne sind steuerpflichtig, Banken können Transaktionen blockieren, bei Streitigkeiten fehlt der regulatorische Schutz durch deutsche Behörden.
Praktisch heißt „ohne Konto" nicht „nie Verifizierung". Auch Pay-N-Play-Casinos verlangen bei Auszahlungen über 2.000–5.000 € (abhängig von der Lizenz) zusätzliche KYC-Dokumente — Lichtbild-Ausweis, Adressnachweis, bei hohen Summen Source of Funds. Die Trustly-Identifikation reicht für die initiale Kontoerstellung und kleine Auszahlungen, nicht für unbegrenzte Summen. Wer mit Pay N Play spielt, sollte wissen: Die Technik funktioniert, die Geschwindigkeit stimmt, die Bequemlichkeit ist real — aber die rechtliche Situation liegt außerhalb der deutschen Regulierung, und Verifizierung kommt ab einer bestimmten Schwelle trotzdem.
Verfasst vom Team von „Casinos-ohneumsatzbedingungen.com”.